Spor o stropy tokenizace v EU: šest miliard platí, sto miliard je návrh
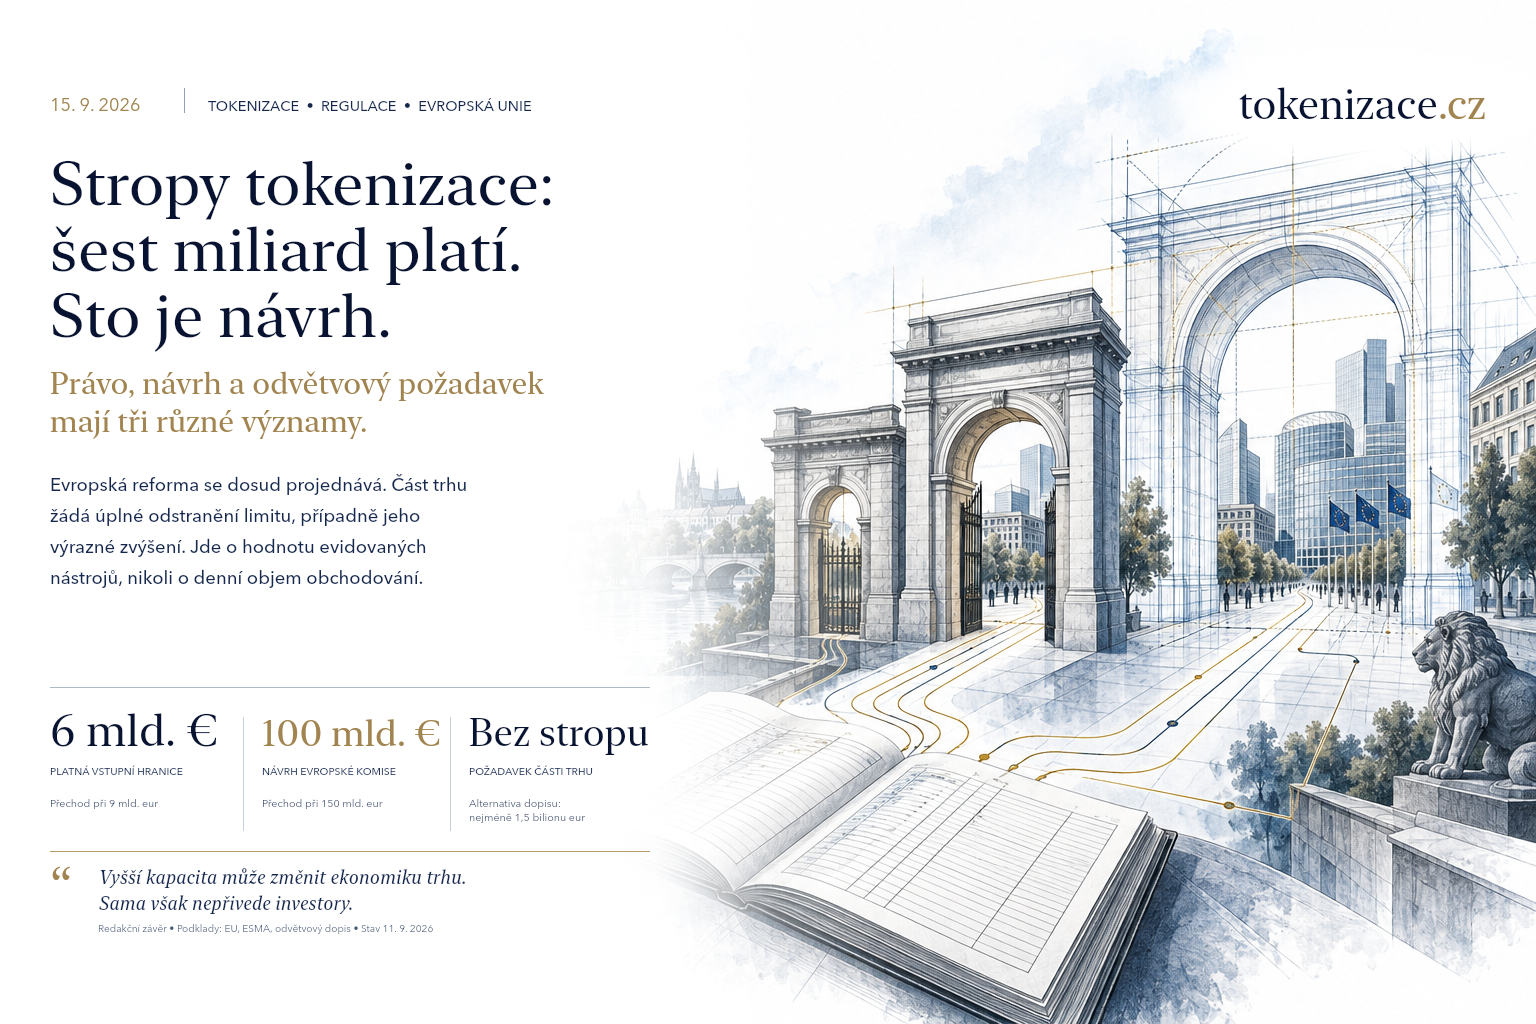
Nasdaq, Boerse Stuttgart a další provozovatelé žádají zrušení kapacitních stropů DLT Pilot Regime, případně základ nejméně 1,5 bilionu eur. Platná hranice je šest miliard eur pro přijímání dalších nástrojů, návrh Komise z prosince 2025 počítá se stovkou miliard. Hodnoty vyjadřují agregovanou tržní hodnotu evidovaných nástrojů, nikoli denní obrat. Požadavek trhu ani návrh Komise nejsou platnými limity.
Evropské tokenizované kapitálové trhy mají podle části provozovatelů příliš nízký strop. Nasdaq, Boerse Stuttgart a další firmy žádají, aby pravidla dovolila podstatně větší provoz. Spor přitom není o tom, zda lze na blockchain zaznamenat velké množství cenných papírů. Jde o rozsah regulované infrastruktury, do které se vyplatí přivést emitenty, investory a poskytovatele likvidity.
V debatě se objevují miliardy i biliony eur, ale každé číslo označuje jiný právní stav. Současná vstupní hranice činí šest miliard. Komise navrhla sto miliard. Odvětví požaduje odstranění stropu, případně alespoň 1,5 bilionu. Česká firma plánující digitální emisi potřebuje rozumět jejich rozdílu: žádost účastníků trhu dnes nezvyšuje kapacitu platformy, na kterou chce svůj nástroj přivést.
Shrnutí pro čtenáře
- Platné pravidlo pracuje s hranicí šesti miliard eur pro přijímání dalších nástrojů a s aktivací přechodové strategie při devíti miliardách. Nejde o denní obchodní obrat.
- Návrh Komise z prosince 2025 počítá pro běžný režim se stovkou miliard a odstraněním limitů jednotlivých kategorií aktiv. Zůstává legislativním návrhem.
- Dopis ze 7. září 2026 požaduje zrušení stropu nebo základ nejméně 1,5 bilionu eur a rovné podmínky mezi novými platformami a zavedenými depozitáři.
1. Tři čísla, tři různé právní situace
Článek 3 platného nařízení (EU) 2022/858 stanoví agregovanou hranici šesti miliard eur při přijímání nebo prvotním zaznamenání dalšího finančního nástroje. Při dosažení devíti miliard se aktivuje přechodová strategie. Dohled může stanovit nižší hranice. Vedle toho existují omezení pro jednotlivé druhy nástrojů: například tržní kapitalizace emitenta akcií pod 500 milionů eur a u vymezených dluhových nástrojů velikost emise pod miliardou, s uvedenými výjimkami.
Návrh Komise COM(2025) 943 by hlavní hranici posunul na 100 miliard a přechodovou na 150 miliard. Pravidla zároveň výrazně přestavuje. Dopis účastníků trhu chce pro běžný režim ještě větší prostor.
Rozlišování není slovíčkaření. Rozpočet platformy může vycházet z očekávané reformy, ale její dnešní oprávnění musí odpovídat platným pravidlům a rozhodnutí dohledu. Investor ani emitent by neměl přijmout formulaci „EU zvýšila limit na sto miliard", pokud předloženým dokladem zůstává pouze návrh.
2. Co se do limitu vlastně počítá
Mediální zkratka „limit obchodování" může vyvolat dojem, že se sleduje objem denních nákupů a prodejů. Nařízení však pracuje se souhrnnou tržní hodnotou přijatých nebo evidovaných nástrojů. Pro průběžné posuzování využívá měsíční průměr odvozený z denních závěrečných cen a evidovaného počtu nástrojů se stejným ISIN.
Z tohoto rozdílu vyvozujeme praktický důsledek: opakované zobchodování stejného nástroje se nerovná pokaždé novému přírůstku jeho evidované hodnoty. Naopak růst ceny již přijatých nástrojů může zmenšit volný prostor, aniž přibude nový emitent. Počet transakcí a využitá kapacita proto nemohou být zaměňovány ani v obchodní prezentaci platformy.
Pro finančního ředitele je vhodnější než jediná informace o „celkovém limitu" otázka, kolik místa je dostupné pro jeho emisi, jak provozovatel sleduje jeho vývoj a co se stane při růstu cen. Kapacita by se měla posuzovat také během životnosti nástroje. Víceleté financování potřebuje předvídatelnou infrastrukturu i po dni úspěšného vydání.
3. Vyšší kapacita může změnit ekonomiku trhu
Provozovatel před zahájením významnějšího obchodování platí za dohledové řízení, systémy, bezpečnost, právní dokumentaci a připojení účastníků. Tyto výdaje se nedělí rovnoměrně s každým novým obchodem. Část představuje fixní náklady, které se při malém objemu rozpočítají na omezený počet klientů. Vyšší strop může zlepšit jejich návratnost, ale sám nepotvrzuje skutečnou poptávku.
ESMA ve zprávě z června 2025 zaznamenala omezený počáteční nástup režimu a doporučila větší pružnost a trvalejší rámec. Její přehled pokrývá období jen do 31. května 2025. Tehdejší počet povolených infrastruktur proto nelze vydávat za současný stav trhu.
Naše ekonomická interpretace má dvě strany. Větší prostor může přilákat instituce, pro které je malý pilot neúměrně nákladný. Současně může přivést více konkurence pro menší poskytovatele. Úspěch české platformy se tedy nebude odvíjet pouze od velikosti povoleného provozu, ale také od specializace, přístupu k investorům a ceny služby. Větší tržiště bez kupujících emisi neprodá.
4. Komise navrhla širší změnu než přepsání čísla
Prosincový návrh ruší limity jednotlivých kategorií aktiv a pro běžný režim zohledňuje agregaci na úrovni skupiny. Vedle něj zavádí zjednodušený režim. Cílem je rozšířit možnosti DLT infrastruktury a upravit její začlenění do evropského kapitálového trhu. Výsledná pravidla se mohou během jednání Parlamentu a Rady změnit.
Aktuální přehled Komise k jednotnému trhu nadále řadí balíček integrace a dohledu mezi návrhy čekající na konečné přijetí spolunormotvůrci. Předkladatel není konečný zákonodárce. Je proto nutné oddělit přijetí návrhu Komisí od přijetí a použitelnosti výsledného právního předpisu.
Pro podnik to znamená pracovat s více scénáři. Emise, která je proveditelná v dnešním režimu, nemusí čekat na každou část reformy. Obchodní model závislý na širších budoucích výjimkách však potřebuje také variantu pro zpoždění nebo odlišný výsledek. Zvlášť dlouhodobé smlouvy by neměly měnit nezávazný legislativní předpoklad v pevný závazek zákazníka.
5. Požadavek odvětví je zároveň sporem o konkurenci
Signatáři zářijového dopisu preferují odstranění agregovaného stropu pro běžný režim. Pokud jej zákonodárci zachovají, navrhují jako základ 1 500 miliard eur a možnost dalšího zvyšování Komisí bez předem určeného maxima. Odmítají také diskutované varianty, které by zavedeným depozitářům poskytly výrazně vyšší hranice než ostatním DLT infrastrukturám.
Tyto postoje jsou požadavkem zájmové skupiny. Částky z popisovaných variant nelze považovat za již schválená pravidla. Zároveň jde o věcnou otázku: pokud dvě infrastruktury obsluhují srovnatelný nástroj a nesou srovnatelné riziko, rozdílná kapacitní omezení ovlivní, která získá větší klienty.
Z našeho pohledu však rovné podmínky nevyžadují ignorovat rozdíly v právní finalitě, řízení rizik nebo rozsahu stávajícího povolení. Rozhodující má být doložená funkce a riziko konkrétního modelu. Samotné stáří instituce ani označení „nová technologie" nejsou dostatečným argumentem pro výhodnější zacházení. Českým emitentům by prospěla především skutečná možnost vybírat mezi srovnatelně spolehlivými poskytovateli.
6. Americký příklad potřebuje správné měřítko
Dopis využívá americkou tokenizaci jako argument pro evropskou konkurenceschopnost. Srovnání ale musí zachovat rozdíl mezi možným rozsahem způsobilých aktiv, skutečně tokenizovaným objemem a obchodní aktivitou. Velký trh, ze kterého lze vybírat aktiva, není důkazem, že celý tento trh už funguje na blockchainu.
No-action stanovisko pracovníků SEC pro DTC z 11. prosince 2025 se týká popsané pilotní služby a konkrétních pravidel. DTC převádí evidenci vymezených nároků k cenným papírům do tokenizované podoby pro zapojené účastníky a registrované peněženky. Stanovisko je podmíněné popsanými skutečnostmi; nepředstavuje obecnou výjimku pro každý tokenizační projekt.
Proto nepřebíráme jednoduchý závěr, že Spojené státy odstranily všechny limity a Evropa pouze brzdí. Pro českého poskytovatele je užitečnější porovnat přístup účastníků, druh nároku, odpovědnost za evidenci a možnosti návratu do původního systému. Teprve pak dává porovnání maximálních hodnot smysl. Jinak jsou vedle sebe dvě velká čísla označující rozdílné věci.
7. Český emitent už může posuzovat konkrétní služby
Debata není vzdálená domácímu trhu. DLT ceník Centrálního depozitáře cenných papírů, verze 3 účinná od 1. července 2026, rozlišuje poplatky účastníků, emitentů, majitelů účtů i úkonů spojených s převody a zástavami. Zároveň popisuje DLT evidenci jako oddělenou od běžné centrální evidence. To je konkrétní podklad pro kalkulaci, nikoli důkaz libovolného burzovního obchodování.
Firma by měla sestavit rozpočet pro celý život nástroje: přípravu emise, počáteční zápis, vedení evidence, výplaty, změny vlastníků a případné ukončení. Stejně důležité je zjistit, kdo zprostředkuje distribuci a zda bude existovat reálná cesta k dalšímu prodeji. Evidence cenného papíru a likvidní trh jsou dvě odlišné služby.
Prospektové nařízení navíc řeší veřejnou nabídku a přijetí k obchodování v příslušném rozsahu včetně výjimek. Samotná účast infrastruktury v DLT režimu firmě nedává plošnou výjimku z informačních povinností. Konkrétní nabídku je nutné posoudit podle její struktury, investorů a použitelného znění předpisů.
8. Kapacita musí růst spolu s odpovědností
S větším objemem se zvětšuje dopad chyby evidence, nefunkčního přístupu nebo nedostupného vypořádání. DORA pro subjekty ve své působnosti stanoví rámec řízení digitálních rizik, incidentů, testování a závislostí na technologických dodavatelích. Blockchain není důvodem, aby tyto otázky odpadly.
Zákazník nemusí hodnotit zdrojový kód sám. Měl by však dostat srozumitelnou odpověď, kdo opraví chybný záznam, jak se ověří oprávněný vlastník a jak pokračuje obsluha při výpadku. Přechod do jiného systému musí pokrýt práva investorů, historii i související peněžní závazky, nejen technický export tokenů. Odpovědnost by měla být dohledatelná ve smlouvách a provozních pravidlech.
Spor o stropy otevírá potřebnou debatu o velikosti evropského trhu. Pro emitenta ale zůstává rozhodující konkrétní nabídka: platné oprávnění, dostupná kapacita, celkové náklady, přístup investorů a kontinuita evidence. Reformu je vhodné sledovat jako možný zdroj lepších podmínek. Dnešní rozhodnutí se stále musí opírat o službu, kterou provozovatel smí a dokáže poskytnout.
Odkazy a zdroje
Ledger Insights — DLT Pilot Regime: Nasdaq, Boerse Stuttgart, others lobby to drop tokenization caps, 9. 9. 2026
Společný dopis — Industry recommendation on larger scale volumes within the DLTPR under the MISP, 7. 9. 2026
EUR-Lex — nařízení (EU) 2022/858 o DLT Pilot Regime, zejména článek 3
Evropská komise — legislativní návrh COM(2025) 943, 4. 12. 2025, zejména článek 8
Evropská komise — One Europe, One Market roadmap; legislativní stav balíčku
ESMA — Report on the functioning and review of the DLTR, 25. 6. 2025
SEC Division of Trading and Markets — no-action letter pro DTC, 11. 12. 2025
Centrální depozitář cenných papírů — DLT ceník, verze 3 účinná od 1. 7. 2026
EUR-Lex — prospektové nařízení (EU) 2017/1129
EUR-Lex — DORA, nařízení (EU) 2022/2554
Metodická poznámka
Všech deset zdrojů bylo otevřeno 11. září 2026. Platné hranice byly kontrolovány v nařízení, navrhované hranice v návrhu Komise a požadavky trhu v původním dopisu. Hodnoty 6 a 100 miliard označují vstupní kapacitní hranice příslušných režimů, nikoli denní obrat; 9 a 150 miliard označují odpovídající přechodové hranice. Číslo 1,5 bilionu je požadavek signatářů, nikoli přijatý limit. Dopad na ceny, konkurenci a návratnost je redakční interpretací. Zpráva ESMA z roku 2025 není aktuálním součtem licencí. Americký no-action dokument nedokazuje realizaci potenciálního objemu tokenizace. Vyhledávací náhled CDCP uváděl starší ceník; použitá verze a účinnost byly ověřeny přímo uvnitř otevřeného PDF.
Základ článku: autorský text vychází z platného nařízení o DLT Pilot Regime, legislativního návrhu Evropské komise, dopisu zástupců trhu ze 7. září 2026 a primárních podkladů ESMA, SEC a českého centrálního depozitáře. Redakčním podnětem je článek Ledger Insights z 9. září 2026.
Text slouží k informačním a vzdělávacím účelům. Nenahrazuje právní ani investiční poradenství a nepředstavuje doporučení emise či platformy. Konkrétní projekt vyžaduje posouzení platného práva, oprávnění poskytovatelů a smluvních podmínek.
Co to znamená pro vás
Převedeme článek do kontextu vaší role, firmy a oboru a vytvoříme praktický výstup, se kterým můžete dál pracovat.
Chcete vědět, co tento článek znamená přímo pro vás?
Přihlaste se a doplňte svůj profesní profil — ke každému článku vám pak vysvětlíme dopad přímo v kontextu vaší role, firmy a oboru.
Komentáře
Zatím žádné komentáře. Buďte první!
Doporučujeme také přečíst
Na základě vašeho čtenářského profilu a tématu tohoto článku AI pro vás vybrala nejvhodněji navazující čtení.