Швейцарский CHFD тестирует условные платежи. Решающим станет урегулирование споров
CHFD работает в ограниченном тесте с девятью компаниями. Работающий условный платёж требует чёткой ответственности и порядка разрешения споров, а не только быстрого перевода.
Перенесите полный текст статьи в свой ChatGPT, Claude или Gemini и рассмотрите её значение для вашей работы.
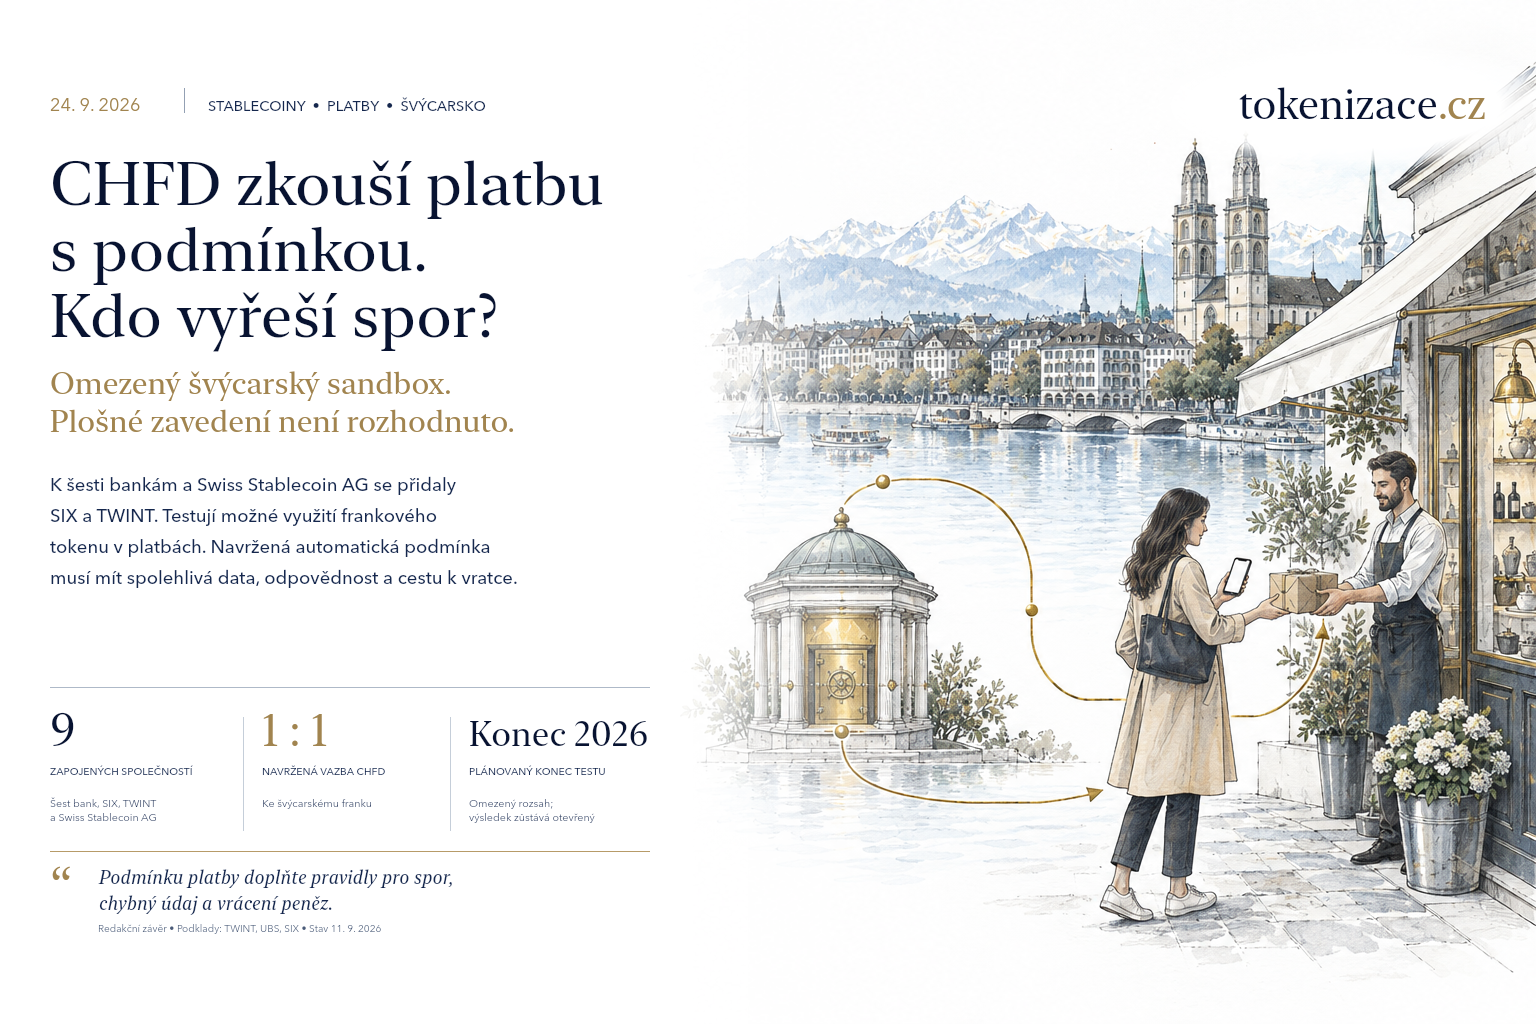
Заплатить лишь после выполнения условия звучит просто. Для билета условием может быть действительная передача покупателю, для подержанного фотоаппарата — его получение. Трудность возникает, когда продавец и покупатель расходятся во мнениях о том, что произошло. Быстрая платёжная инфраструктура сама не разрешит их спор.
Именно поэтому заслуживает внимания новый шаг швейцарского проекта CHFD. Участие финансовой инфраструктуры SIX и платёжного приложения TWINT открывает практическую дискуссию о соединении банковских денег, цифровых активов и обычной покупки. Для чешских и словацких компаний самая интересная часть эксперимента — проектирование коммерческого процесса: кто подтверждает условие, кто может приостановить платёж и кто вернёт клиенту деньги, если сделка не состоится.
Кратко для читателя
- CHFD работает в ограниченном швейцарском испытании. Присоединение новых партнёров не означает объявления всеобщей доступности для клиентов TWINT.
- Условному платежу помимо программы нужны надёжные входные данные, договорная ответственность и путь к исправлению ситуации.
- Компания должна сравнивать весь ход сделки, включая претензии, обмен валюты и возврат денег. Одной скорости перевода недостаточно для оценки пользы.
1. Что именно объявили в Швейцарии
Сообщение TWINT от 8 сентября перечисляет девять участвующих компаний: UBS, PostFinance, Sygnum, Raiffeisen, Zürcher Kantonalbank, BCV, SIX, TWINT и Swiss Stablecoin AG. Техническая платформа работает с конца июня. Её оператор — CHFD Infrastruktur AG, дочерняя компания Swiss Stablecoin AG; CHFD спроектирован с привязкой один к одному к швейцарскому франку.
Испытания должны продолжаться до конца 2026 года с ограниченным кругом участников и операций. Решение о коммерческом внедрении не принято. Рассматриваемые сценарии включают маркетплейсы, билеты, публичные платежи и институциональные расчёты. Уже апрельское сообщение UBS определяло совместное тестирование банков и техническую базу Swiss Stablecoin AG.
Отсюда нельзя заключать, что каждый участвующий банк самостоятельно выпускает токен, гарантирует весь проект или предлагает его всем клиентам. Участие в инициативе, эксплуатация инфраструктуры и обязательство перед держателем — разные роли. Публичное сообщение не является комплектом договоров, распределяющим все эти роли.
2. SIX и TWINT привносят опыт двух концов сделки
В корпоративном обзоре SIX описывает услуги от торговли через расчёты и хранение до платёжной инфраструктуры. TWINT представляет своё приложение как инструмент покупок в магазинах, интернете и личных платежей. Таким образом, их опыт может встретиться в операции, начинающейся заказом клиента и заканчивающейся финансовым расчётом.
Это редакционная интерпретация значения партнёрства, а не опубликованный план конкретной интеграции. Участие SIX не означает автоматического подключения CHFD ко всем его рынкам. Аналогично присутствие TWINT не подтверждает появления нового токена в кошельках обычных пользователей.
Для проектирования услуги это различие полезно. Платёжный экран может обещать простую покупку, тогда как банковская часть решает совсем другие вопросы: доступность денег, полномочия подписывать поручения и работа при сбое. Качественный пилот должен соединить обе перспективы в одном конкретном коммерческом сценарии. Иначе получится впечатляющая демонстрация, которой не смогут пользоваться бухгалтерия и поддержка клиентов.
3. Программа может проверить условие, но кто-то должен его определить
Представим модельную продажу билета. Покупатель вносит средства, система проверяет передачу действительного права входа и затем перечисляет сумму продавцу. Такое соединение может устранить ситуацию, когда одна сторона выполнила обязательство, а другая — нет. Это наша иллюстрация возможной модели, а не описание опубликованной реализации CHFD.
Определяющий вопрос — откуда система знает, что билет действителен. Если данные поступают непосредственно от организатора, нужно учитывать его доступность и полномочия изменять запись. Если система полагается на маркетплейс, она наследует и его ошибки. Фотография билета, присланная продавцом, — иное доказательство, чем подтверждение системы, контролирующей вход на мероприятие.
Та же проблема существует с товарами. Запись перевозчика «доставлено» подтверждает не то же самое, что «поставлено без дефектов». Платёжное правило должно соответствовать коммерческому соглашению. Слишком узкое условие навредит покупателю, слишком свободное позволит задерживать деньги продавца. Более точное программное обеспечение не заменит отсутствующей договорённости о моменте надлежащего исполнения.
4. Претензии должны входить в проект с самого начала
В существующих услугах TWINT есть понятный путь при несогласии с оплатой покупки: клиент сначала обращается к продавцу, а при неудаче — в поддержку своего приложения. Помочь должны документы о покупке и переписке. Так описана официальная процедура спорных покупок. Это не правила нового пилота CHFD, а напоминание о том, насколько конкретным должен быть клиентский путь.
Условный платёж должен различать как минимум три момента: деньги ожидают выполнения условия, платёж завершён и возникло новое требование возврата. Исправление завершённой сделки может быть отдельным платежом. Оно не обязательно означает удаление первоначальной операции или возможность произвольно переписывать бухгалтерскую историю.
Поэтому в проекте услуги должны быть сроки представления доказательств, человек, ответственный за решение, и источник средств для возврата. Если система допускает чрезвычайную приостановку, нужны узкие полномочия и запись каждого их использования. Без такого распределения автоматизация может лишь перенести спор из отделения в недоступную техническую поддержку.
Отдельно следует рассматривать мошенничество. Рекомендации TWINT по безопасности призывают проверять получателя и соблюдать осторожность на интернет-маркетплейсах. Ведь надёжное приложение не придаёт надёжную личность каждому контрагенту. Проверка клиента, защита счёта и добросовестность продавца — разные вещи.
5. Привязка к франку не говорит, кто должен франк
Соотношение один к одному часто оказывается самым заметным элементом презентаций стейблкоинов. Но с финансовой точки зрения ещё нужно определить должника, состав и хранение резервов, право погашения и порядок при дефолте. Для CHFD нельзя полностью восстановить эти условия только по пресс-релизам. Имена крупных партнёров также не заменяют эмиссионной документации.
Помогает сравнение с другим швейцарским проектом. В материалах Helvetia Швейцарский национальный банк обозначает используемые там оптовые цифровые деньги как юридическую и экономическую форму депозитов в центральном банке в иной технологической форме. Для CHFD подобный статус требования к центральному банку не заявлен. Оба проекта нельзя объединять в одну категорию «цифровой франк» без дополнительного объяснения.
В разъяснении о стейблкоинах FINMA обращает внимание, в частности, на банковские гарантии некоторых эмитентов и связанные риски для банков и держателей. Это общий регуляторный контекст. Он не доказывает, что конкретно CHFD использует такую конструкцию, и не подтверждает защиты его держателей тем же режимом, что и обычного банковского счёта.
6. Испытание и изменение закона идут по разным временным шкалам
В октябре 2025 Федеральный совет открыл консультацию об изменении закона о финансовых учреждениях. Он предложил новые лицензионные категории и дополнительные правила для стейблкоинов и криптоуслуг. Консультационный срок закончился 6 февраля 2026. Этот документ подтверждает предложение и его цели, а не автоматическое вступление в силу всего предполагаемого режима.
Поэтому слово sandbox в банковском сообщении нельзя использовать как универсальное подтверждение регулятора. Нужно изучать реальные условия испытания и возможные индивидуальные разрешения. Опубликованное сотрудничество частных компаний само по себе не доказывает наличия специального законодательного исключения, надзорного одобрения каждой бизнес-модели или готовности массового предложения.
Для предпринимателя важен способ работы с неопределённостью. Коммерческий договор может допустить небольшой тест с ограниченным воздействием и заранее определённым прекращением. Но инвестиции в общекорпоративный платёжный процесс требуют более твёрдой документации и ясного резервного решения. У этих двух фаз должны быть разные бюджеты и критерии успеха.
7. Чешские и словацкие компании начнут с конкретной сделки
Чешский поставщик, продающий швейцарскому покупателю, гипотетически мог бы связать высвобождение платежа с приёмкой поставки. Но польза зависит от того, примет ли покупатель те же условия и сможет ли компания быстро использовать средства. Получение токена не завершает весь финансовый процесс, если бухгалтерии нужна банковская выписка или поставщики требуют кроны либо евро.
Перед экспериментом имеет смысл описать одну реальную сделку: кто заказывает, кто принимает, как выглядит претензия, когда наступает срок оплаты и сколько стоит перевод в валюту компании. Кроме того, курс швейцарского франка меняется относительно кроны и евро. Стабильность токена к франку не устраняет валютного риска внешней торговли.
Столь же важно разделить данные. Перевозчику нужно подтвердить доставку, но необязательно видеть цену финансирования. Платёжному оператору не нужно полное содержание коммерческого спора. Модель, требующая передачи всей документации всем участникам, может создать больше работы, чем сегодняшняя бухгалтерская интеграция. Пользой может стать и более экономное подтверждение одного решающего факта.
Наконец, необходимо проверить реальную доступность услуги и трансграничные условия. Этот швейцарский эксперимент не является предложением доступа каждой чешской или словацкой компании. Из его существования нельзя выводить право предлагать тот же продукт в другой юрисдикции.
В финансовом сравнении особое место занимает ожидание условия. Средства клиента уже могут быть заблокированы, тогда как продавец ещё не может ими воспользоваться. Кто финансирует этот промежуток и несёт расходы при затяжном споре? Если новая модель лишь перекладывает их на меньшего поставщика, общая экономика сделки автоматически не улучшается. Пилот должен сравнить фактический день доступности денег с действующим договором, включая возможный аванс, удерживаемую сумму и сроки перевозчика. Лишь такое сравнение покажет, кому услуга приносит ценность.
8. Как распознать полезный результат эксперимента
Убедительным результатом мы считали бы сделку, по которой опубликованы не только скорость успешного платежа, но и время разрешения исключения, доля ручных вмешательств и расходы при возврате денег. Это наши редакционные критерии, а не заявленные показатели CHFD.
Контрольное испытание должно включать недоступного поставщика данных, несогласие клиента и ошибочно указанного получателя. В каждой ситуации должно быть ясно, кто принимает решение, как подтверждается результат и как восстанавливается работа. При обычной покупке такое выполнимое исправление часто ценнее для клиента, чем чуть более быстрое подтверждение.
Поэтому возможная итоговая оценка CHFD будет интересна прежде всего своей конкретностью. Если она покажет, как распределить ответственность между банком, техническим оператором, продавцом и платёжным приложением, это станет пригодным опытом и за пределами Швейцарии. Переносимым будет проверенный процесс и его экономика. Один список партнёров не способен создать такую ценность.
Источники
Методическое примечание
Все десять указанных источников открыты при исследовании 11. 9. 2026. Ledger Insights служит поводом; точные проектные данные основаны на сообщениях участников. Пресс-релиз не является независимой проверкой операционных результатов. Модельные примеры, предложения распределения ответственности и критерии оценки являются редакционным анализом. Опубликованные источники не дают полной эмиссионной документации CHFD, конкретных лимитов, результатов испытаний или обязательной даты коммерческого предложения. Историческая консультация не обозначается как новый действующий правовой режим. Перед запланированной публикацией следует дополнить возможные изменения, опубликованные позднее.
Ограничение ответственности
Статья носит информационный и образовательный характер. Она не является инвестиционной рекомендацией, юридической, налоговой или платёжной консультацией либо предложением конкретной услуги. Пригодность и правовые условия использования необходимо оценивать исходя из конкретного продукта, договоров и юрисдикции.
Что это значит для вас
ИИ рассмотрит статью с учётом вашей роли, компании и отрасли. Выберите один рабочий материал, который нужен вам сейчас.
Сохранённые результаты и заметки приватны. Публикация профиля не открывает их другим пользователям.
Загрузка аккаунта…
Контекст и перспективы
Загрузка…
Открыть всю категорию →Комментарии
Пока нет комментариев. Будьте первым!
Рекомендуем также прочитать
Дополнительные статьи по теме и категории.