SEC открывает новый способ торговли акциями. Условие — реальные права акционера
SEC предоставила временное условное исключение для торговли токенизированными акциями NMS через автоматизированные пулы ликвидности. Одинаковой цены недостаточно: допустимый токен должен сохранять права традиционной акции.
Перенесите полный текст статьи в свой ChatGPT, Claude или Gemini и рассмотрите её значение для вашей работы.
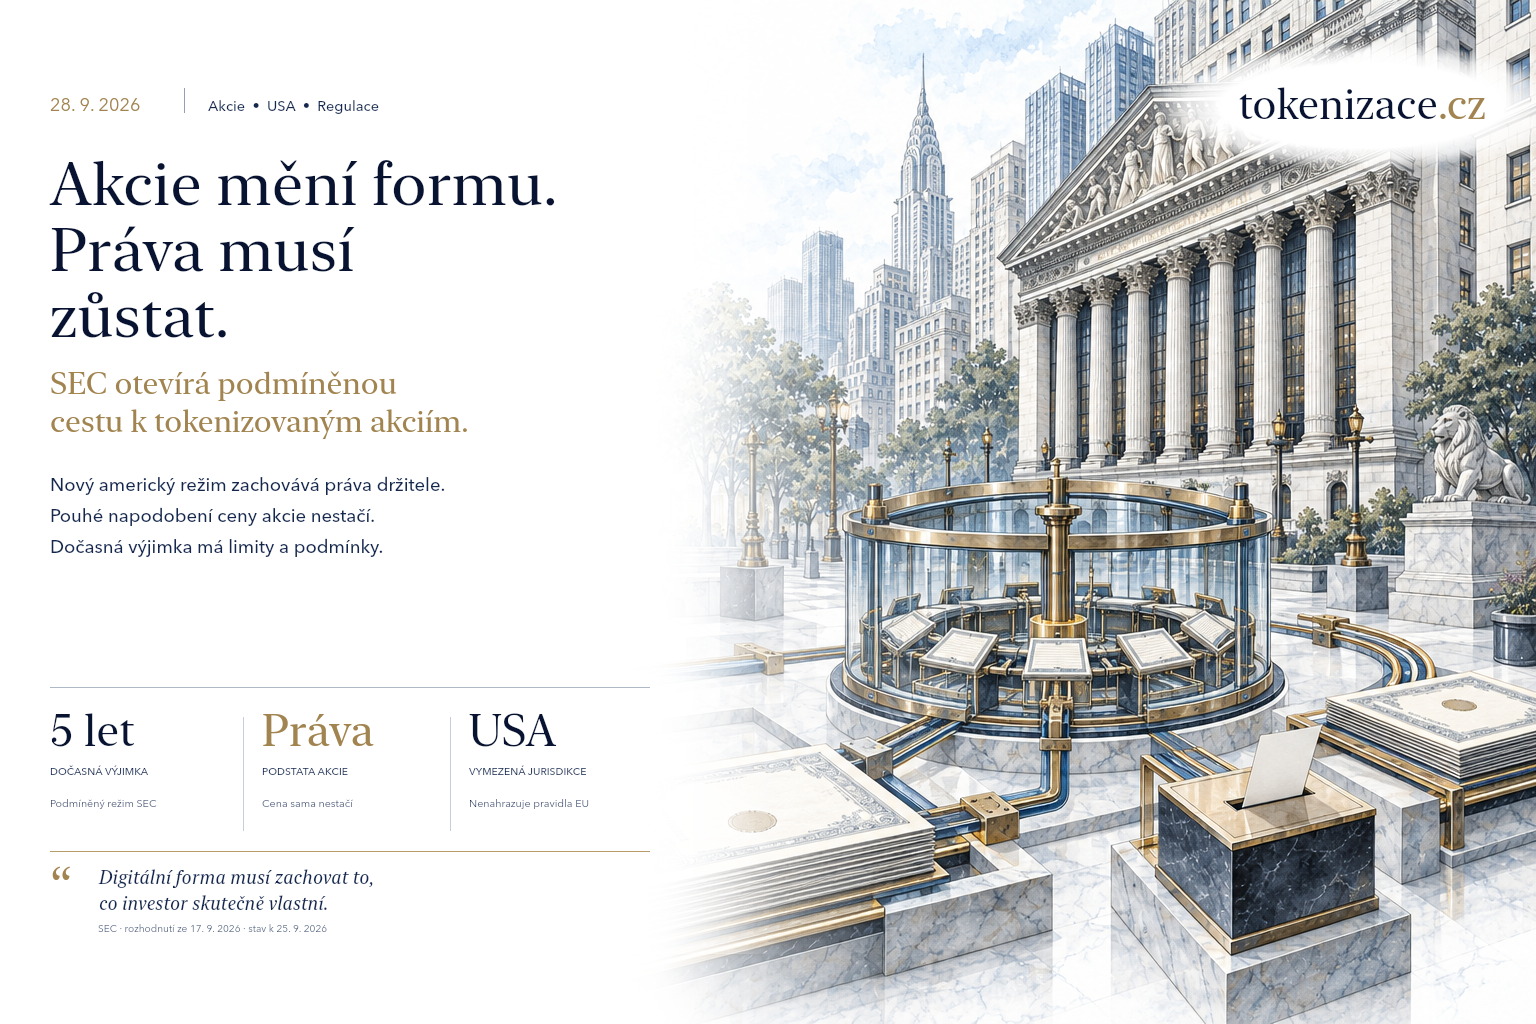
Токен с той же ценой, что и акция, не обязательно даёт владельцу те же права. Именно этот вопрос лежит в центре нового американского исключения для торговли токенизированными акциями. SEC позволяет при установленных условиях использовать автоматизированные механизмы, знакомые по цифровым рынкам. Одновременно она требует не потерять по пути то, что инвестор действительно покупает.
Для чешской или словацкой компании в решении интереснее защита содержания инструмента, чем сама технология. Новый торговый маршрут может отличаться от существующей биржи, но ему по-прежнему нужны точно определённый владелец, передача прав и правила нестандартных ситуаций. Сентябрь приносит конкретный американский эксперимент, а не универсальное разрешение выпускать акции в виде произвольных токенов.
Кратко для читателя
- SEC предоставила временное условное исключение определённым платформам и поставщикам ликвидности при торговле токенизированными акциями NMS через автоматизированные пулы ликвидности.
- Одной и той же цены недостаточно. Допустимый токен должен сохранять права, соответствующие традиционной акции; синтетическое воспроизведение её доходности не входит в этот режим.
- Для европейской компании решение обозначает важное направление развития. Оно не заменяет европейских правил для финансовых инструментов и оценки конкретного предложения.
Что именно разрешила SEC
Пресс-релиз SEC от 17 сентября описывает два связанных освобождения: для Tokenized Securities Venues, сокращённо TSV, от определения биржи, а для определённых поставщиков ликвидности — от определения дилера, торгующего за собственный счёт. Основа — торговля некоторыми токенизированными акциями NMS, то есть инструментами американской национальной рыночной системы, с помощью автоматизированных маркетмейкеров и пулов ликвидности.
Освобождение условное и ограничено пятью годами. Сообщение требует, в частности, контролируемого доступа участников, публичных проверяемых контрактов в публичном блокчейне, прозрачности работы и одновременной остановки торговли при приостановке базовой акции на её основном рынке. Следовательно, речь идёт о конкретном способе организации торговли. Из сообщения нельзя заключить, что SEC одобрила любую услугу, добавившую токенизацию в название.
Автоматизированный пул ликвидности можно представить как среду, в которой цена и исполнение сделки определяются заранее установленным механизмом и доступными активами. Его работа отличается от сопоставления заявок на покупку и продажу в традиционной книге заявок. Однако и автоматический механизм не создаёт неограниченного количества контрагентов или денег. Стоимость сделки зависит в том числе от объёма доступной ликвидности и размера поручения.
Право на дивиденд нельзя заменить похожим графиком цены
Январская позиция профильных подразделений SEC различает токенизацию самим эмитентом и модели третьих сторон. У третьей стороны это может быть учёт прямого или косвенного интереса в ценной бумаге, находящейся на хранении, но также её собственный инструмент, лишь воспроизводящий доходность другого актива. Эта позиция — разъяснение сотрудников SEC, а не новое правило Комиссии.
Для инвестора различие принципиально. В одном продукте речь идёт о голосовании и выплатах, связанных с базовой акцией. В другом у него может быть прежде всего договорное требование к поставщику, обещающему экономический результат, привязанный к её цене. Сходство графика в приложении ничего не говорит об этом различии. Добавляется и вопрос о судьбе требования при несостоятельности посредника.
Сентябрьское решение SEC исключает синтетическое воспроизведение базового инструмента из определения допустимой токенизированной акции NMS. Для акций, токенизированных не связанной с эмитентом третьей стороной, оно дополнительно требует уведомления первоначального эмитента. Торговля не может начаться раньше чем через 30 календарных дней после вручения, и эмитент вправе за этот срок заявить возражение. Таким образом, одинаковые права — не просто обещание на маркетинговой странице платформы.
Небольшому эксперименту нужны точные границы
Решение ограничивает число торгуемых символов и долю объёма торгов. Для категории Tier 1 установлено не более 75 символов и 0,25 процента среднего дневного объёма соответствующей акции за предыдущий месяц; для Tier 2 — 250 символов и 2,5 процента. Правила также включают агрегирование связанных TSV. Точная методика приведена на страницах 23–25 решения.
Эти границы имеют коммерческое значение. Платформа должна решить, какие инструменты включить в предложение и кого обслуживать. Ограниченная ёмкость одновременно означает, что из правовой возможности нельзя без дополнительных оснований выводить массовый переход американского рынка акций. Для бизнес-плана принципиальна разница между доступным режимом и объёмом, который конкретная услуга действительно может обслужить.
Комиссар Hester Peirce рассматривает исключение в контексте поиска дополнительных способов торговли в блокчейне. Mark Uyeda напоминает о роли временных исключений в развитии рыночных моделей. Это их публично выраженные взгляды. Определяющие операционные условия по-прежнему следует искать в самом решении.
Торговая платформа — лишь одна часть цепочки
Когда инвестор подаёт поручение, его интересуют цена и подтверждение сделки. Но эмитент должен также обеспечить правильный список управомоченных лиц, материалы для голосования, выплату дивидендов и обработку корпоративных изменений. Токенизация должна соединить эти процессы. Иначе появится быстрый торговый экран, за которым сотрудники продолжат вручную исправлять расхождения учётных систем.
Отдельное письмо сотрудников SEC, касающееся DTC, от декабря 2025 рассматривает пилотную услугу токенизации депозитария в конкретном объёме. Оно не тождественно сентябрьскому исключению для TSV. Его существование показывает, почему нужно отличать учёт и хранение от самой торговой площадки. Разрешение одной функции нельзя автоматически перенести на всю цепочку поставщиков.
Аналогичным образом совместные FAQ американских банковских регуляторов по капиталу исходят для допустимых токенизированных ценных бумаг из тождественных юридических требований. Технологический формат в целом не меняет подхода к капиталу, но не освобождает банк от управления рисками. Это ещё один элемент инфраструктуры, а не обещание, что каждый токен будет одинаково допустимым обеспечением для банка.
Что следует оценить чешской или словацкой компании
Американское нововведение не предоставляет чешскому эмитенту автоматического пути к американским инвесторам. Сначала компания должна определить, какую ценную бумагу предлагает, кому, через какого посредника и в каком правовом режиме. Лишь затем имеет смысл выбирать техническую среду. Обратный порядок может закончиться готовым токеном, для которого нет пригодного канала размещения.
В Европе статья 2 MiCA исключает из сферы действия регламента криптоактивы, квалифицируемые как финансовые инструменты. Рекомендации ESMA подчёркивают технологически нейтральную оценку. Таким образом, название «токен» не создаёт самостоятельного обходного пути вокруг правил рынка капитала.
Практическая проверка продукта должна начинаться с документа, связывающего цифровую запись с конкретным требованием. Затем проверяют лицо, ответственное за учёт, голосование и выплаты, возможность перевода за пределы данного приложения и порядок действий при его сбое. В случае третьей стороны нужно также понимать способ хранения базовых акций и последствия её дефолта. Этот вопрос ценен ещё до первой демонстрации пользовательского интерфейса.
Новый американский режим открывает пространство для конкуренции за лучшую организацию торговли. Его долгосрочную ценность покажет то, сохранят ли новые услуги понятные права и одновременно обеспечат пригодную ликвидность, соразмерные расходы и управляемую работу. Для эмитента именно это сочетание важнее количества блокчейнов, в которых появятся его акции.
Источники
Методическое примечание
Правовые параметры основаны на решении SEC; публичные позиции отдельных комиссаров и профильных подразделений обозначены в соответствии с их статусом. Практические последствия для эмитентов являются редакционной интерпретацией. Мы не оцениваем соответствие конкретной платформы требованиям и не утверждаем, что исключение доказывает её запуск, ликвидность или безопасность. Состояние источников проверено на 25. 9. 2026, а не на будущую дату публикации.
Ограничение ответственности
Эта статья предназначена для информационных и образовательных целей. Она не является юридической, инвестиционной, налоговой или регуляторной консультацией, а также рекомендацией конкретного инструмента или поставщика.
Что это значит для вас
ИИ рассмотрит статью с учётом вашей роли, компании и отрасли. Выберите один рабочий материал, который нужен вам сейчас.
Сохранённые результаты и заметки приватны. Публикация профиля не открывает их другим пользователям.
Загрузка аккаунта…
Контекст и перспективы
Загрузка…
Открыть всю категорию →Комментарии
Пока нет комментариев. Будьте первым!
Рекомендуем также прочитать
Дополнительные статьи по теме и категории.