Индийская облигация на пять миллиардов рупий: что токенизация меняет внутри депозитария
REC привлекла в индийском пилоте пять миллиардов рупий с купоном 7,30 % годовых. Программа Demat 2.0 сохраняет роль депозитария и существующие счета инвесторов, а денежную сторону представляет оптовая цифровая рупия центрального банка. Выпуски уже состоялись, связанная вторичная торговля и доступ розничных инвесторов относятся к более поздним фазам. Поэтому быстрая подписка не доказывает наличия ликвидного рынка.
Перенесите полный текст статьи в свой ChatGPT, Claude или Gemini и рассмотрите её значение для вашей работы.
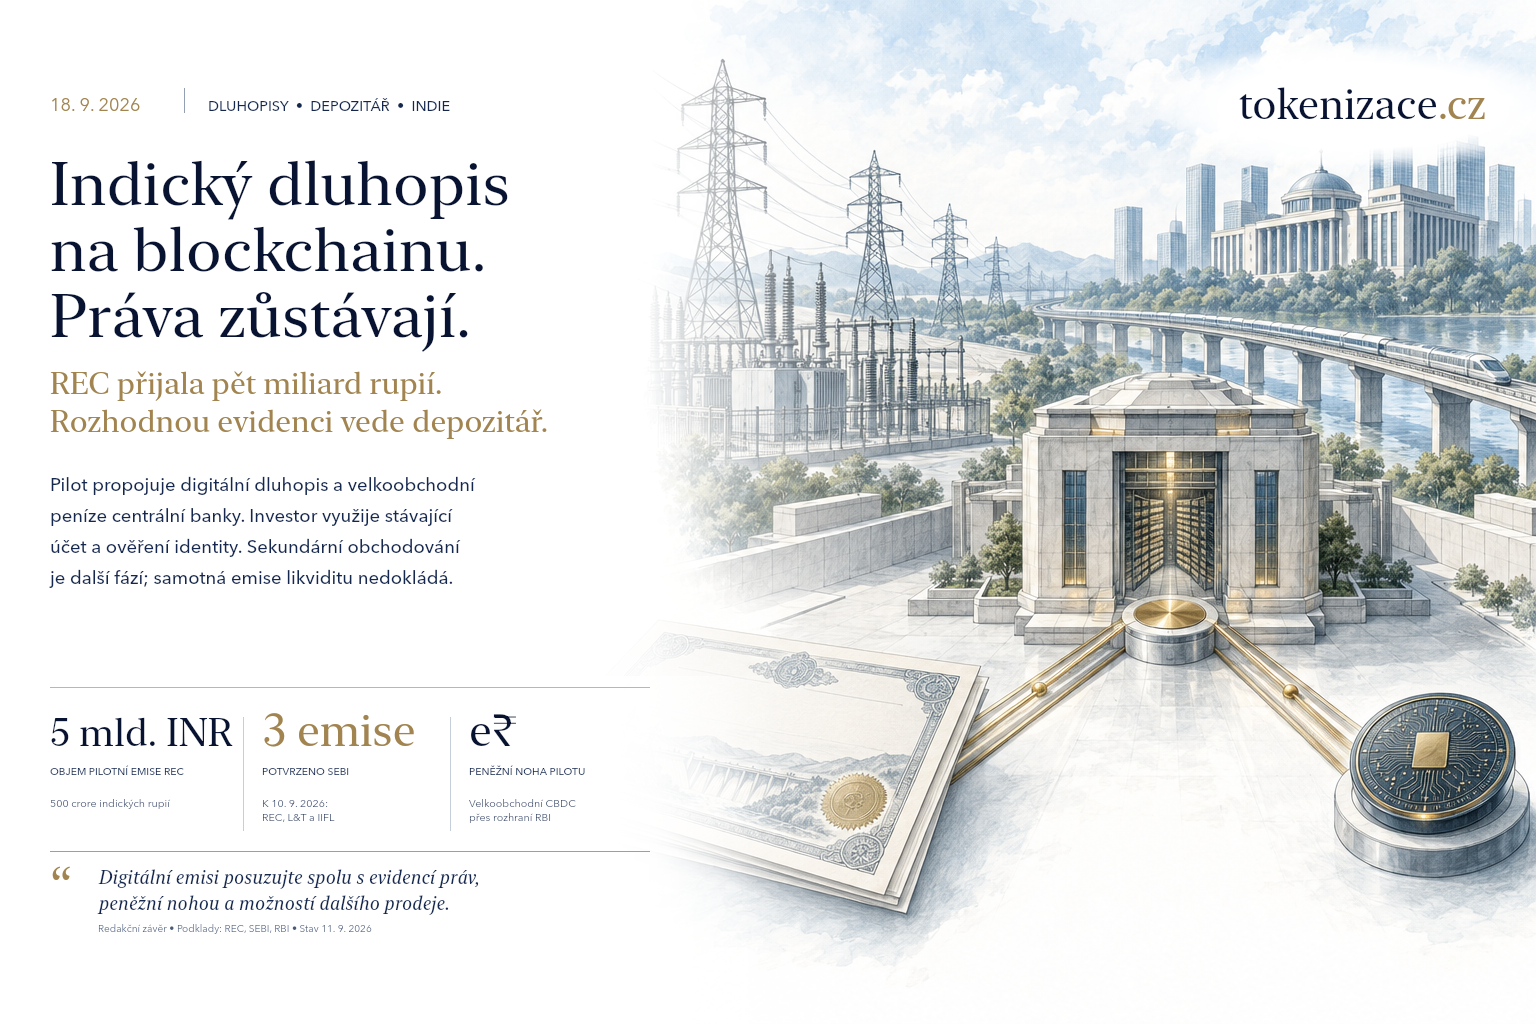
В индийской токенизации примечательно, насколько мало нового должен осваивать инвестор. Привычный счёт ценных бумаг остаётся, идентификацию не требуется повторять, криптографическими ключами управляет депозитарий. Меняется инфраструктура под поверхностью: при расчёте облигация соединяется с цифровыми деньгами центрального банка.
У этого случая уже есть реальный эмитент и реальное финансирование. 7 сентября REC приняла в пилотном выпуске пять миллиардов рупий. Через три дня SEBI описала всю программу Demat 2.0 и подтвердила появление ещё двух выпусков. Для чешского владельца компании важнее размера операции конструктивный вопрос: как оцифровать облигацию, не разрушив привычные права, ответственность и доступ инвесторов?
Кратко для читателя
- REC привлекла 500 crore INR, то есть пять миллиардов рупий, с купоном 7,30 % годовых. Это корпоративная облигация в регуляторном пилоте.
- Demat 2.0 сохраняет роль депозитария и использует существующие счета инвесторов. Денежную сторону представляет цифровая рупия центрального банка.
- Выпуски уже состоялись; связанная вторичная торговля и доступ розничных инвесторов относятся к следующим фазам. Быстрая подписка ещё не доказывает наличия ликвидного рынка.
1. Пять миллиардов рупий и важный знаменатель
В собственном сообщении REC указывает базовый объём выпуска 100 crore рупий, возможность увеличения ещё на 400 crore и принятую сумму 500 crore. Спрос достиг 796 crore, купон составляет 7,30 % годовых, срок — один год и девять месяцев. Заявки собирались на электронной платформе NSE; по данным эмитента, поступление денег, распределение и листинг состоялись в один день.
Показатель почти восьмикратного спроса относится к базовым 100 crore. По отношению к принятым 500 crore он составляет примерно 1,59 раза. Оба расчёта могут быть правильными, но рассказывают разную историю. Компания, готовящая собственный выпуск, всегда должна знать, относительно какого объёма рассчитывается переподписка.
Одновременно из купона нельзя заключить, насколько токенизация удешевила финансирование. Для этого потребовались бы сопоставимый обычный выпуск того же должника, похожий срок погашения, момент ценообразования и расходы всего процесса. Интерес инвесторов может быть связан с кредитоспособностью и ценой не меньше, чем с новым способом расчёта. Опубликованные цифры не разделяют эти влияния.
2. Новый реестр внутри знакомого рынка
SEBI описывает частную сеть с управляемым доступом, принадлежащую депозитариям. Они продолжают вести авторитетный учёт собственности и управлять ключами инвесторов. Demat 2.0 — расширение существующего счёта, а не новый счёт с новой проверкой личности. Инвестор подключает допустимый кошелёк цифровой рупии.
Эта конструкция имеет практическое значение. Если при каждом технологическом изменении всем участникам приходится заново регистрироваться, приобретать инструменты и менять внутренние согласования, выгода быстрого перевода может исчезнуть в расходах внедрения. Сохранение обслуживающего интерфейса ограничивает число изменений, которые инвестор должен освоить одновременно.
Ответственность от этого не исчезает. Она лишь переходит в систему, которая должна справляться с полномочиями, восстановлением, исправлениями и проверкой записей. Инвестору необязательно знать название технологии; ему нужно понимать, кому сообщать об ошибке и какая выписка подтверждает его владение. Именно понятный ответ может определить принятие сильнее технической новизны.
3. У денег собственная правовая природа
Согласно SEBI, Demat 2.0 связан с оптовой цифровой рупией через интерфейс центрального банка Unified Market Interface. Предполагаемый принцип расчёта соединяет поставку облигации с платежом: обе части успешно исполняются вместе.
RBI объясняет цифровую рупию как цифровую форму собственной валюты. Для данного случая важно отличать деньги центрального банка от токена, выпущенного частной компанией. Один и тот же цифровой интерфейс может скрывать другого должника и другие условия использования.
Для корпоративной подготовки отсюда следует простой порядок: сначала определить актив и деньги, а затем решать вопрос их соединения. Кто поставляет облигацию, кто предоставляет платёж, кто признаёт его окончательным и кто разбирается с неудачей? Операционная команда должна уметь ответить и при сбое, а не только на схеме успешной операции.
При сравнении стейблкоинов и токенизированных депозитов BIS подчёркивает значение способа расчёта для единой стоимости денег. Эта аналитическая рамка помогает оценивать денежный слой; она не является оценкой конкретного выпуска REC.
4. Определить цену и провести расчёт — две работы
Индийская модель не создаёт весь рынок с нуля. NSE эксплуатирует электронную платформу сбора заявок в частных облигационных выпусках ещё с 2016 года. Её назначение — организовать формирование цены и доступ участников. Токенизированный расчёт продолжает эту уже действующую часть процесса.
Это полезная поправка к представлению, будто блокчейн автоматически находит покупателей. Эмитенту по-прежнему нужны подходящая цена, документация и инвесторы, готовые нести риск. Улучшение учёта может снизить административные трения, но не ответит на вопрос, заработает ли предприятие на погашение.
Поэтому при оценке пользы мы отдельно наблюдали бы за временем подготовки предложения, успешностью подписки, временем расчёта и последующими расходами администрирования. Можно существенно улучшить одну часть и почти ничего не получить в другой. Общий лозунг о более дешёвой токенизации скрывает эти различия. Напротив, правильно организованный пилот позволяет их измерять и сравнивать с исходной работой.
5. Самый большой пробел пока находится после выпуска
SEBI указывает на продолжающуюся первую фазу выпусков и более позднее расширение на вторичную торговлю и розничных инвесторов. Кроме того, FAQ допускают переходный перевод через депозитарий, при котором платёж может проходить вне атомарной архитектуры. Это принципиальная граница для любого, кто хотел бы выводить из пилота уже готовую ликвидность.
Будущее соединение использует существующие платформы запроса котировок RFQ. NSE описывает их как среду, где участник запрашивает цену у других, а затем принимает конкретную сделку. Поэтому само наличие инструмента не означает автоматического сопоставления каждой продажи.
Инвестору, рассматривающему досрочный выход, нужно знать покупателя, цену, способ передачи и момент получения денег. Ответ «облигация токенизирована» не решает ни одного из этих условий. Для эмитента важно не обещать постоянную возможность продажи, если инфраструктура пока доказала лишь подписку. Ясное определение переходного периода защищает доверие всех участников.
6. Автоматическому купону нужны реальные деньги
Пресс-релиз SEBI предусматривает автоматизацию процентных платежей и погашения через инструкции в общем реестре. Цель — сократить повторную передачу списков держателей и расчётных данных между учреждениями.
Но с управленческой точки зрения автоматизация начинается с правильного задания. Системе нужны точный календарь, правила расчёта, момент определения владения и кошелёк со средствами. Если у эмитента нет денег, программное поручение не создаст платёжеспособности. Если в нём неверная ставка, оно может исполнить её с большой точностью.
Поэтому при внутренней проверке компании следует намеренно проходить и неприятные ситуации: смену управомоченного получателя, юридическую блокировку, недостаток средств или спор о сумме платежа. Это не утверждение о наличии таких проблем у REC. Это предложение проверок, отличающих красивую демонстрацию от обслуживания долга в течение всего срока. Успешный день выпуска — лишь начало этой ответственности.
7. Пилот уже выходит за пределы одного случая
По состоянию на 10 сентября SEBI подтверждала помимо REC также выпуски L и T и IIFL от 9 сентября. В сумме это 1 025 crore рупий. Повторение процесса у нескольких эмитентов — более ценный сигнал, чем одна демонстрационная операция, но оно всё ещё не говорит о долгосрочных расходах или ликвидности.
Следующим важным доказательством мы считали бы успешно проведённый процентный платёж, досрочную передачу, закрытие учётного периода и восстановление после инцидента. Такие наблюдения показали бы, уменьшает ли общий учёт работу всех сторон или лишь переносит её между учреждениями.
Особого внимания заслуживают исключения. Система с высокой средней скоростью может быть дорогой, если каждую нестандартную ситуацию специалисты разбирают вручную. Поэтому пользу следует наблюдать не только в обычной сделке, но и во времени обработки претензии и числе вмешательств в учёт. Здесь мы предлагаем эти показатели как редакционные критерии, а не опубликованные результаты пилота.
8. Что могут перенять чешские и словацкие компании
Европейское предприятие не может использовать индийскую песочницу как собственное юридическое разрешение. Кроме того, в ЕС MiCA исключает из своей сферы криптоактивы, являющиеся финансовыми инструментами. Поэтому токенизированная инвестиционная облигация не оценивается по маркетинговому названию токена.
Европейский DLT Pilot регулирует особый режим выбранных рыночных инфраструктур и конкретных исключений. Это не всеобщее разрешение выпускать любой долг и публично им торговать.
Перенять можно последовательность работы: определить право инвестора, установить авторитетный учёт, спроектировать денежный расчёт и обеспечить обслуживание. Лишь затем имеет смысл решать, какие части соединять технологически. Для этого компания может подготовить единую сквозную запись от утверждения выпуска через поступление денег до последнего платежа.
Индийский случай показывает амбициозное изменение внутри действующих учреждений. Его значение для чешского рынка — в том, что цифровая облигация может оставаться операционно знакомой инвестору. Но результат определит управление всей жизнью выпуска, включая ситуацию, когда инвестор хочет выйти раньше или должник не платит вовремя.
Ссылки и источники
Ledger Insights — REC issues first tokenized corporate bond, 8. 9. 2026
REC — сообщение о пилотном выпуске, 7 и 8. 9. 2026
SEBI — Demat 2.0, пресс-релиз 56/2026, 10. 9. 2026
SEBI — FAQ по Demat 2.0
RBI — Digital Rupee FAQ
NSE — Electronic Debt Bidding Platform
NSE — FAQ по Request for Quote
BIS — Stablecoins versus tokenised deposits, Bulletin 73
EUR-Lex — MiCA, регламент (EU) 2023/1114, в частности статья 2
EUR-Lex — DLT Pilot, регламент (EU) 2022/858
Методическое примечание
Источники зафиксированы на 11 сентября 2026; 18 сентября — планируемая дата публикации. Сообщения REC и полный PDF SEBI были непосредственно скачаны и прочитаны. Данные о выпусках основаны на регуляторе и эмитенте; оценка экономики и предлагаемые контрольные вопросы являются собственным редакционным анализом. Последующие фазы не выдаются за запущенные. Первенство относится к пилоту, описанному SEBI, а не ко всем облигациям мира.
Основа статьи: авторский разбор опирается на сообщения REC, пресс-релиз и FAQ индийского регулятора SEBI, документы RBI и правила рыночной инфраструктуры. Повод — сообщение Ledger Insights от 8 сентября. Статья отделяет осуществлённые выпуски от готовящейся вторичной торговли и объясняет, почему сама технология не создаёт лучшей кредитоспособности или гарантированного выхода из инвестиции.
Эта статья предназначена для информационных и образовательных целей. Она не является инвестиционной, юридической, налоговой или регуляторной консультацией либо предложением ценных бумаг. Правовая классификация, доступность и риски конкретного инструмента требуют самостоятельной оценки.
Что это значит для вас
ИИ рассмотрит статью с учётом вашей роли, компании и отрасли. Выберите один рабочий материал, который нужен вам сейчас.
Сохранённые результаты и заметки приватны. Публикация профиля не открывает их другим пользователям.
Загрузка аккаунта…
Контекст и перспективы
Загрузка…
Открыть всю категорию →Комментарии
Пока нет комментариев. Будьте первым!
Рекомендуем также прочитать
Дополнительные статьи по теме и категории.