Archax строит американский канал распространения. Один токен рынок не откроет
Archax Markets завершила регистрацию брокера-дилера в США и планирует начать работу в третьем квартале 2026 года. Распространение должны дополнить услуги tZERO: расчёты, хранение, эскроу и доступ к альтернативной торговой системе. Регистрация посредника не одобряет выпуск и не создаёт ликвидность. Американский инвестор должен быть допустим для конкретного предложения, и европейское разрешение это условие не заменяет.
Перенесите полный текст статьи в свой ChatGPT, Claude или Gemini и рассмотрите её значение для вашей работы.
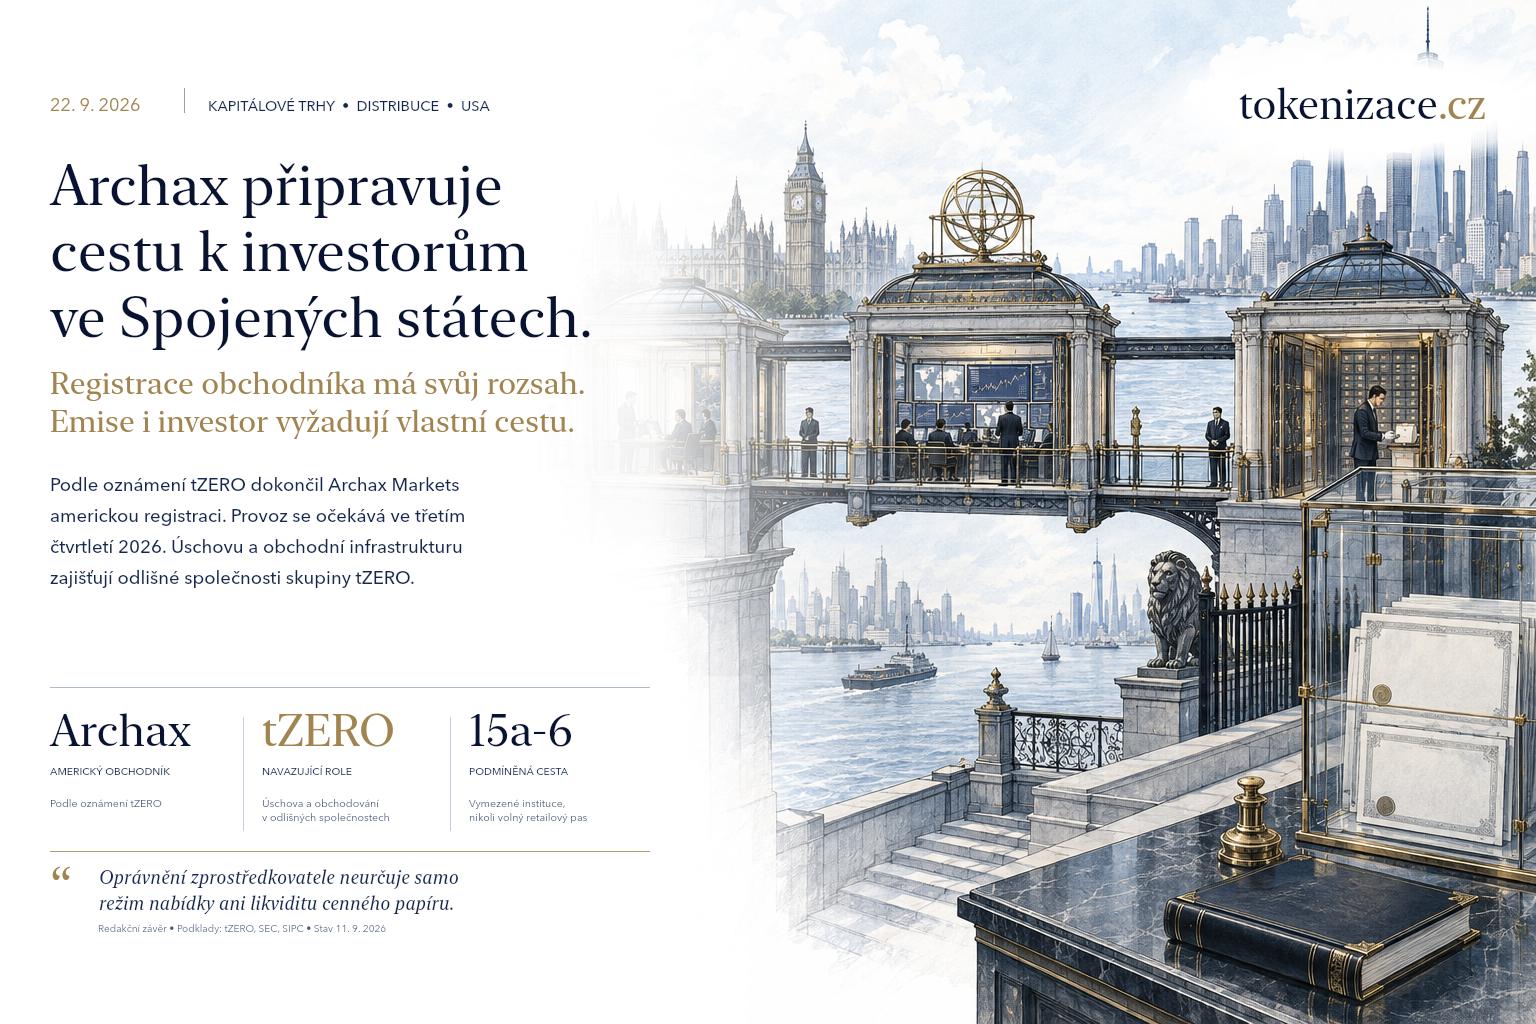
Европейский эмитент может создать токен, подготовить документацию и найти заинтересованного американского инвестора. Но между интересом и осуществлённой инвестицией стоят конкретные обязанности по размещению, договорам и учёту. Archax и tZERO показывают, как этот путь складывается из нескольких регулируемых ролей. Для чешских и словацких компаний важно, что такое соединение позволит заказать как услугу и что нужно подготовить самостоятельно.
Кратко для читателя
- Archax объявил о завершении американской регистрации брокера-дилера; начало работы ожидается в третьем квартале. Само сообщение не подтверждает осуществлённых выпусков или сделок.
- Размещение должны дополнить услуги компаний tZERO: расчёты, хранение, эскроу и доступ к альтернативной торговой системе. У каждой роли свой объём ответственности.
- Американский инвестор должен быть допустим для конкретного предложения. Доступность токена и европейское разрешение не заменяют этого условия.
1. Что действительно изменилось в сентябре
Согласно сообщению tZERO, Archax Markets LLC получил одобрение новой заявки на членство FINRA и завершил регистрацию брокера-дилера в SEC. Американские услуги планируется начать в третьем квартале 2026. Сообщение описывает частные предложения традиционных и цифровых ценных бумаг американским институциональным и аккредитованным инвесторам и сотрудничество с выбранными зарубежными брокерами.
Дату запуска важно читать точно. На дату редакционного завершения у нас есть объявленная подготовленная структура и ожидание работы, а не публичная статистика действительно завершённых операций. Ledger Insights помещает событие в контекст стремления соединить европейские токенизированные ценные бумаги с американским спросом. Это коммерческая амбиция, результат которой ещё должны показать конкретные предложения.
Для эмитента появляется возможность обсуждать более целостную услугу размещения. Поэтому первую деловую встречу следует начинать со свойств выпуска, группы инвесторов и ожидаемого объёма финансирования. Лишь затем имеет смысл определять, какую часть подготовки возьмёт посредник, какую — его партнёр, а какую компания должна обеспечить сама. Точное предложение услуг будет ценнее общего обещания доступа в Соединённые Штаты.
2. За одним интерфейсом стоят несколько ответственных компаний
Archax должен выступать как introducing broker — посредник, устанавливающий клиентские отношения и передающий последующие операции. Объявленное сотрудничество включает tZERO Securities LLC и tZERO Digital Asset Securities LLC. Оно охватывает корреспондентские расчёты, хранение цифровых ценных бумаг, эскроу и вторичную торговлю через ATS, оператором которой является tZERO Securities. Это не совокупность полномочий, автоматически приписываемых самому Archax.
Такое распределение требует понятной карты договоров. Эмитенту нужно знать, с кем он договаривается о размещении, кто принимает деньги, кто ведёт клиентские активы и кто рассматривает претензии. Инвестору нужно понимать, в какой компании у него счёт и от кого он получает выписку. Общий бренд или удобный вход могут визуально скрыть эти границы, тогда как обязанности остаются распределёнными.
Именно это разделение труда редакция считает главной экономической новостью. Создавать каждую регулируемую деятельность внутри одной компании не всегда целесообразно. Партнёрство может снизить стоимость выхода, но добавляет зависимости, которыми нужно управлять. У заказчика услуги должен быть определённый порядок и для ситуации, когда одна из последующих компаний перестаёт поддерживать данный токен или меняет условия сотрудничества.
3. Регистрация посредника и правила предложения — два решения
Само существование зарегистрированного посредника не определяет, как можно предложить конкретную ценную бумагу. SEC объясняет, что предложение и продажа требуют регистрации или применимого исключения. Частные предложения могут опираться, например, на Regulation D, но условия различаются в зависимости от выбранного пути.
Это хорошо показывает пара правил 506(b) и 506(c). Правило 506(b) не допускает общего привлечения инвесторов и рекламы предложения. Помимо аккредитованных инвесторов оно при установленных условиях допускает ограниченное число достаточно осведомлённых неаккредитованных покупателей. Но это не означает, что объявленная услуга Archax использует эту более широкую возможность. Описанная целевая группа услуги уже.
Напротив, правило 506(c) допускает общую рекламу, если все покупатели аккредитованы, эмитент предпринимает разумные шаги для проверки их статуса и выполняет другие условия. Поэтому один и тот же токен может требовать существенно разного способа кампании. Решение о размещении должно предшествовать рекламному бюджету, публичной презентации и публикации инвестиционной формы. Изменение кнопки на сайте уже не исправит надёжно ошибочное начало предложения.
4. Аккредитация инвестора должна отражаться в процессе
Обозначение «аккредитованный инвестор» — правовая категория, а не синоним человека, интересующегося технологиями. Операционный вопрос — как подтвердить соответствующий статус, кто оценит доказательство и как долго оно останется пригодным для следующего шага предложения.
Материал SEC о проверке инвесторов различает обоснованное убеждение эмитента по 506(b) и обязанность разумных проверочных шагов по 506(c). Оцениваются обстоятельства инвестора и предложения; это не универсальная механическая анкета. Цифровая передаваемость токена не уменьшает этой ответственности.
Для чешской компании мы выводим отсюда требование связать допустимость инвестора с выпуском и последующей передачей инструмента. В модельном случае инвестор может отвечать коммерческим требованиям, но предоставить неполные материалы. Приём денег и выпуск токена не должны продолжаться лишь потому, что платёжная часть приложения работает. Одновременно следует избегать ненужной рассылки чувствительных документов всем партнёрам. Определённый договором проверяющий, подтверждённый результат проверки и порядок неясных случаев практичнее нескольких параллельных баз с одинаковыми персональными данными.
5. Rule 15a-6 — условный институциональный маршрут
Для зарубежных брокеров важно Rule 15a-6. При определённых условиях оно допускает некоторые действия без собственной американской регистрации брокера-дилера. Один из путей к американским учреждениям требует участия зарегистрированного американского посредника. На практике его называют chaperone, то есть сопровождающим брокером. Из этого режима нельзя выводить всеобщее право обращаться к американской публике.
Его работа включает конкретные обязанности. Например, разъяснения сотрудников SEC объясняют ответственность за подтверждения, выписки и актуальные записи операций. Передача их подготовки зарубежному партнёру не освобождает американского брокера от ответственности. Это разъяснение сотрудников SEC, которое нужно читать вместе с правилом и условиями конкретной модели.
Коммерческое следствие прямое. Европейская компания по размещению может использовать местные американские возможности, но должна принять соответствующие процессы и надзор. Эмитенту полезно знать, кто утверждает коммуникацию с инвестором, кто фиксирует поручение и как обрабатывается неуспешный расчёт. Представление, что зарубежный партнёр лишь подключается через технический интерфейс, недооценивало бы главную часть такой услуги.
6. Доступ к ATS ещё не создаёт ликвидного рынка
Альтернативная торговая система — самостоятельный слой. По данным SEC, ATS при использовании соответствующего исключения должна выполнять Regulation ATS, иметь регистрацию брокера-дилера и подать операционное уведомление до начала работы. Одновременно SEC прямо указывает, что Form ATS не является заявкой, которую она одобряет перед запуском. Поэтому обозначение «одобренная биржа» было бы вводящим в заблуждение сокращением.
Для инвестора важна и разница между возможностью подать заявку на продажу и возможностью действительно продать. Ценные бумаги, размещённые частным образом, могут иметь ограничения последующей передачи. Investor.gov также предупреждает о недостатке информации и возможной длительной неликвидности частных инвестиций. Торговая система сама не предоставляет контрагента и не гарантирует цену.
Поэтому эмитенту следует различать в предложении три показателя: техническую доступность перевода, допустимость конкретного покупателя и подтверждённый спрос. Для финансового плана компании существенно также то, требует ли вторичная торговля постоянных информационных обязанностей и дополнительных расходов. Обещание будущего рынка должно измеряться числом принятых инструментов, участников и совершённых сделок, а не количеством поддерживаемых блокчейн-сетей.
7. Защита хранения — не гарантия инвестиции
Для цифровой ценной бумаги недостаточно спросить, состоит ли поставщик в SIPC. Важны также вид актива и обстоятельства его хранения. SIPC объясняет, что защита касается недостающих клиентских денег и ценных бумаг при ликвидации брокера, а не падения инвестиционной стоимости. Цифровые активы, представляющие собой незарегистрированные инвестиционные контракты, не защищены по SIPA, даже если их держит участник SIPC. Но это нельзя обобщать на любую незарегистрированную ценную бумагу.
Для инвестора это отдельная оценка наряду с кредитным риском эмитента и торгуемостью токена. Крах проекта, ошибка в учёте и недоступность посредника — разные события, требующие разных ответов. Маркетинговая надпись «регулируемое хранение» лишь ограниченно раскрывает их решение.
Поэтому в редакционной модели хорошо подготовленного выпуска договорный комплект содержал бы конкретное описание прав при дефолте каждого участника. Кто подтвердит остаток, кто может восстановить доступ и как проверить требование инвестора? Такие вопросы полезнее для защиты имущества, чем общее заверение в безопасности технологии.
8. Что должен подготовить чешский или словацкий эмитент
Американское размещение следует начинать с экономической задачи: какой капитал ищет компания, от какого типа инвесторов и почему именно в США. Без ответа может возникнуть дорогая конструкция с небольшой коммерческой пользой. Сама токенизация не подтверждает готовности зарубежного инвестора принять риск проекта или цену предлагаемого финансирования.
Затем должен следовать документ, связывающий права по инструменту, допустимое предложение, конкретных посредников, учёт владельцев и денежный расчёт. Редакция рекомендует оценивать весь срок жизни выпуска: подготовку, размещение, хранение, регулярную информацию, смену владельца и погашение. Сравнение лишь разовой эмиссионной комиссии могло бы упустить самые дорогие операционные статьи. Задание также должно включать порядок прекращения сотрудничества и передачи полного учёта другому партнёру.
Archax и tZERO представляют конкретный пример соединения этих функций. Но на дату завершения исследования нам неизвестны тарифы общей услуги, список принятых европейских выпусков и результаты американской работы. Следующим содержательным доказательством станет первая документированная операция с ясным правовым режимом и ответственностью. Именно на основании таких материалов компания может оценить, соответствует ли новый путь её финансированию.
Ссылки и источники
Ledger Insights — Archax wins US broker-dealer approval, 8. 9. 2026; редакционный повод
tZERO — US expansion with regulated digital securities infrastructure, 8. 9. 2026; первичное сообщение партнёра
SEC — Rule 15a-6, текст правила
SEC — Frequently Asked Questions Regarding Rule 15a-6; разъяснения сотрудников SEC
SEC — Private Placements, Rule 506(b), обновление 17. 3. 2026
SEC — General solicitation, Rule 506(c), обновление 17. 3. 2026
SEC — Assessing Accredited Investors under Regulation D
Investor.gov — Private Placements under Regulation D, 17. 8. 2022
SEC — Alternative Trading System List; значение Form ATS
SIPC — What SIPC Protects; объём защиты хранения и исключения
Методическое примечание
Источники открыты и оценены по состоянию на 11. 9. 2026; более поздняя дата — план публикации. Регистрацию Archax и планируемую работу мы относим к первичному сообщению tZERO. Публичную выписку BrokerCheck не удалось прочитать содержательно, поэтому мы не утверждаем независимой проверки всех регистрационных ограничений. Правовые источники объясняют общую рамку; модельные операционные примеры и экономические выводы являются собственным редакционным анализом. Статья не объявляет действующего доступа чешского эмитента или одобрения конкретного выпуска.
Основа статьи: сообщение Ledger Insights от 8 сентября 2026 об американском брокере-дилере Archax Markets и сообщение tZERO того же дня. Далее следует собственный разбор различий между регистрацией посредника, правилами предложения, хранением и доступом к торговой системе. Примеры американских режимов предложения объясняют общие границы и не предрешают правовой режим конкретного будущего выпуска Archax.
Текст служит для информирования, а не является инвестиционным предложением или индивидуальной юридической либо инвестиционной рекомендацией.
Что это значит для вас
ИИ рассмотрит статью с учётом вашей роли, компании и отрасли. Выберите один рабочий материал, который нужен вам сейчас.
Сохранённые результаты и заметки приватны. Публикация профиля не открывает их другим пользователям.
Загрузка аккаунта…
Контекст и перспективы
Загрузка…
Открыть всю категорию →Комментарии
Пока нет комментариев. Будьте первым!
Рекомендуем также прочитать
Дополнительные статьи по теме и категории.