MUFG zkouší tokenizovaný fond v praxi. Práva zatím drží listina, evidenci blockchain
Interní fond MUFG a Progmat používá blockchainovou evidenci, přitom práva zůstávají vyjádřena na listině. Externí nabídka, ceník ani likvidita zatím potvrzené nejsou.
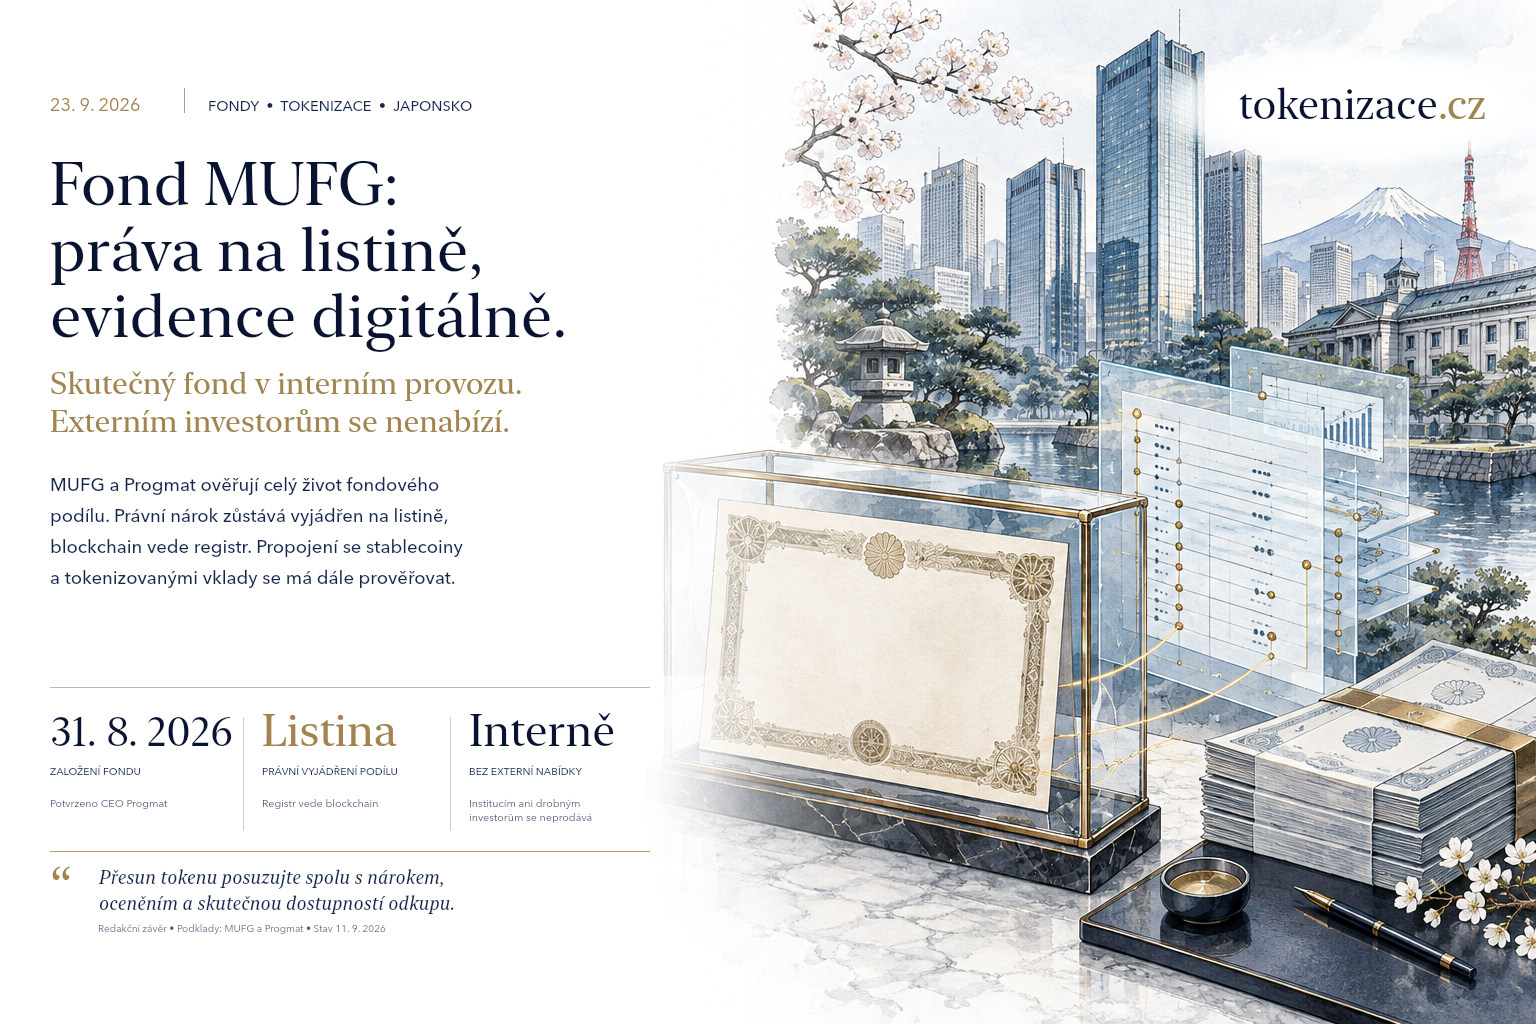
Fond může skutečně existovat, spravovat aktiva a vést evidenci na blockchainu, přesto jeho token nemusí samostatně převádět právní nárok. Japonský pokus MUFG tuto hranici výslovně přiznává. Právě tím je zajímavý: ukazuje, které části finančního produktu lze digitalizovat už dnes a které vyžadují další právní nebo provozní řešení. Pro české a slovenské firmy z něj vyplývá několik užitečných otázek pro vlastní projekty.
Shrnutí pro čtenáře
- MUFG a Progmat zahájily interní ověřování skutečně založeného domácího investičního fondu; externím institucionálním ani drobným investorům se nenabízí.
- Oznámená konstrukce ponechává práva vyjádřená na listině a převádí správu evidence na blockchain. Převod tokenu sám není důkazem úplného právního převodu.
- Další využití se stablecoiny, tokenizovanými vklady a externími investory je směr vývoje. Veřejný ceník, termín nabídky ani výsledky provozní efektivity zatím chybějí.
1. Skutečný fond v omezeném provozu
Ledger Insights upozornil na posun japonského projektu od přípravy k internímu provozu. Rozhodující detaily obsahuje společná zpráva MUFG a Progmat: fond měl být založen 31. srpna 2026 a sloužit k ověřování správy aktiv, svěřeneckých činností, práv a technické infrastruktury. Nabídku externím investorům dokument výslovně vylučuje.
Následný příspěvek šéfa Progmat Tatsuji Saita potvrzuje založení k uvedenému datu. Nejde tedy pouze o vizualizaci zůstatků v demonstrační aplikaci. Zároveň z toho nelze vyvozovat, že je produkt připravený k nákupu. Mezi skutečným interním provozem a veřejně dostupnou službou zůstává podstatný rozdíl v zákaznících, smlouvách i odpovědnostech.
Označení „první“ je rovněž úzké: účastníci mluví o prvním domácím japonském tokenizovaném investičním trustu podle průzkumu MUFG Asset Management. Nevztahuje se na všechny digitálně vedené fondy ani na světový trh. Stránka Progmat zveřejnila oznámení 3. září, samotný dokument je datován 28. srpna. Rozdíl těchto dat nemění datum založení fondu.
2. Proč vedle blockchainu zůstává listina
Z právního hlediska je nejdůležitější poznámka pod čarou v srpnovém dokumentu. Výslovně říká, že práva budou vyjádřena na listině a jejich evidence se povede na blockchainu. Právní nárok, zápis držitele a technický pohyb tokenu tedy nejsou jedna totožná operace.
Vezměme jednoduchý modelový spor: v aplikaci se změní držitel tokenu, ale právní podmínky převodu podílu splněny nejsou. Komu náleží výnos? Kdo může požádat o odkup? Který záznam se opraví a kdo k tomu má pravomoc? Připravený produkt musí mít odpovědi dříve, než taková situace nastane. Rychlost zápisu o výsledku právního sporu nerozhodne.
Pracovní skupina DCC ve zprávě z října 2025 už rozlišovala možné konstrukce převodu a spojení tokenové operace s právními účinky u fondů mimo standardní zaknihovanou cestu. Jde o odvětvový rozbor možností, nikoli změnu zákona nebo schválení nynějšího produktu. Pro podnikatele je jeho význam praktický: před výběrem technologie je nutné určit, které právní jednání má digitální instrukce vykonat a jak se jeho účinek doloží vůči ostatním účastníkům.
3. Japonské fondy byly elektronické už před tokenizací
Přítomnost listiny v této konstrukci nesmí vést k představě, že japonský trh dosud fungoval převážně na papíře. JASDEC uvádí, že jeho systém zaknihovaných investičních trustů funguje od 4. ledna 2007. Příslušné certifikáty jsou v něm dematerializovány a nákupy, odkupy i převody práv se zapisují a spravují v počítačovém systému.
Nový projekt proto porovnáváme s existující elektronickou infrastrukturou. Smysluplnou otázkou je, zda jiné uspořádání evidence usnadní spolupráci mezi správou fondu, distributory a dalšími finančními službami. Samotné odstranění ručního přepisu by bylo slabým zdůvodněním, pokud už ho zavedený systém nevyžaduje.
Pro provozní srovnání navrhujeme sledovat náklady na odsouhlasení zůstatků, rychlost opravy nesouladu a dostupnost úplných informací pro jednotlivé role. Je přitom možné, že nový způsob v některých úkonech pomůže a v jiných zpočátku přidá práci. Paralelní právní a technická evidence potřebuje kontrolu shody. Přínos se ukáže až v opakovaném zpracování běžných i chybových událostí, nikoli při jediném úspěšném vydání tokenů.
4. Hodnota podílu vzniká ve fondu
Původní oznámení spolupráce z prosince 2025 směřovalo k jenovému tokenizovanému money management fund. Dokument tento typ popisuje jako fond bez akcií, zaměřený na kvalitní krátkodobé nástroje, například státní a podnikové dluhopisy. Nynější zveřejněné oznámení však neobsahuje kompletní investiční statut ani skutečné složení portfolia. Detailní parametry konkrétního fondu proto nelze odvodit pouze z názvu projektu.
Obecný princip oceňování vysvětluje japonská asociace správců aktiv IMAJ: hodnota podílu vychází z čisté hodnoty majetku a počtu podílů. Zahrnuje ocenění investic, příjmy i náklady. Blockchain může pomoci s distribucí údaje a evidencí jeho použití; cenu dluhopisů ani správnost vstupních dat sám nevytvoří.
Pro budoucího firemního uživatele je důležitá souvislost mezi okamžikem pokynu a použitým oceněním. Pokud aplikace přijímá instrukce nepřetržitě, musí přesto vysvětlit, za jakou cenu se vypořádají. Zobrazený poslední známý údaj nemusí být závaznou cenou právě zadávaného odkupu. Tuto hranici má produkt sdělit přímo při rozhodování, aby uživatel plánoval skutečně dostupné peníze.
5. Nejtěžší práce pokračuje po vydání tokenů
Fond vede souběžně několik dějů: nakupuje a prodává aktiva, přijímá příjmy, platí náklady, oceňuje majetek a spravuje nároky držitelů. Saito ve svém vysvětlení zmiňuje také dodatečné úpisy, částečné odkupy, distribuci výnosů a průběžné kontroly. Právě tyto opakované procesy jsou vhodným předmětem reálného experimentu.
Redakčně bychom jeho úspěch neposuzovali podle počtu vytvořených tokenů. Užitečnější jsou doklady, že změna počtu podílů souhlasí s účetnictvím a peněžním tokem, oprava chybného vstupu zůstává dohledatelná a každý účastník pracuje se správným datem účinnosti. K tomu patří i rozdělení pravomocí: kdo zadává změnu, kdo ji potvrzuje a kdo kontroluje dopad na investory.
Modelový provozní test může začít opožděnou platbou nebo chybným pokynem, který dorazí dvakrát. Systém musí zachovat správný počet podílů a srozumitelně vysvětlit stav uživateli. Další test se týká změny přístupu při odchodu zaměstnance či nahrazení poskytovatele služby. Oznámený projekt výsledky takových zkoušek nezveřejňuje. To neznamená, že je neprovádí; znamená to, že je zatím nemůžeme používat jako důkaz jeho provozní kvality.
6. Výnosové aktivum a prostředek k platbě mají odlišnou práci
Ekonomický příslib propojení s digitálními penězi je srozumitelný. Firma může chtít krátkodobě uložit rezervu a následně ji použít k platbě. Zájem o výnos a potřeba pohotové hotovosti se však liší v čase. Každé spojení fondu s platebním prostředkem musí určit, jak se mezi nimi přechází a kdo nese náklady dostupné likvidity.
Prosincový záměr MUFG a Progmat uváděl budoucí vazbu na stablecoiny; srpnový dokument doplnil i tokenizované vklady. Ke dni uzávěrky jde o plánované rozšiřování ověřování. Není doložený nepřetržitý směnný mechanismus tohoto fondu, smluvní garant odkupu ani veřejně stanovené limity pro firemní uživatele.
Rozdíl lze vysvětlit na hypotetické víkendové platbě. Převod tokenu může být technicky dostupný, ale protistrana musí chtít přijmout fondový podíl nebo jej někdo musí směnit za použitelný platební prostředek. Takový partner potřebuje kapitál, pravidla oceňování a možnost obchod odmítnout či omezit podle smlouvy. Potenciální provozní úsporu proto nelze hodnotit bez ceny této služby. Případné propojení má být popsáno celým obchodním postupem, včetně okamžiku, kdy firma skutečně získá disponibilní peníze.
7. Česká firma potřebuje vlastní právní a ekonomickou mapu
Japonskou konstrukci nelze převzít jako hotový návod pro Evropskou unii. MiCA v čl. 2 odst. 4 ze své působnosti vylučuje kryptoaktiva kvalifikovaná jako finanční nástroje. Pro fondový podíl proto nestačí obecné tvrzení, že jeho poskytovatel má oprávnění pro kryptoaktiva.
České znění pokynů ESMA vysvětluje posuzování tokenů odpovídajících podílovým jednotkám kolektivního investování. Sleduje například sdružování kapitálu, investování podle určené politiky a společný výnos pro investory. Rozhodující jsou skutečná práva a ekonomické uspořádání. Převod na blockchain není samostatným důvodem pro změnu této podstaty.
Firma připravující podobný produkt proto potřebuje určit odpovědného správce, právní podobu podílu, způsob evidence a pravidla nabídky. Firma, která chce produkt pouze používat pro vlastní rezervu, řeší především riziko, měnu, dostupnost odkupu a návaznost na své závazky. Tyto dvě situace mají odlišné náklady i povinnosti. U českého či slovenského podnikatele navíc musí případná práce s jenovým aktivem dávat ekonomický smysl vzhledem k měně jeho příjmů a plateb; samotná inovativnost fondu takový důvod nevytváří.
8. Co má ukázat další etapa
Od interního fondu bychom nyní očekávali především ověřitelné provozní výsledky: schopnost průběžně udržovat shodu evidence, správné vypořádání pokynů a zvládnutí výjimek. Pro vnějšího investora budou následně rozhodující dokumenty produktu, podmínky přístupu, ocenění, náklady a dostupnost peněz. Veřejné oznámení zatím tyto podklady nenahrazuje.
Chybí rovněž konkrétní termín externí nabídky a veřejně doložené srovnání nákladů se zavedenou fondovou infrastrukturou. Starší plán institučního uvedení v roce 2026 není potvrzením, že už k nabídce došlo. Novější explicitní vymezení interního fondu má při popisu současného stavu přednost. Mediálně uvedenou velikost fondu ani přesné splatnosti portfolia nepřebíráme, protože je použité primární dokumenty nedokládají.
Pro evropské čtenáře je tak MUFG užitečným případem postupného ověřování. Finanční produkt dostává novou evidenční vrstvu, přitom otevřeně přiznává její současné právní hranice. Další hodnocení musí spojit právní účinek, provozní spolehlivost a ekonomický přínos. Pokud jedna z těchto částí zůstane nejasná, nelze ji nahradit rychlejším převodem tokenu ani přesvědčivější prezentací budoucího použití.
Zdroje
Metodická poznámka
Zdroje byly otevřeny a ověřeny k 11. 9. 2026; datum 23. 9. je plán publikace. Oznámení projektu, následné vysvětlení jeho účastníka a odvětvový návrh rozlišujeme od platného právního rámce. Zdroje 2 a 10 odkazují na stejnou událost, nejsou dvěma nezávislými potvrzeními. Japonské materiály byly redakčně přeloženy; tvrzení „první“ zachovává vlastní vymezení MUFG. Provozní scénáře a návrhy měřítek jsou autorskou analýzou, nikoli zveřejněnými výsledky fondu.
Text není nabídkou fondu ani individuálním právním nebo investičním doporučením. Tokenizace neodstraňuje rizika podkladových aktiv.
Co to znamená pro vás
Převedeme článek do kontextu vaší role, firmy a oboru a vytvoříme praktický výstup, se kterým můžete dál pracovat.
Chcete vědět, co tento článek znamená přímo pro vás?
Přihlaste se a doplňte svůj profesní profil — ke každému článku vám pak vysvětlíme dopad přímo v kontextu vaší role, firmy a oboru.
Komentáře
Zatím žádné komentáře. Buďte první!
Doporučujeme také přečíst
Na základě vašeho čtenářského profilu a tématu tohoto článku AI pro vás vybrala nejvhodněji navazující čtení.