Jeden stablecoin, dva emitenti. Spor o odkup ukazuje hranice globálních peněz
Tři akademici navrhli pro ne-eurové přeshraniční stablecoiny automatické krizové poplatky a odklady odkupu, aby se světový nápor nesoustředil na evropského emitenta. Návrh není platným evropským pravidlem. Americký OCC navrhuje běžnou lhůtu dvou pracovních dnů a sedm kalendářních dnů při stanoveném náporu; jde o návrh prováděcího pravidla. Pro firmu rozhoduje konkrétní dlužník, dostupná cesta odkupu a záložní zdroj peněz.
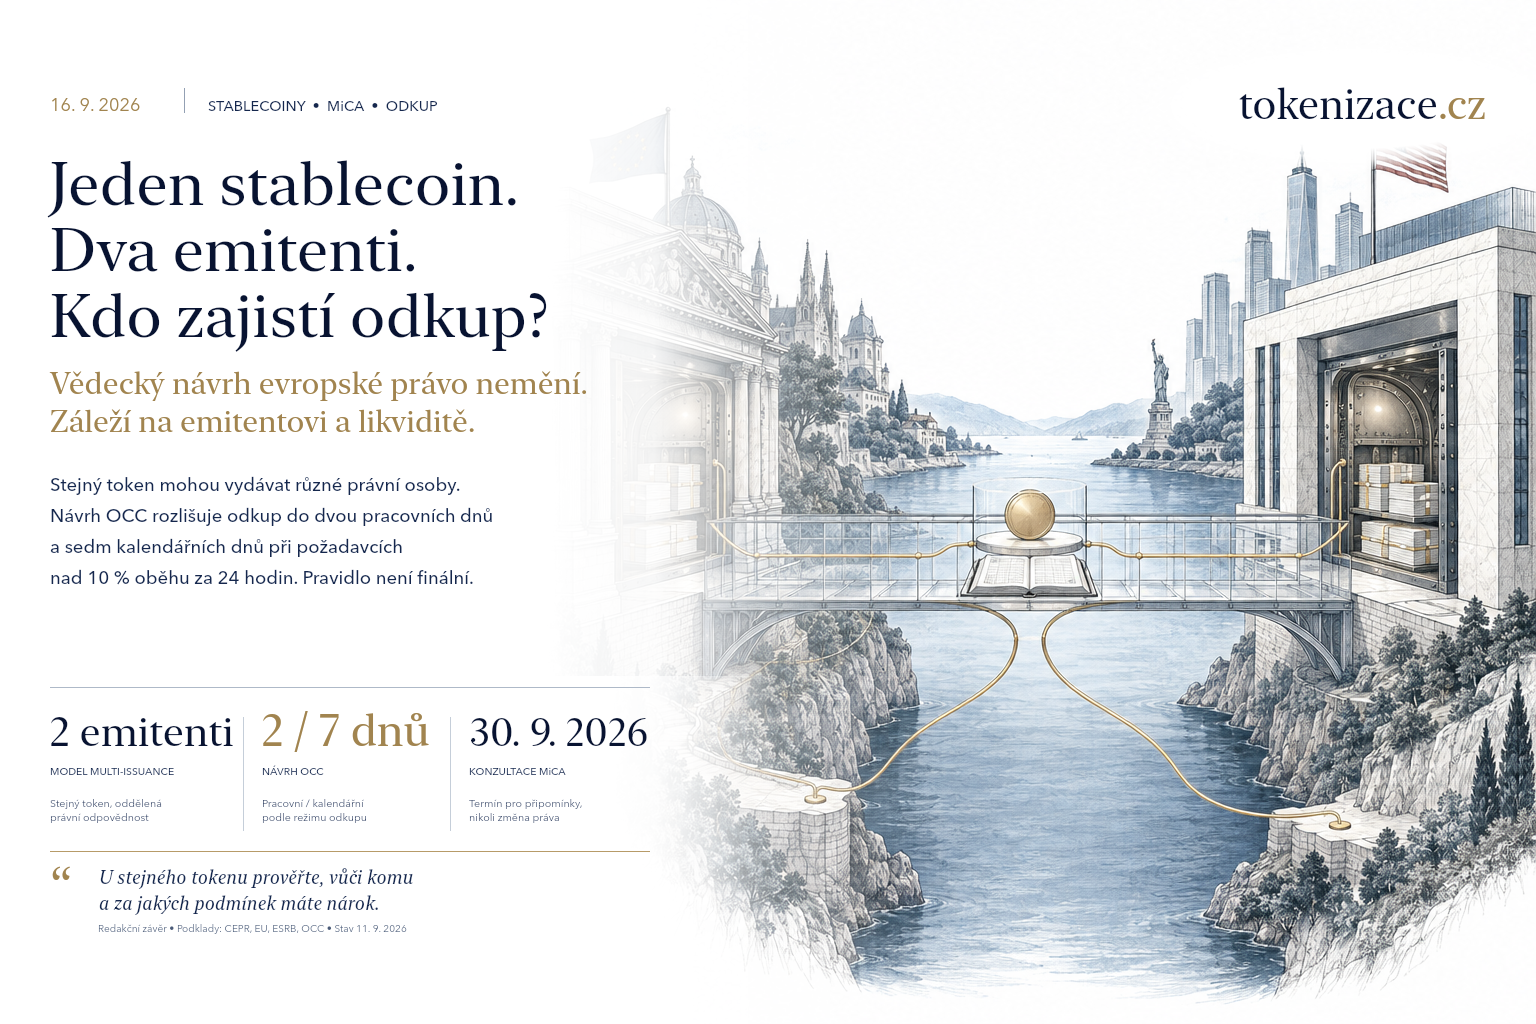
Dolarový token může v peněžence vypadat stejně, přestože jej vydávají dvě různé společnosti na opačných stranách Atlantiku. Rozdíl se projeví při žádosti o peníze zpět. V září do této debaty vstoupili tři akademici s návrhem, aby Evropa u některých přeshraničních stablecoinů připustila automatické krizové poplatky a odklady odkupu. Jejich cílem je omezit soustředění světového náporu na evropského emitenta.
Pro firmu je podstatné, že taková změna dosud není evropským pravidlem. Diskuse ale odkrývá slabinu běžného výběru platebního nástroje: kontrola rezerv a rychlosti blockchainu nestačí. Potřebujeme vědět, kde a za jakých podmínek se digitální zůstatek promění v použitelnou bankovní likviditu.
Shrnutí pro čtenáře
- Návrh akademiků se týká rizika společné emise stejného zaměnitelného tokenu v několika jurisdikcích. Navrhované evropské krizové poplatky nejsou platným právem.
- Americký OCC navrhuje běžnou nejzazší lhůtu dvou pracovních dnů; při stanoveném náporu sedm kalendářních dnů. Jde o návrh prováděcího pravidla, nikoli o již univerzálně účinnou lhůtu.
- Firemní posouzení má sledovat konkrétního dlužníka, dostupnost odkupu a záložní zdroj peněz pro splatné závazky. Převoditelnost tokenu nepředstavuje záruku okamžitého připsání peněz na účet.
1. Technická zaměnitelnost spojuje různá právní rizika
Multi-issuance znamená, že právně samostatní emitenti vydávají jednotky, které se v oběhu nerozlišují podle původu. Nejde o běžnou situaci, kdy jeden emitent používá několik distribučních partnerů. Podstatné je rozdělení vydavatelské odpovědnosti a prostředků mezi jurisdikce.
Akademický text zveřejněný 7. září na VoxEU/CEPR vysvětluje, že při stresu si držitelé vybírají výhodnější podmínky odkupu. Peněženka přitom nenese jednoduchou značku, která by každou zaměnitelnou jednotku navždy přiřadila jedné zemi emise. Silnější místní nárok tak může přitáhnout poptávku vzniklou jinde.
Z pohledu kupující firmy jde o dva různé testy. První ověřuje, zda token skutečně dorazil a lze jej převést. Druhý posuzuje, která právnická osoba vůči držiteli plní a zda má v daném místě dostupné prostředky. Úspěch prvního testu nevypovídá o výsledku druhého. Tato mezera bývá skrytá, dokud trh funguje klidně.
2. Co dnes znamená evropské právo na odkup
MiCA, zejména článek 49, dává držiteli elektronického peněžního tokenu pohledávku vůči emitentovi a právo na odkup v nominální hodnotě. Běžný odkup nemá být zpoplatněn. To je významná ochrana, ale neznamená to, že každý převod tokenu automaticky vytvoří bankovní platbu v téže sekundě.
Je potřeba rozlišovat uplatnění nároku, jeho provozní zpracování a následný pohyb peněz přes banky. Stejně tak nelze běžný režim zaměnit za řešení krize. Evropská pravidla již obsahují ozdravné a odkupní plány; článek 46 umožňuje v příslušném krizovém rámci určité nástroje a zásah dohledu. Tvrzení, že Evropa nemá vůbec žádné krizové mechanismy, by bylo chybné.
EBA ve finálním dokumentu k odkupním plánům řeší organizaci výplaty, zacházení s držiteli a proveditelnost plánu při selhávání emitenta. Automatický preventivní poplatek navrhovaný akademiky je jiná konstrukce. Nelze jej zavést pouhým přepsáním obchodních podmínek v rozporu s právem.
3. Americká čísla mají přesný status i jednotky
V únorovém návrhu OCC, § 15.12, znamená včasný odkup nejpozději dva pracovní dny od žádosti. Při požadavcích přesahujících deset procent objemu vydaných tokenů během 24 hodin se má lhůta automaticky prodloužit na sedm kalendářních dnů. Text upravuje také informační povinnosti ohledně poplatků. Sedm pracovních dnů by byl nesprávný přepis.
Návrh navíc neponechává celé rozhodnutí na libovůli emitenta. Popisuje automatický mechanismus a podmínky, za nichž dohled dovolí dřívější vypořádání. Jednověté shrnutí „Amerika dovoluje kdykoli zastavit odkup" proto zastírá podstatnou část návrhu.
Také časová osa vyžaduje opatrnost. OCC v srpnu oznámil záměr dokončit pravidlo do listopadu. K datu této rešerše pracujeme s návrhem, nikoli s důkazem jeho konečné podoby. Pro evropský podnik není odpovědné zabudovat navrhované americké lhůty do provozního plánu jako již zaručené a neměnné parametry každého dolarového tokenu.
4. Akademici chtějí měnit motivaci při hromadném odchodu
Autoři CEPR Policy Insight 151 navrhují pro ne-eurové přeshraniční emise postupné automatické brzdy: nejprve krizový poplatek, při silnějším odlivu dočasné omezení. Ve veřejném vysvětlení uvádějí poplatek alespoň jedno procento po překročení prahu v pásmu pěti až deseti procent a tvrdší zásah při vyšším odlivu. Požadují agregaci napříč blockchainy, dohledové ověření infrastruktury a centrální dohled.
Jejich argument není, že vyšší náklad vždy zlepší produkt pro zákazníka. Záměrně oslabuje výhodu nejrychlejšího únikového místa. Přínos pro stabilitu by se proto musel poměřovat s náklady lidí a firem, které potřebují platit včas a nejednají spekulativně.
Zůstává otevřená také kalibrace. Stejný procentní práh může mít různé následky u malého nového emitenta a rozsáhlé infrastruktury. Čísla v návrhu jsou předmětem odborné a politické debaty. Nejde o empiricky potvrzenou bezpečnostní hranici platnou pro každý obchodní model.
5. ESRB a Komise nejsou jeden hlas
ESRB v doporučení ESRB/2025/9 vyzvala Komisi, aby přeshraniční schémata s emitenty ze třetích zemí za současného rámce nepovažovala za přípustná. Zdůvodňuje to rizikem odkupů, nesouladem likvidity a rozdíly mezi dohledovými režimy. Doporučení samo nepředstavuje novelu MiCA ani rozhodnutí o zákazu konkrétního tokenu.
Komise naproti tomu v cílené konzultaci z května 2026 výslovně píše, že MiCA v současnosti multi-issuer modely nezakazuje, a ptá se na další postup. Zkoumá například místní ochranné mechanismy a rizika globální emise. Jde o otázky pro respondenty, ne o schválená opatření.
Aktuální stránka konzultace Komise uvádí prodlouženou lhůtu do 30. září 2026. Starší termín 30. srpna tedy již nevystihuje aktuální stav. Rozdíl stanovisek je důvodem sledovat konkrétní legislativní kroky; není podkladem pro tvrzení, že vydavatel už získal nové právo účtovat krizový poplatek.
6. Silná rezerva nemusí být včas na správném místě
Pro vlastní firemní rozbor pomůže jednoduchý, výslovně modelový případ. Skupina má sto jednotek závazků, ale evropská část drží prostředky pro deset. Jestliže se žádosti o dvacet jednotek soustředí v Evropě, lokální kapacita nestačí, i kdyby skupina jako celek vykazovala plné krytí. Příklad nepopisuje konkrétního emitenta ani skutečný poměr rezerv.
Rozhodující je možnost přesunu prostředků: kdo smí platbu nařídit, zda protistrana převod musí provést, jaká aktiva je nutné prodat a co dovolí místní dohled v krizi. Zůstatek na konsolidovaném výkazu a ihned dostupný dolar na evropském účtu jsou pro splatný závazek odlišné věci.
Z toho plyne redakční závěr pro prověřování dodavatele. Audit krytí je třeba doplnit scénářem odkupního náporu. Samotné tvrzení „rezervy jsou stoprocentní" neodpovídá na otázku časování, právní vymahatelnosti přesunu ani místního přístupu k bankám. Stejně důležité jsou postupy při přerušení platebního kanálu.
7. Co by případná brzda udělala s firemním rozpočtem
Zvažme další modelový příklad: firma očekává převod jednoho milionu dolarů z tokenu do banky a ve stejném týdnu platí dodavatele. Jednoprocentní náklad znamená deset tisíc dolarů. Týdenní zpoždění může vytvořit potřebu překlenovacího financování. Jde o ilustraci ekonomického dopadu, nikoli o dnešní sazbu nebo předpověď ztráty.
Finanční ředitel by proto měl počítat alespoň tři situace: běžný odkup, zpoždění při provozním incidentu a krizový režim podle příslušného práva. V každé sleduje cenu náhradních peněz, splatnost závazků a oprávnění osob rozhodujících o převodu.
Takový test není sázkou na krach stablecoinu. Jde o obvyklou práci s dostupností provozních prostředků. Firma často nepotřebuje vyřešit celou regulatorní architekturu světa; potřebuje vědět, zda přečká výpadek jednoho konkrétního platebního kanálu bez porušení smluv. Přesun stejného tokenu do jiné peněženky tento problém sám neřeší.
Podobně je třeba posoudit cenu výstupu přes trh. Pokud firma místo přímého odkupu prodá token jiné protistraně, může získat peníze dříve, ale za horší cenu nebo s jinou protistranovou expozicí. Záložní cesta proto vyžaduje vlastní limity a ověření dostupnosti. Nemá se automaticky považovat za ekonomicky rovnocennou výplatu v nominální hodnotě.
8. Český a slovenský podnik má začít od své platební potřeby
Pro exportéra s dolarovými příjmy může dolarový token dávat jiný ekonomický smysl než pro podnik, který vyplácí mzdy v korunách či eurech. Druhý podnik vedle dostupnosti peněz přebírá také kurzový vztah k dolaru. Stabilita vůči jedné měně nevytváří stabilitu vůči každému firemnímu závazku.
Praktický podklad pro rozhodnutí má uvést právního emitenta, dostupnou cestu odkupu, bankovní účet pro výplatu, provozní lhůty, povinné ověření identity, použité sítě a odpovědnost při incidentu. Zvlášť se eviduje, zda firma může jednat přímo s emitentem, nebo potřebuje zprostředkovatele. Slib v materiálu skupiny se musí shodovat se smlouvou konkrétního klienta.
Zkušební transakce má měřit celý čas od pokynu k použitelným penězům, včetně bankovního připsání a doložení pro účetnictví. Nestačí odečíst rychlost potvrzení na blockchainu. Ve výsledku mají být zaznamenány také náklady směny, síťový poplatek a případné požadavky prostředníka; ty je nutné právně odlišit od poplatku emitenta za odkup. Firma pak srovnává celou službu se svým dosavadním platebním postupem, nikoli dvě nesouměřitelné rychlosti. Jeden úspěšný test ovšem nezaručuje stejné chování při stresu.
Přínos nové akademické debaty spočívá v tom, že nutí tyto otázky otevřít před integrací. Podnik nemusí předjímat, který evropský návrh zvítězí. Může už dnes oddělit peníze potřebné ke splatným platbám od částky, u níž unese prodlevu, stanovit odpovědnost za kontrolu podmínek a otestovat skutečný odkup malého objemu. O schopnosti zaplatit rozhoduje dokončená cesta do použitelné měny.
Odkazy a zdroje
Ledger Insights — Stablecoin multi-issuance: EU researchers propose copying US redemption limits
Martino, Monnet a Perotti — Automatic stabilisers for multi-country issuance stablecoins, VoxEU/CEPR, 7. 9. 2026
CEPR Policy Insight 151 — Stablecoins without borders, září 2026
EUR-Lex — nařízení MiCA (EU) 2023/1114, zejména články 46, 49 a 55
ESRB/2025/9 — doporučení k third-country multi-issuer stablecoin schemes
OCC — návrh prováděcího pravidla GENIUS Act, únor 2026, zejména § 15.12
OCC — Comptroller Gould Discusses Digital Asset Innovation, GENIUS Next Steps, 19. 8. 2026
Evropská komise — cílená konzultace revize MiCA, aktuální termín 30. 9. 2026
Evropská komise — cílený konzultační dokument, 20. 5. 2026, zejména otázky 30 až 35
EBA — Final report on Guidelines on redemption plans under MiCAR, 9. 10. 2024
Metodická poznámka
Zdroje byly otevřeny a kontrolovány 11. září 2026. Článek rozlišuje platné nařízení, doporučení ESRB, konzultaci Komise, akademický návrh a návrh pravidla OCC. Z dostupného návrhu nelze dovodit konečné americké lhůty ani evropskou novelu. Oba číselné firemní příklady jsou vlastní modelové ilustrace. Nejde o zjištěný nedostatek rezerv konkrétního emitenta. Před pozdější publikací je vhodné ověřit případné nové legislativní kroky; text zde nepředstírá znalost událostí po datu rešerše.
Základ článku: autorská analýza výzkumného návrhu Edoarda Martina, Erica Monneta a Enrica Perottiho, současného evropského režimu odkupu, doporučení ESRB a návrhu prováděcích pravidel amerického OCC. Podnětem je článek Ledger Insights; rozhodující parametry byly ověřeny přímo v dokumentech.
Tento článek slouží pouze k informačním a vzdělávacím účelům. Nepředstavuje právní, investiční, daňové, účetní ani regulatorní poradenství a není doporučením konkrétní token koupit, držet nebo používat. Práva držitele závisejí na skutečné právní struktuře, příslušném právu a smluvních podmínkách.
Co to znamená pro vás
Převedeme článek do kontextu vaší role, firmy a oboru a vytvoříme praktický výstup, se kterým můžete dál pracovat.
Chcete vědět, co tento článek znamená přímo pro vás?
Přihlaste se a doplňte svůj profesní profil — ke každému článku vám pak vysvětlíme dopad přímo v kontextu vaší role, firmy a oboru.
Komentáře
Zatím žádné komentáře. Buďte první!
Doporučujeme také přečíst
Na základě vašeho čtenářského profilu a tématu tohoto článku AI pro vás vybrala nejvhodněji navazující čtení.