Indický dluhopis za pět miliard rupií: co tokenizace mění v depozitáři
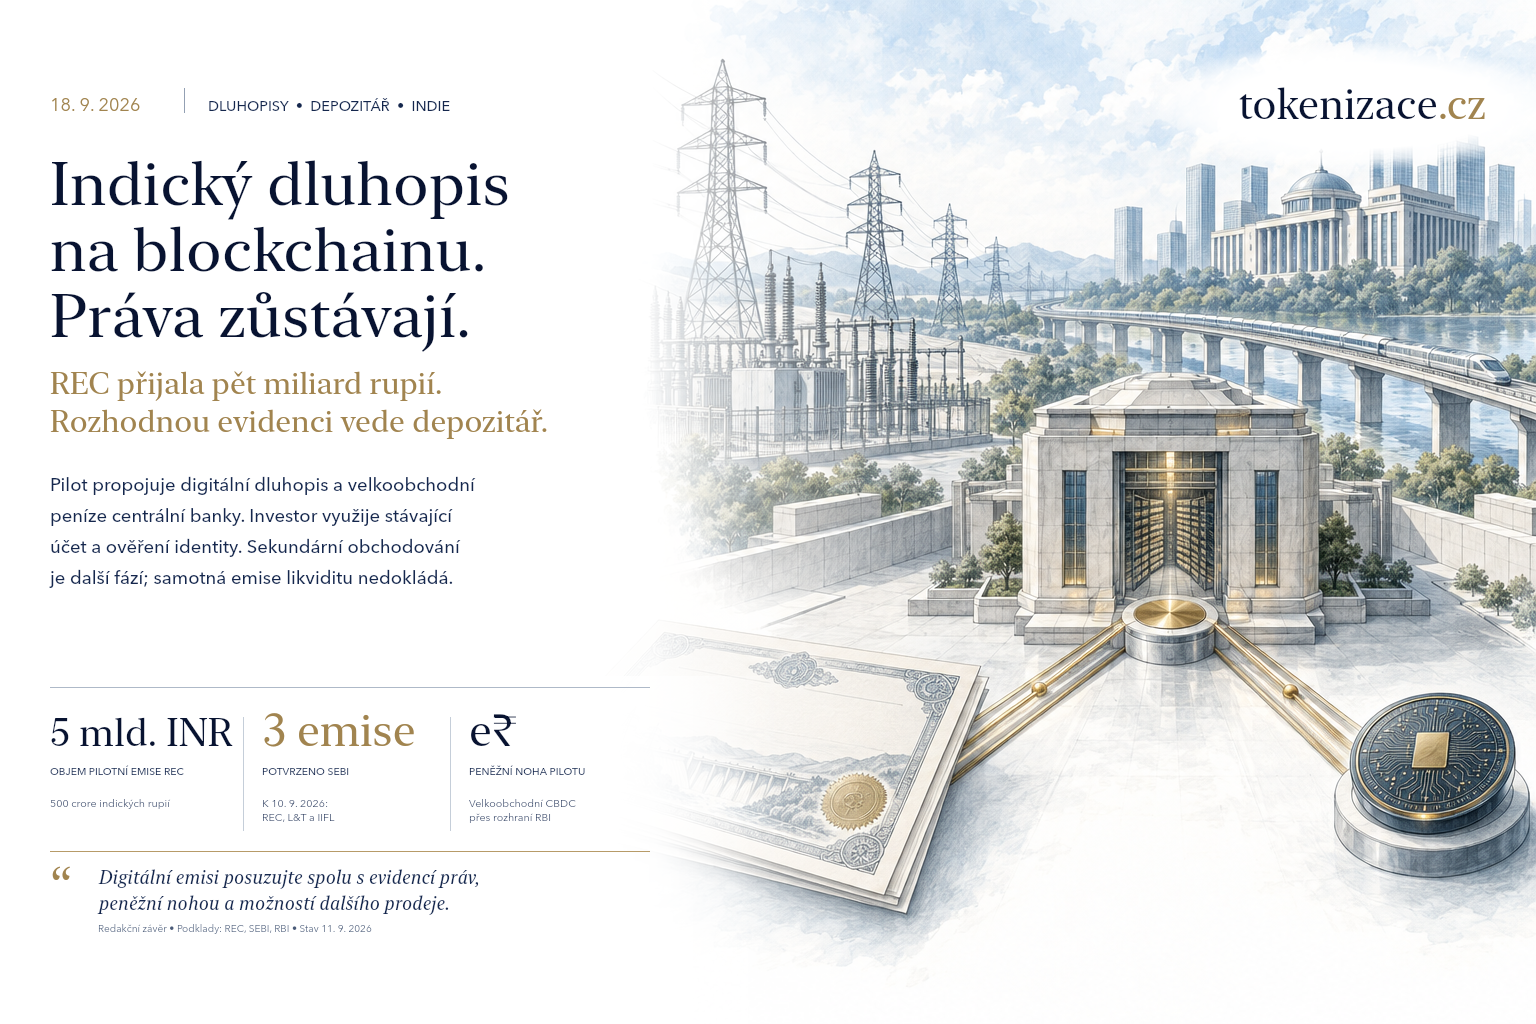
REC přijala v indickém pilotu pět miliard rupií s kupónem 7,30 % ročně. Program Demat 2.0 zachovává roli depozitáře i stávající účty investorů a peněžní nohu tvoří velkoobchodní digitální rupie centrální banky. Emise už proběhly, propojené sekundární obchodování a přístup retailu patří do pozdějších fází. Rychlý úpis proto není důkazem likvidního trhu.
Na indické tokenizaci je pozoruhodné, jak málo nových věcí má investor obsluhovat. Známý účet cenných papírů zůstává, identifikace se nemusí opakovat a kryptografické klíče spravuje depozitář. Mění se infrastruktura pod povrchem: dluhopis a digitální peníze centrální banky se při vypořádání propojí.
Případ už má skutečného emitenta i skutečné financování. REC přijala 7. září v pilotní emisi pět miliard rupií. O tři dny později SEBI popsala celý program Demat 2.0 a potvrdila, že přibyly další dvě emise. Pro českého majitele firmy je podstatnější než velikost transakce konstrukční otázka: jak digitalizovat dluhopis, aniž se rozpadnou známá práva, odpovědnosti a přístup investorů.
Shrnutí pro čtenáře
- REC získala 500 crore INR, tedy pět miliard rupií, s kupónem 7,30 % ročně. Jde o firemní dluhopis v regulatorním pilotu.
- Demat 2.0 zachovává roli depozitáře a využívá stávající účty investorů. Peněžní nohu tvoří digitální rupie centrální banky.
- Emise již proběhly; propojené sekundární obchodování a přístup retailu patří do pozdějších fází. Rychlý úpis ještě není důkaz likvidního trhu.
1. Pět miliard rupií a důležitý jmenovatel
REC ve vlastním oznámení uvádí základ emise 100 crore rupií, možnost navýšení o dalších 400 crore a přijatou částku 500 crore. Poptávka dosáhla 796 crore, kupón činí 7,30 % ročně a doba trvání jeden rok a devět měsíců. Nabídky se sbíraly na elektronické platformě NSE; podle emitenta proběhly příjem peněz, přidělení i zalistování v jednom dni.
Údaj o téměř osminásobné poptávce se vztahuje k základním 100 crore. Ve vztahu k přijatým 500 crore odpovídá přibližně 1,59násobku. Oba výpočty mohou být správné, ale vyprávějí jiný příběh. Firma připravující vlastní emisi by měla vždy vědět, vůči jakému objemu se přeupsání počítá.
Z kupónu současně nelze vyvodit, kolik financování zlevnila tokenizace. K tomu bychom potřebovali srovnatelnou běžnou emisi stejného dlužníka, podobnou splatnost, okamžik ocenění a náklady celého procesu. Zájem investorů může souviset s bonitou a cenou stejně jako s novým způsobem vypořádání. Zveřejněná čísla tyto vlivy neoddělují.
2. Nový registr uvnitř známého trhu
SEBI popisuje soukromou síť s řízeným přístupem, kterou vlastní depozitáře. Ty nadále vedou autoritativní evidenci vlastnictví a spravují klíče investorů. Demat 2.0 je rozšíření stávajícího účtu, nikoli nový účet s novým ověřováním identity. Investor připojí způsobilou peněženku digitální rupie.
Taková konstrukce má praktický význam. Pokud se při každé technologické změně musí všichni účastníci znovu registrovat, pořizovat nástroje a měnit vnitřní schvalování, výhoda rychlejšího převodu může zmizet v nákladech zavedení. Zachování obslužného rozhraní omezuje počet změn, které musí investor současně zvládnout.
Odpovědnost se tím neztrácí. Jen se přesouvá do systému, který musí zvládat oprávnění, obnovu, opravy a kontrolu záznamů. Investora nemusí zajímat název technologie; potřebuje vědět, komu nahlásí chybu a který výpis prokazuje jeho držbu. Právě srozumitelná odpověď může rozhodnout o přijetí více než technická novost.
3. Peníze mají vlastní právní povahu
Demat 2.0 je podle SEBI propojen s velkoobchodní digitální rupií prostřednictvím rozhraní Unified Market Interface centrální banky. Zamýšlený princip vypořádání spojuje dodání dluhopisu s platbou: obě části uspějí společně.
RBI vysvětluje digitální rupii jako digitální podobu vlastní měny. Pro tento případ je důležité rozlišovat centrálněbankovní peníze od tokenu vydaného soukromou společností. Stejné digitální rozhraní může skrývat odlišného dlužníka i jiné podmínky použití.
Pro firemní přípravu z toho vyplývá jednoduchý postup: nejprve identifikovat aktivum a peníze, teprve potom řešit jejich propojení. Kdo dodává dluhopis, kdo poskytuje platbu, kdo ji uznává za konečnou a kdo řeší neúspěch? Provozní tým musí umět tyto otázky zodpovědět i při výpadku, nikoli pouze na schématu úspěšné transakce.
BIS při porovnání stablecoinů a tokenizovaných vkladů zdůrazňuje význam způsobu vypořádání pro jednotnou hodnotu peněz. Tento analytický rámec pomáhá posuzovat peněžní vrstvu; není hodnocením konkrétní emise REC.
4. Vybrat cenu a vypořádat obchod jsou dvě práce
Indický model nevytváří celý trh od začátku. NSE provozuje elektronickou platformu pro sběr nabídek při soukromých dluhopisových emisích již od roku 2016. Jejím účelem je organizovat tvorbu ceny a přístup účastníků. Tokenizované vypořádání na tuto zavedenou část procesu navazuje.
To je užitečná korekce představy, že blockchain automaticky najde kupující. Emitent stále potřebuje vhodnou cenu, dokumentaci a investory ochotné nést riziko. Zlepšení evidence může snížit administrativní tření, ale neodpoví na otázku, zda podnik vydělá na splátku.
Při posuzování přínosu bychom proto sledovali odděleně dobu přípravy nabídky, úspěšnost úpisu, dobu vypořádání a následné náklady správy. Je možné významně zlepšit jednu část a v jiné nezískat téměř nic. Souhrnný slogan o levnější tokenizaci takové rozdíly zakryje. Dobře vedený pilot je naopak umožní změřit a porovnat s výchozím provozem.
5. Největší mezera je zatím po emisi
SEBI uvádí probíhající první fázi emisí a pozdější rozšíření na sekundární obchodování a retail. FAQ navíc připouští přechodný převod přes depozitář, při kterém může platba proběhnout mimo atomickou architekturu. To je zásadní hranice pro každého, kdo by chtěl z pilotu vyvozovat hotovou likviditu.
Budoucí napojení využije existující poptávkové platformy RFQ. NSE je popisuje jako prostředí, kde účastník požádá ostatní o cenu a následně přijme konkrétní obchod. Samotná přítomnost nástroje proto neznamená automatické spárování každého prodeje.
Investor uvažující o předčasném odchodu potřebuje znát kupujícího, cenu, způsob převodu a okamžik přijetí peněz. Odpověď „dluhopis je tokenizovaný" neřeší ani jednu z těchto podmínek. Pro emitenta je důležité neslibovat průběžnou prodejnost, pokud infrastruktura zatím prokázala pouze úpis. Jasné vymezení přechodného období chrání důvěru všech účastníků.
6. Automatický kupón potřebuje skutečné peníze
Tisková zpráva SEBI počítá s automatizací úrokových plateb a splacení prostřednictvím instrukcí na sdíleném registru. Smyslem je omezit opakované předávání seznamů držitelů a výpočetních podkladů mezi institucemi.
Z manažerského pohledu však automatizace začíná správným zadáním. Systém potřebuje přesný kalendář, pravidla výpočtu, rozhodný okamžik držby a financovanou peněženku. Pokud emitent peníze nemá, programový příkaz jeho platební schopnost nevytvoří. Pokud obsahuje chybnou sazbu, může ji provést velmi důsledně.
Při interním ověření by proto firma měla záměrně projít i nepříjemné situace: změnu oprávněného příjemce, právní blokaci, nedostatek prostředků nebo spor o výši platby. Nejde o tvrzení, že REC takové problémy má. Jde o návrh kontrol, které oddělují dobře vypadající demonstraci od správy dluhu po celou dobu splatnosti. Úspěšný den emise je pouze začátek této odpovědnosti.
7. Pilot už přesahuje jeden případ
K 10. září SEBI potvrzovala vedle REC také emise L a T a IIFL z 9. září. Dohromady šlo o 1 025 crore rupií. Opakování procesu u více emitentů je cennější signál než jediná demonstrační transakce, stále však nevypovídá o dlouhodobých nákladech či likviditě.
Za další důležitý důkaz bychom považovali zvládnutou úrokovou platbu, předčasný převod, uzavření účetního období a obnovu po incidentu. Taková pozorování by ukázala, zda sdílená evidence snižuje práci všech stran, nebo ji jen přesouvá mezi institucemi.
Zvláštní pozornost si zaslouží výjimky. Průměrně rychlý systém může být drahý, pokud každou nestandardní situaci řeší specialisté ručně. Přínos je proto vhodné sledovat nejen na běžném obchodu, ale i na čase potřebném k vyřízení reklamace a na počtu zásahů do evidence. Tyto ukazatele zde navrhujeme jako redakční měřítka, nikoli jako zveřejněné výsledky pilotu.
8. Co si mohou převzít české a slovenské firmy
Evropský podnik nemůže použít indický sandbox jako vlastní právní oprávnění. V EU navíc MiCA vylučuje ze svého rozsahu kryptoaktiva, která jsou finančními nástroji. Tokenizovaný investiční dluhopis se proto neposuzuje podle marketingového názvu tokenu.
Evropský DLT Pilot upravuje zvláštní režim vybraných tržních infrastruktur a konkrétních výjimek. Nejde o všeobecné povolení emitovat jakýkoli dluh a veřejně ho obchodovat.
Přenositelné je pořadí práce: vymezit právo investora, určit autoritativní evidenci, navrhnout peněžní vypořádání a zajistit servis. Až poté má smysl rozhodovat, které části propojit technologicky. Firma si k tomu může připravit jediný průchozí záznam od schválení emise přes připsání peněz až po konečnou splátku.
Indický případ ukazuje ambiciózní změnu uvnitř zavedených institucí. Jeho význam pro český trh spočívá v tom, že digitální dluhopis může být pro investora provozně známý. O výsledku ale rozhodne zvládnutý život celé emise, včetně situace, kdy chce investor odejít dříve nebo dlužník nezaplatí včas.
Odkazy a zdroje
Ledger Insights — REC issues first tokenized corporate bond, 8. 9. 2026
REC — oznámení pilotní emise, 7. a 8. 9. 2026
SEBI — Demat 2.0, tisková zpráva 56/2026, 10. 9. 2026
SEBI — FAQ k Demat 2.0
RBI — Digital Rupee FAQ
NSE — Electronic Debt Bidding Platform
NSE — FAQ k Request for Quote
BIS — Stablecoins versus tokenised deposits, Bulletin 73
EUR-Lex — MiCA, nařízení (EU) 2023/1114, zejména článek 2
EUR-Lex — DLT Pilot, nařízení (EU) 2022/858
Metodická poznámka
Zdrojová uzávěrka je 11. září 2026; 18. září je plánované datum vydání. Oznámení REC i celé PDF SEBI byly přímo staženy a přečteny. Údaje o emisích vycházejí z regulátora a emitenta; hodnocení ekonomiky a navržené kontrolní otázky jsou vlastní redakční analýzou. Pozdější fáze nejsou vydávány za spuštěné. Prvenství se vztahuje k pilotu popsanému SEBI, nikoli ke všem světovým dluhopisům.
Základ článku: autorský rozbor vychází z oznámení REC, tiskové zprávy a FAQ indického regulátora SEBI, dokumentů RBI a pravidel tržní infrastruktury. Podnětem je zpráva Ledger Insights z 8. září. Článek odděluje uskutečněné emise od připravovaného sekundárního obchodování a vysvětluje, proč technologie sama nevytváří lepší bonitu ani jistý odchod z investice.
Tento článek slouží k informačním a vzdělávacím účelům. Není investičním, právním, daňovým ani regulatorním poradenstvím nebo nabídkou cenných papírů. Právní klasifikace, dostupnost a rizika konkrétního nástroje vyžadují samostatné posouzení.
Co to znamená pro vás
Převedeme článek do kontextu vaší role, firmy a oboru a vytvoříme praktický výstup, se kterým můžete dál pracovat.
Chcete vědět, co tento článek znamená přímo pro vás?
Přihlaste se a doplňte svůj profesní profil — ke každému článku vám pak vysvětlíme dopad přímo v kontextu vaší role, firmy a oboru.
Komentáře
Zatím žádné komentáře. Buďte první!
Doporučujeme také přečíst
Na základě vašeho čtenářského profilu a tématu tohoto článku AI pro vás vybrala nejvhodněji navazující čtení.