Der Schweizer CHFD testet bedingte Zahlungen. Entscheidend wird die Streitbeilegung sein
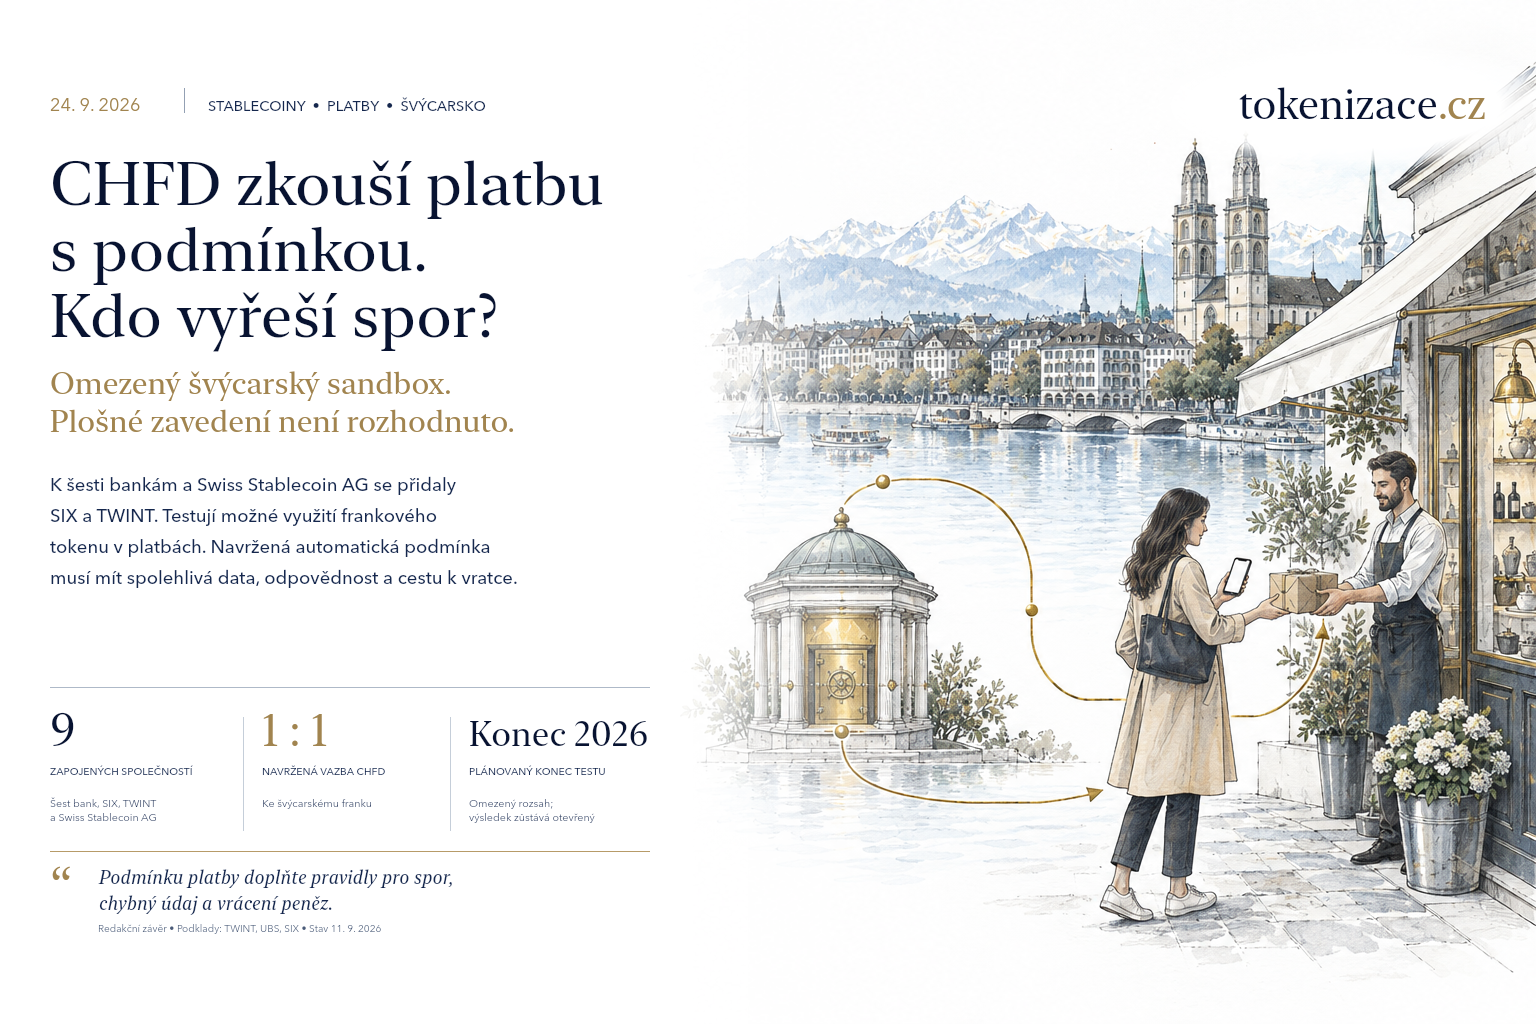
CHFD läuft in einem begrenzten Test mit neun Unternehmen. Eine brauchbare bedingte Zahlung braucht klare Verantwortung und ein Verfahren bei Streitigkeiten, nicht nur eine schnelle Übertragung.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
Erst nach Erfüllung einer Bedingung zu zahlen klingt einfach. Bei einer Eintrittskarte kann die Bedingung ihre gültige Übertragung auf den Käufer sein, bei einer gebrauchten Kamera deren Entgegennahme. Schwierig wird es, wenn Verkäufer und Käufer sich nicht einig sind, was tatsächlich geschehen ist. Eine schnelle Zahlungsinfrastruktur entscheidet ihren Streit nicht von selbst.
Gerade deshalb verdient der neue Schritt des Schweizer Projekts CHFD Aufmerksamkeit. Die Beteiligung der Finanzinfrastruktur SIX und der Zahlungsanwendung TWINT eröffnet eine praktische Diskussion über die Verbindung von Bankgeld, digitalen Vermögenswerten und alltäglichen Einkäufen. Für tschechische und slowakische Unternehmen ist der interessanteste Teil des Experiments die Gestaltung des Geschäftsprozesses: Wer bestätigt die Bedingung, wer darf die Zahlung aussetzen und wer erstattet dem Kunden das Geld, wenn das Geschäft scheitert?
Zusammenfassung für die Leser
- CHFD läuft in einem begrenzten Schweizer Test. Der Beitritt weiterer Partner ist keine Ankündigung einer flächendeckenden Verfügbarkeit für TWINT-Kunden.
- Eine bedingte Zahlung benötigt neben dem Programm auch zuverlässige Eingangsdaten, vertragliche Verantwortung und einen Weg zur Abhilfe.
- Ein Unternehmen sollte den gesamten Geschäftsablauf einschließlich Reklamationen, Umtausch und Rückerstattung vergleichen. Die Übertragungsgeschwindigkeit allein genügt nicht zur Beurteilung des Nutzens.
1. Was die Schweizer genau angekündigt haben
Die Mitteilung von TWINT vom 8. September nennt neun beteiligte Unternehmen: UBS, PostFinance, Sygnum, Raiffeisen, Zürcher Kantonalbank, BCV, SIX, TWINT und Swiss Stablecoin AG. Die technische Plattform ist seit Ende Juni in Betrieb. Sie wird von CHFD Infrastruktur AG, einer Tochtergesellschaft der Swiss Stablecoin AG, betrieben; CHFD ist mit einer Eins-zu-eins-Bindung an den Schweizer Franken konzipiert.
Die Versuche sollen mit begrenzten Teilnehmern und Transaktionen bis Ende 2026 fortgesetzt werden. Über eine kommerzielle Einführung wurde nicht entschieden. Zu den erwogenen Anwendungsfällen gehören Marktplätze, Eintrittskarten, öffentliche Zahlungen und institutionelle Abwicklung. Bereits die UBS-Mitteilung vom April umriss gemeinsame Tests der Banken und die technische Grundlage der Swiss Stablecoin AG.
Daraus lässt sich nicht ableiten, dass jede beteiligte Bank eigenständig einen Token ausgibt, für das gesamte Projekt haftet oder es allen Kunden anbietet. Die Beteiligung an einer Initiative, der Betrieb der Infrastruktur und die Verpflichtung gegenüber dem Inhaber sind unterschiedliche Rollen. Eine öffentliche Mitteilung ist kein Vertragswerk, das sie alle zuordnet.
2. SIX und TWINT bringen Erfahrungen von beiden Enden des Geschäfts ein
SIX beschreibt in seiner Unternehmensübersicht Dienstleistungen vom Handel über Abwicklung und Verwahrung bis zur Zahlungsinfrastruktur. TWINT stellt seine Anwendung als Werkzeug für Einkäufe im Geschäft, im Internet und für persönliche Zahlungen vor. Ihre Erfahrungen könnten somit bei einer Transaktion zusammenkommen, die mit einer Kundenbestellung beginnt und mit der finanziellen Abwicklung endet.
Dies ist eine redaktionelle Interpretation der Bedeutung der Partnerschaft, kein veröffentlichter Plan einer konkreten Integration. Aus der Beteiligung von SIX folgt keine automatische Anbindung von CHFD an sämtliche seiner Märkte. Ebenso belegt die Präsenz von TWINT nicht, dass der neue Token in den Wallets gewöhnlicher Nutzer erschienen ist.
Für die Gestaltung eines Dienstes ist diese Unterscheidung hilfreich. Die Zahlungsoberfläche kann einen einfachen Einkauf versprechen, während der Bankenteil ganz andere Fragen behandelt: Verfügbarkeit des Geldes, Berechtigung zur Unterzeichnung von Aufträgen und Betrieb bei Störungen. Ein guter Pilot muss beide Perspektiven in einem konkreten Geschäftsfall verbinden. Sonst entsteht eine beeindruckende Vorführung, mit der weder die Buchhaltung noch der Kundendienst arbeiten können.
3. Ein Programm kann eine Bedingung auswerten, doch jemand muss sie festlegen
Stellen wir uns einen beispielhaften Eintrittskartenverkauf vor. Der Käufer hinterlegt die Mittel, das System prüft die Übertragung einer gültigen Eintrittsberechtigung und gibt anschließend den Betrag an den Verkäufer frei. Eine solche Verknüpfung kann die Situation verhindern, in der eine Seite ihre Verpflichtung erfüllt und die andere nicht. Dies ist unsere Illustration einer möglichen Gestaltung, keine Beschreibung einer veröffentlichten CHFD-Implementierung.
Entscheidend ist, woher das System weiß, dass die Eintrittskarte gültig ist. Bezieht es die Angabe unmittelbar vom Veranstalter, muss es dessen Verfügbarkeit und die Berechtigung zur Änderung des Eintrags berücksichtigen. Verlässt es sich auf einen Marktplatz, übernimmt es auch dessen Fehler. Ein vom Verkäufer gesendetes Foto einer Eintrittskarte ist ein anderer Nachweis als die Bestätigung eines Systems, das den Einlass zur Veranstaltung kontrolliert.
Dasselbe Problem besteht bei Waren. Der Vermerk eines Transporteurs „zugestellt“ bestätigt einen anderen Sachverhalt als „mangelfrei geliefert“. Die Zahlungsregel muss der Geschäftsvereinbarung entsprechen. Eine zu enge Bedingung schadet dem Käufer, eine zu weit gefasste ermöglicht es, dem Verkäufer Geld vorzuenthalten. Präzisere Software ersetzt keine fehlende Einigung darüber, wann ordnungsgemäß erfüllt wurde.
4. Reklamationen gehören von Anfang an in die Gestaltung
Bei bestehenden TWINT-Diensten gibt es einen verständlichen Weg bei Einwänden gegen eine Einkaufszahlung: Der Kunde soll zunächst den Händler und bei erfolgloser Klärung den Support seiner Anwendung kontaktieren. Kauf- und Kommunikationsbelege sollen dabei helfen. So beschreibt es das offizielle Verfahren für strittige Einkäufe. Dies sind keine Regeln des neuen CHFD-Piloten, sondern eine Erinnerung daran, wie konkret der Kundenweg sein muss.
Eine bedingte Zahlung muss mindestens drei Zeitpunkte unterscheiden: Das Geld wartet auf eine Bedingung, die Zahlung ist abgeschlossen und ein neuer Rückerstattungsanspruch ist entstanden. Die Korrektur eines abgeschlossenen Geschäfts kann eine separate Zahlung sein. Sie muss weder die Löschung der ursprünglichen Transaktion noch eine Möglichkeit bedeuten, die Buchhaltungshistorie beliebig umzuschreiben.
Die Dienstgestaltung sollte deshalb Fristen für die Vorlage von Nachweisen, eine für die Entscheidung verantwortliche Person und die Quelle der Mittel für eine Erstattung enthalten. Soll das System eine außerordentliche Aussetzung ermöglichen, braucht es eng begrenzte Befugnisse und eine Aufzeichnung jeder Nutzung. Ohne eine solche Aufteilung kann die Automatisierung den Streit lediglich vom Schalter zu einem unerreichbaren technischen Support verschieben.
Betrügerisches Verhalten muss gesondert behandelt werden. Die Sicherheitsempfehlungen von TWINT raten zur Prüfung des Empfängers und zur Vorsicht auf Internetmarktplätzen. Eine vertrauenswürdige Anwendung verleiht nämlich nicht jeder Gegenpartei eine vertrauenswürdige Identität. Kundenprüfung, Kontoschutz und die Redlichkeit eines Verkäufers sind unterschiedliche Dinge.
5. Die Bindung an den Franken sagt nicht, wer den Franken schuldet
Das Eins-zu-eins-Verhältnis steht in Stablecoin-Präsentationen oft am deutlichsten im Vordergrund. Aus finanzieller Sicht müssen jedoch noch der Schuldner, die Zusammensetzung und Verwahrung der Reserven, das Rücknahmerecht und das Vorgehen bei einem Ausfall bestimmt werden. Bei CHFD lassen sich diese Bedingungen nicht vollständig allein aus Pressemitteilungen zusammensetzen. Auch die Namen großer Partner ersetzen keine Emissionsdokumentation.
Ein Vergleich mit einem anderen Schweizer Projekt hilft. Die Schweizerische Nationalbank bezeichnet in ihren Unterlagen zu Helvetia das dortige digitale Großhandelsgeld als rechtliche und wirtschaftliche Form von Einlagen bei der Zentralbank in einer anderen technologischen Form. Bei CHFD wird kein vergleichbarer Status einer Forderung gegen die Zentralbank angekündigt. Beide Projekte dürfen ohne weitere Erklärung nicht unter der Kategorie „digitaler Franken“ zusammengefasst werden.
Die FINMA weist in ihren Erläuterungen zu Stablecoins unter anderem auf Bankgarantien einiger Emittenten und die damit verbundenen Risiken für Banken und Inhaber hin. Dies ist allgemeiner regulatorischer Kontext. Es ist weder ein Nachweis, dass CHFD genau eine solche Konstruktion verwendet, noch eine Bestätigung, dass seine Inhaber nach demselben Regelwerk wie ein gewöhnliches Bankkonto geschützt sind.
6. Tests und Gesetzesänderungen verlaufen auf unterschiedlichen Zeitachsen
Der Bundesrat eröffnete im Oktober 2025 eine Vernehmlassung zur Änderung des Finanzinstitutsgesetzes. Er schlug neue Bewilligungskategorien und weitere Regeln für Stablecoins und Kryptodienstleistungen vor. Die Vernehmlassungsfrist endete am 6. Februar 2026. Dieses Dokument belegt einen Vorschlag und dessen Ziele, nicht das automatische Inkrafttreten der gesamten geplanten Regelung.
Das Wort Sandbox in der Mitteilung der Banken darf deshalb nicht als allgemeine Bestätigung der Aufsichtsbehörde verwendet werden. Die tatsächlichen Testbedingungen und etwaige individuelle Erlaubnisse müssen gelesen werden. Eine veröffentlichte Zusammenarbeit privater Unternehmen belegt für sich genommen weder eine besondere gesetzliche Ausnahme noch die aufsichtsrechtliche Genehmigung jedes Geschäftsmodells oder die Bereitschaft zu einem flächendeckenden Angebot.
Für Unternehmer ist der Umgang mit Unsicherheit entscheidend. Ein Geschäftsvertrag kann einen kleinen Test mit begrenzten Auswirkungen und vorab festgelegtem Ende ermöglichen. Eine Investition in einen unternehmensweiten Zahlungsprozess benötigt jedoch belastbarere Dokumentation und eine klare Ersatzlösung. Diese beiden Phasen sollten unterschiedliche Budgets und Erfolgskriterien haben.
7. Tschechische und slowakische Unternehmen beginnen bei einem konkreten Geschäft
Ein tschechischer Lieferant, der an einen Schweizer Abnehmer verkauft, könnte hypothetisch die Freigabe der Zahlung mit der Entgegennahme der Lieferung verbinden. Der Nutzen hängt jedoch davon ab, ob der Abnehmer dieselben Bedingungen akzeptiert und ob das Unternehmen die Mittel schnell verwenden kann. Der Empfang eines Tokens schließt den gesamten Finanzprozess nicht ab, wenn die Buchhaltung einen Bankauszug benötigt oder Lieferanten Kronen beziehungsweise Euro verlangen.
Vor einem Experiment ist es sinnvoll, ein reales Geschäft abzubilden: Wer bestellt, wer nimmt entgegen, wie läuft eine Reklamation ab, wann tritt die Fälligkeit ein und was kostet die Umwandlung in die Unternehmenswährung? Der Wechselkurs des Schweizer Frankens verändert sich zudem sowohl gegenüber der Krone als auch dem Euro. Die Stabilität eines Tokens gegenüber dem Franken beseitigt das Währungsrisiko des Außenhandels nicht.
Ebenso wichtig ist die Aufteilung der Daten. Der Transporteur muss die Zustellung bestätigen, braucht aber den Finanzierungspreis nicht zu sehen. Der Zahlungsbetreiber benötigt nicht den gesamten Inhalt eines Handelsstreits. Ein Modell, das die Weitergabe der vollständigen Dokumentation an alle Beteiligten erfordert, kann mehr Arbeit schaffen als die heutige Buchhaltungsanbindung. Ein Nutzen kann auch darin liegen, nur einen entscheidenden Sachverhalt sparsamer zu bestätigen.
Schließlich müssen die tatsächliche Verfügbarkeit des Dienstes und die grenzüberschreitenden Bedingungen geprüft werden. Dieses Schweizer Experiment ist kein Zugangsangebot an jedes tschechische oder slowakische Unternehmen. Aus seiner Existenz lässt sich keine Berechtigung ableiten, dasselbe Produkt in einer anderen Rechtsordnung anzubieten.
Im finanziellen Vergleich nimmt das Warten auf die Bedingung eine besondere Stellung ein. Beim Kunden können die Mittel bereits blockiert sein, während der Händler sie noch nicht verwenden kann. Wer finanziert diese Zwischenzeit und wer trägt die Kosten eines langwierigen Streits? Verschiebt das neue Modell sie lediglich auf einen kleineren Lieferanten, verbessert es damit nicht automatisch die Gesamtwirtschaftlichkeit des Geschäfts. Der Pilot sollte den tatsächlichen Tag, an dem das Geld verwendbar ist, mit dem bisherigen Vertrag vergleichen, einschließlich einer etwaigen Vorauszahlung, eines einbehaltenen Betrags und der Fristen des Transporteurs. Erst ein solcher Vergleich zeigt, wem der Dienst Wert bringt.
8. Woran sich ein brauchbares Ergebnis des Experiments erkennen lässt
Als überzeugendes Ergebnis würden wir ein Geschäft ansehen, bei dem nicht nur die Geschwindigkeit der erfolgreichen Zahlung veröffentlicht wird, sondern auch die Bearbeitungsdauer eines Ausnahmefalls, der Anteil manueller Eingriffe und die Kosten einer Rückerstattung. Dies sind unsere redaktionellen Maßstäbe, keine angekündigten CHFD-Kennzahlen.
Die Kontrollprüfung sollte einen nicht erreichbaren Datenanbieter, den Widerspruch eines Kunden und einen falsch eingegebenen Empfänger umfassen. In jeder Situation muss klar sein, wer entscheidet, wie das Ergebnis belegt und wie der Betrieb wiederhergestellt wird. Bei einem gewöhnlichen Einkauf ist eine solche durchführbare Abhilfe für den Kunden häufig wertvoller als eine geringfügig schnellere Bestätigung.
Eine etwaige abschließende Auswertung von CHFD wird daher vor allem durch ihre Konkretheit interessant sein. Zeigt sie, wie Verantwortung zwischen Bank, technischem Betreiber, Händler und Zahlungsanwendung aufgeteilt werden kann, ist dies auch außerhalb der Schweiz eine nutzbare Erfahrung. Übertragbar sind ein geprüftes Verfahren und dessen Wirtschaftlichkeit. Die Partnerliste allein kann einen solchen Wert nicht schaffen.
Quellen
Methodischer Hinweis
Alle zehn genannten Quellen wurden bei der Recherche am 11. 9. 2026 geöffnet. Ledger Insights dient als Anstoß; genaue Projektangaben beruhen auf Mitteilungen der Beteiligten. Eine Pressemitteilung ist keine unabhängige Prüfung der Betriebsergebnisse. Modellbeispiele, Vorschläge zur Verantwortungsaufteilung und Bewertungskriterien sind redaktionelle Analysen. Die veröffentlichten Quellen bieten weder die vollständige CHFD-Emissionsdokumentation noch konkrete Grenzbeträge, Testergebnisse oder einen verbindlichen Termin für ein kommerzielles Angebot. Die historische Vernehmlassung wird nicht als neue geltende Rechtsregelung bezeichnet. Vor der geplanten Veröffentlichung sollten gegebenenfalls später veröffentlichte Änderungen ergänzt werden.
Disclaimer
Der Artikel dient der Information und Bildung. Er stellt weder eine Anlageempfehlung, Rechts-, Steuer- oder Zahlungsberatung noch ein Angebot eines bestimmten Dienstes dar. Eignung und rechtliche Nutzungsbedingungen sind anhand des konkreten Produkts, der Verträge und der Rechtsordnung zu beurteilen.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!
Empfohlene Artikel
Weiterführende Artikel nach Thema und Kategorie.