Luxemburg plant eine digitale Staatsanleihe. Die Milliardenemission wird mehr als die Technik prüfen
Luxemburgs Regierung hat eine digitale Staatsanleihe über mindestens eine Milliarde Euro mit einer voraussichtlichen Laufzeit von zehn Jahren angekündigt. Der genaue Termin soll vom Anlegerinteresse und den Marktbedingungen abhängen; das Emissionsvolumen allein schafft keinen liquiden Sekundärmarkt.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
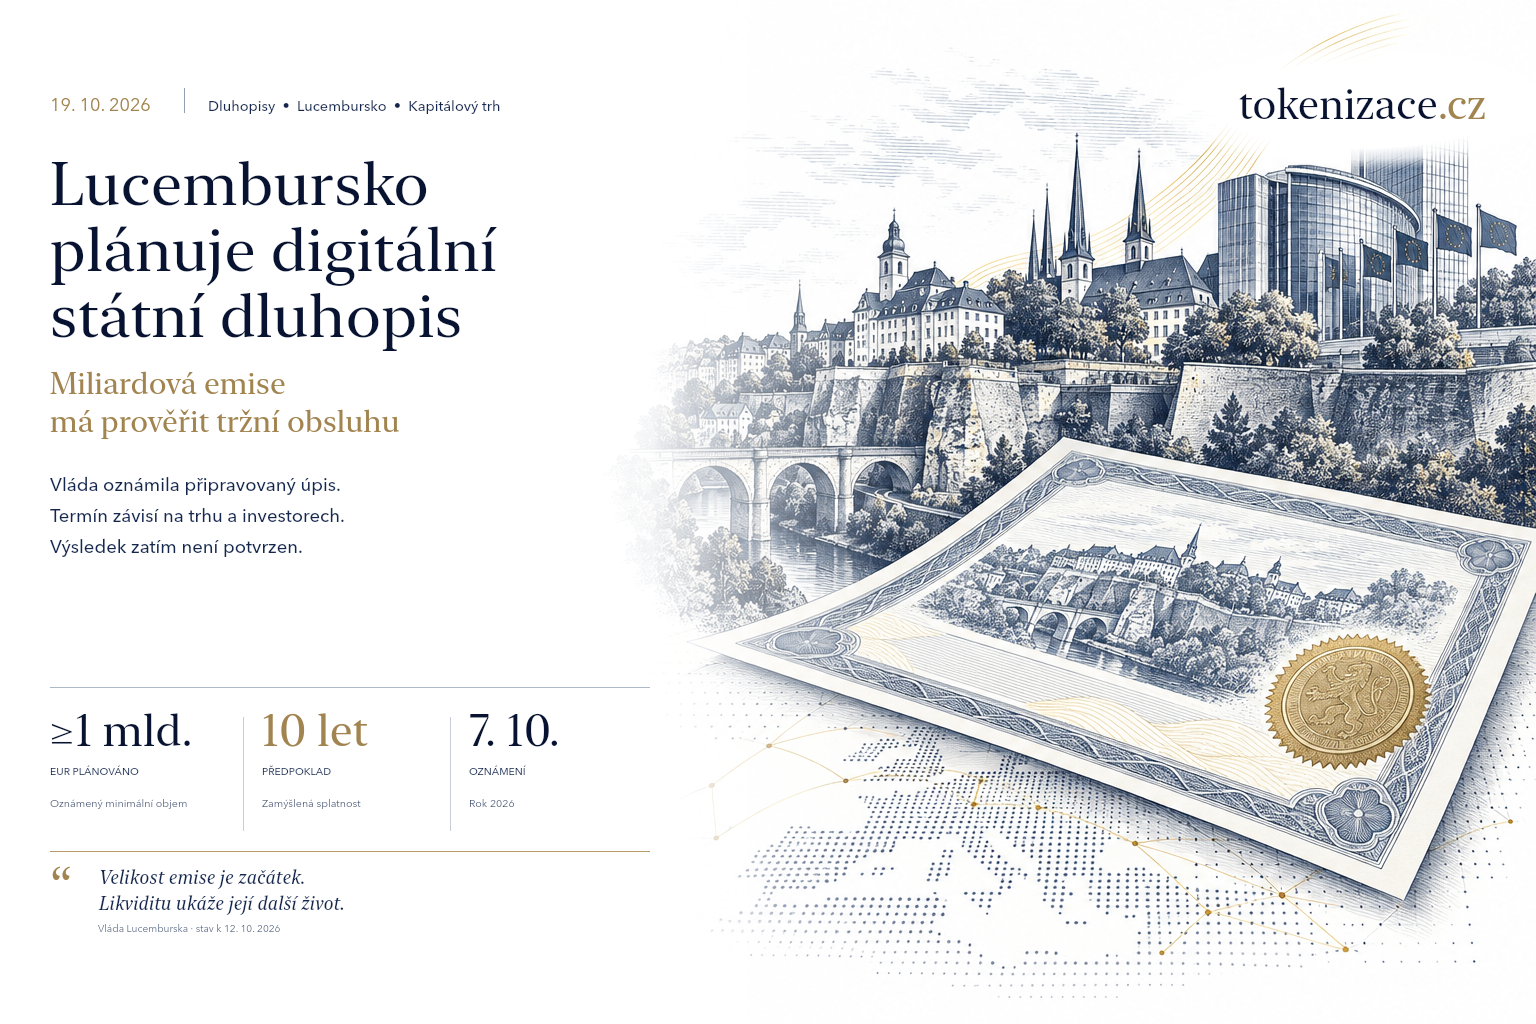
Der Staat bereitet eine digitale Anleihe über mindestens eine Milliarde Euro vor. Entscheidend wird sein, ob sich die neue Form der Erfassung in die tägliche Arbeit von Anlegern, Vermögensverwaltern und Banken einfügt.
Zusammenfassung für Leser
- Die Regierung hat eine Emission über mindestens eine Milliarde Euro mit einer voraussichtlichen Laufzeit von zehn Jahren angekündigt.
- Der genaue Termin soll vom Anlegerinteresse und den Marktbedingungen abhängen.
- Das Emissionsvolumen allein schafft keinen liquiden Sekundärmarkt.
Was angekündigt wurde und was noch fehlt
Die luxemburgische Regierung beschrieb am 7. Oktober eine geplante Staatsanleihe auf Basis der Blockchain-Technologie. Sie soll auf Euro lauten, luxemburgischem Recht unterliegen und an der Luxemburger Börse notiert werden. Die Ankündigung sieht mindestens eine Milliarde Euro und zehn Jahre Laufzeit vor. Die Zulässigkeit für Geschäfte des Eurosystems wird als Erwartung genannt, nicht als bedingungslose Eigenschaft jedes digitalen Instruments. Mitteilung der Regierung.
Nach dem Quellenstand vom 12. Oktober lässt diese Mitteilung weder auf eine abgeschlossene Zeichnung noch auf die endgültige Rendite oder die Zusammensetzung der Anleger schließen. Das Erscheinungsdatum dieses Artikels ist redaktionell geplant; es belegt nicht, dass die Transaktion inzwischen stattgefunden hat. Gerade bei der Staatsfinanzierung, die auf die Marktlage reagiert, ist diese Unterscheidung wesentlich.
Was ein großer Emittent zeigen kann
Die Bedeutung einer staatlichen Emission liegt unserer Analyse zufolge in der Vielzahl praktischer Verbindungen, die gleichzeitig funktionieren müssen. Ein Anleger muss die Anleihe kaufen, verbuchen, bewerten, verwalten und gegebenenfalls verkaufen können. Eine Bank muss den Kundenauftrag bearbeiten. Ein Fondsmanager muss nachweisen können, was er hält und wer über das Vermögen verfügen darf.
Eine kleinere Demonstrationstransaktion kann diese Schritte mit intensiver individueller Unterstützung bewältigen. Bei einer umfangreicheren Zeichnung zeigt sich, wie viele Abläufe wiederholbar sind und wie viele von manueller Koordination abhängen. Das Volumen verleiht dem Projekt daher Gewicht, belegt aber ohne anschließende Betriebsdaten keine Kosteneinsparung.
Liquidität entsteht durch weitere Geschäfte
Ein Emissionsvolumen von einer Milliarde Euro ist nicht dasselbe wie eine Milliarde, die sofort gehandelt werden kann. Ein Teil der Anleger könnte das Instrument bis zur Fälligkeit halten. Ob ein Ausstieg aus einer Position möglich ist, hängt von Käufern, verfügbaren Preisen, Auftragsgrößen und dem Abwicklungsweg ab.
Zur Bewertung wären deshalb Daten über den Sekundärhandel hilfreich: ob tatsächlich Geschäfte stattfinden, wie groß die Spanne zwischen Kauf- und Verkaufspreis ist und welche Institute das Instrument ohne besondere Ausnahme bedienen können. Bislang sind dies Fragen für eine spätere Bewertung, keine bekannten Schwachstellen des luxemburgischen Projekts.
Lehren für einen tschechischen Emittenten
Ein tschechisches oder slowakisches Unternehmen kann die Bedingungen eines Staates nicht automatisch übernehmen. Es kann sich jedoch an dessen Vorbereitung orientieren. Zunächst den Zielanleger bestimmen und dessen übliche Infrastruktur prüfen; erst danach die Erfassung und den Vertriebsweg wählen. Die umgekehrte Reihenfolge kann zu einem technisch fertigen Produkt führen, das ein Anleger nicht bequem in sein Portfolio aufnehmen kann.
Vor der Beauftragung einer eigenen Emission wäre es sinnvoll, fünf Schritte abzubilden: Kauf, Halten, Zahlungseingang, Übertragung und Beendigung der Anlage. Zu jedem gehören ein verantwortliches Institut, erwartete Kosten und ein Verfahren bei Fehlern. Die digitale Form kann einzelne Tätigkeiten vereinfachen, ihre Verantwortung muss aber nachvollziehbar bleiben.
Interessant wird der luxemburgische Plan gerade deshalb sein, weil sich zeigt, wie viele dieser Verbindungen unter normalen Marktbedingungen funktionieren. Der erste Erfolgsmaßstab ist eine abgeschlossene Emission, die laufend betreut werden kann. Ihren langfristigen Wert wird erst ihr weiterer Lebenszyklus zeigen.
Quellen
Methodischer Hinweis
Der Artikel trennt institutionelle Bekanntmachungen von der eigenen redaktionellen Analyse. Die Quellen umfassen unmittelbare Unterlagen zum Ereignis sowie thematischen Hintergrund; ihre Aufnahme bedeutet nicht, dass sie alle dieselbe Transaktion beschreiben. Die Beispiele und Fragen für Unternehmen sind eine Interpretation des Autors, keine Feststellungen zu einem bestimmten Kunden. Das geplante Veröffentlichungsdatum verschiebt den Stichtag der Quellenprüfung nicht.
Haftungshinweis
Dieser Text dient der Information und Bildung. Er stellt weder Anlage-, Rechts-, Steuer- oder Buchhaltungsberatung noch ein Angebot einer Finanzdienstleistung dar. Eine mögliche Anwendung erfordert eine individuelle Prüfung. Die genannten Institutionen sind weder Partner noch Garanten von Tokenizace.cz.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!