Eine indische Anleihe über fünf Milliarden Rupien: Was die Tokenisierung beim Zentralverwahrer verändert
REC nahm im indischen Piloten fünf Milliarden Rupien mit einem jährlichen Kupon von 7,30 % auf. Das Programm Demat 2.0 bewahrt die Rolle des Zentralverwahrers und die bestehenden Anlegerkonten; die Geldseite bildet die digitale Großhandelsrupie der Zentralbank. Emissionen haben bereits stattgefunden, angebundener Sekundärhandel und der Zugang von Kleinanlegern gehören zu späteren Phasen. Eine schnelle Zeichnung ist deshalb kein Beweis für einen liquiden Markt.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
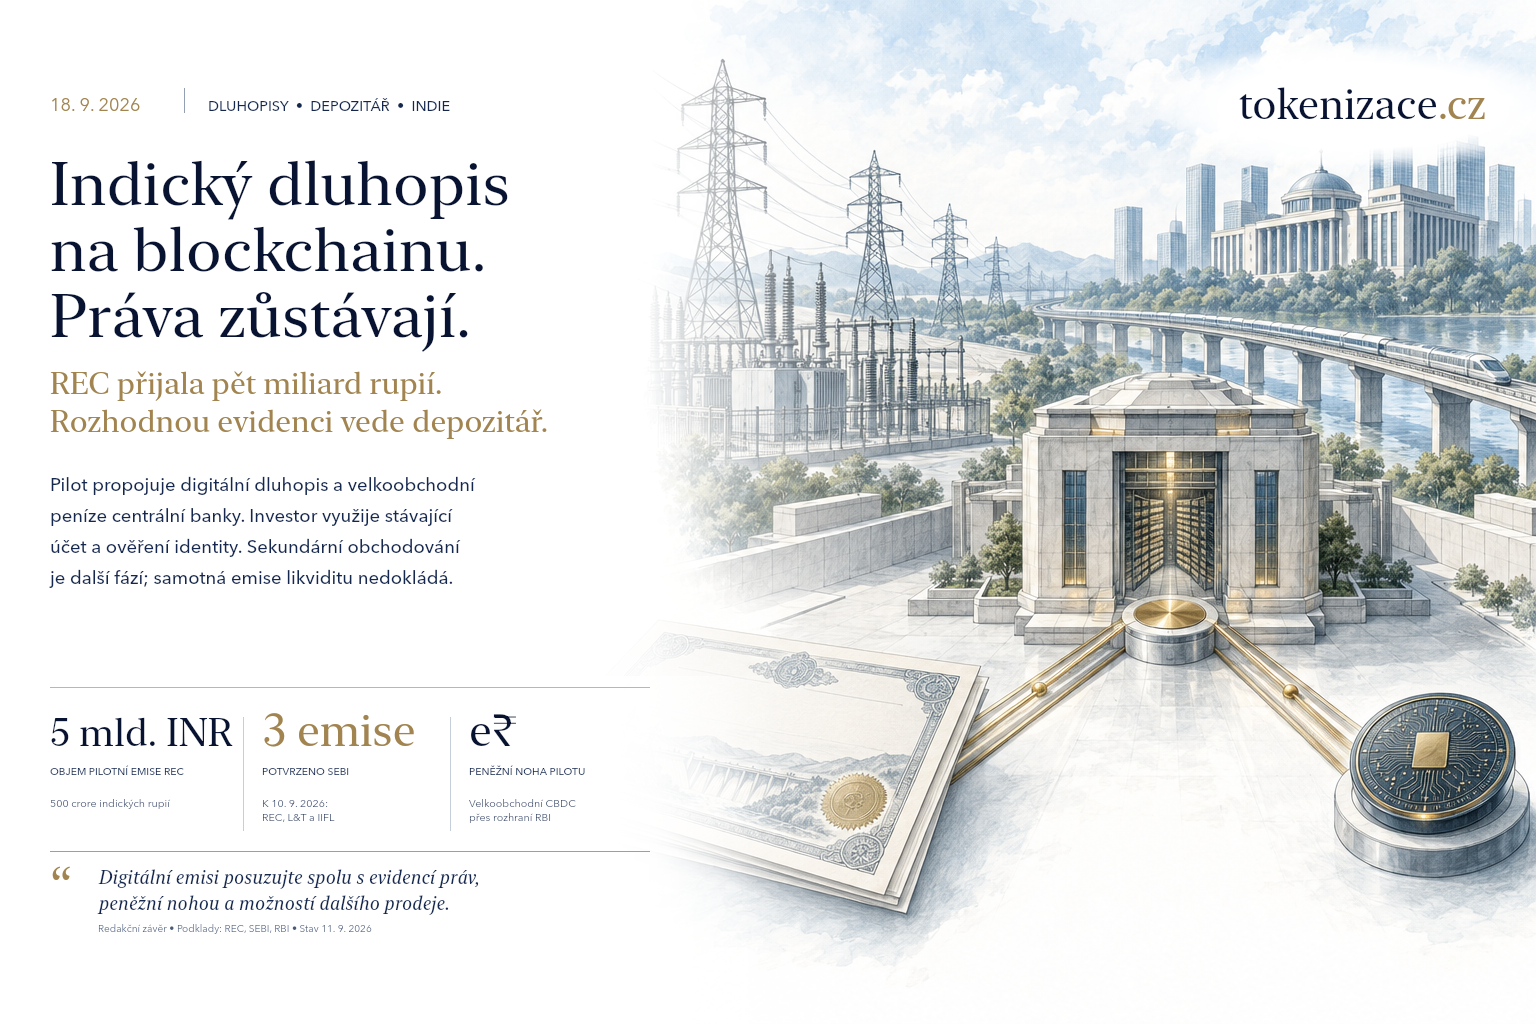
An der indischen Tokenisierung ist bemerkenswert, wie wenig Neues der Anleger bedienen muss. Das bekannte Wertpapierkonto bleibt bestehen, die Identifizierung muss nicht wiederholt werden und der Zentralverwahrer verwaltet die kryptografischen Schlüssel. Die Infrastruktur unter der Oberfläche verändert sich: Anleihe und digitales Zentralbankgeld werden bei der Abwicklung miteinander verbunden.
Der Fall hat bereits einen tatsächlichen Emittenten und eine tatsächliche Finanzierung. REC nahm am 7. September in einer Pilotemission fünf Milliarden Rupien auf. Drei Tage später beschrieb SEBI das gesamte Programm Demat 2.0 und bestätigte zwei weitere Emissionen. Für einen tschechischen Unternehmensinhaber ist die Gestaltungsfrage wichtiger als die Transaktionsgröße: Wie lässt sich eine Anleihe digitalisieren, ohne dass die bekannten Rechte, Verantwortlichkeiten und Zugangswege der Anleger auseinanderfallen?
Zusammenfassung für die Leser
- REC nahm 500 Crore INR, also fünf Milliarden Rupien, mit einem jährlichen Kupon von 7,30 % auf. Es handelt sich um eine Unternehmensanleihe in einem regulatorischen Piloten.
- Demat 2.0 bewahrt die Rolle des Zentralverwahrers und nutzt bestehende Anlegerkonten. Die Geldseite bildet die digitale Rupie der Zentralbank.
- Emissionen haben bereits stattgefunden; angebundener Sekundärhandel und der Zugang von Kleinanlegern gehören zu späteren Phasen. Eine schnelle Zeichnung beweist noch keinen liquiden Markt.
1. Fünf Milliarden Rupien und ein wichtiger Nenner
REC nennt in seiner eigenen Mitteilung ein Basisvolumen der Emission von 100 Crore Rupien, eine Aufstockungsmöglichkeit um weitere 400 Crore und einen angenommenen Betrag von 500 Crore. Die Nachfrage erreichte 796 Crore, der Kupon beträgt 7,30 % jährlich und die Laufzeit ein Jahr und neun Monate. Gebote wurden auf der elektronischen Plattform der NSE gesammelt; nach Angaben des Emittenten erfolgten Geldeingang, Zuteilung und Börsennotierung an einem einzigen Tag.
Die Angabe einer nahezu achtfachen Nachfrage bezieht sich auf die ursprünglichen 100 Crore. Bezogen auf die angenommenen 500 Crore entspricht sie ungefähr dem 1,59-Fachen. Beide Berechnungen können richtig sein, erzählen aber unterschiedliche Geschichten. Ein Unternehmen, das eine eigene Emission vorbereitet, sollte immer wissen, auf welches Volumen die Überzeichnung bezogen wird.
Aus dem Kupon lässt sich zugleich nicht ableiten, um wie viel die Tokenisierung die Finanzierung verbilligt hat. Dafür bräuchten wir eine vergleichbare herkömmliche Emission desselben Schuldners, eine ähnliche Laufzeit, den Bewertungszeitpunkt und die Kosten des gesamten Prozesses. Das Anlegerinteresse kann ebenso mit Bonität und Preis zusammenhängen wie mit der neuen Abwicklungsform. Die veröffentlichten Zahlen trennen diese Einflüsse nicht.
2. Ein neues Register innerhalb eines bekannten Marktes
SEBI beschreibt ein privates Netzwerk mit kontrolliertem Zugang im Eigentum der Zentralverwahrer. Diese führen weiterhin die maßgeblichen Eigentumsaufzeichnungen und verwalten die Schlüssel der Anleger. Demat 2.0 ist eine Erweiterung des bestehenden Kontos, kein neues Konto mit erneuter Identitätsprüfung. Der Anleger verbindet eine geeignete Wallet für die digitale Rupie.
Eine solche Konstruktion hat praktische Bedeutung. Müssen sich bei jedem Technologiewechsel alle Teilnehmer neu registrieren, Werkzeuge anschaffen und ihre internen Genehmigungsverfahren ändern, kann der Vorteil einer schnelleren Übertragung in den Einführungskosten verschwinden. Die Beibehaltung der Bedienoberfläche begrenzt die Zahl der Änderungen, die ein Anleger gleichzeitig bewältigen muss.
Die Verantwortung geht dadurch nicht verloren. Sie verlagert sich lediglich in ein System, das Berechtigungen, Wiederherstellung, Korrekturen und Aufzeichnungskontrollen bewältigen muss. Den Anleger muss der Name der Technologie nicht interessieren; er muss wissen, wem er einen Fehler meldet und welcher Auszug seinen Bestand nachweist. Gerade eine verständliche Antwort kann über die Akzeptanz stärker entscheiden als technische Neuheit.
3. Geld hat eine eigene Rechtsnatur
Demat 2.0 ist nach Angaben der SEBI über die Unified Market Interface der Zentralbank mit der digitalen Großhandelsrupie verbunden. Das vorgesehene Abwicklungsprinzip verknüpft die Lieferung der Anleihe mit der Zahlung: Beide Teile gelingen gemeinsam.
Die RBI erklärt die digitale Rupie als digitale Form ihrer eigenen Währung. Für diesen Fall ist die Unterscheidung zwischen Zentralbankgeld und einem von einem privaten Unternehmen ausgegebenen Token wichtig. Dieselbe digitale Oberfläche kann einen anderen Schuldner und andere Nutzungsbedingungen verbergen.
Für die Vorbereitung im Unternehmen ergibt sich daraus ein einfaches Vorgehen: Zuerst sind Vermögenswert und Geld zu identifizieren, erst danach ihre Verbindung zu behandeln. Wer liefert die Anleihe, wer stellt die Zahlung bereit, wer erkennt sie als endgültig an und wer behandelt ein Scheitern? Das Betriebsteam muss diese Fragen auch bei einem Ausfall beantworten können, nicht nur auf dem Schema einer erfolgreichen Transaktion.
Beim Vergleich von Stablecoins und tokenisierten Einlagen betont die BIS die Bedeutung der Abwicklungsform für den einheitlichen Wert des Geldes. Dieser analytische Rahmen hilft bei der Beurteilung der Geldseite; er ist keine Bewertung der konkreten REC-Emission.
4. Einen Preis zu bestimmen und ein Geschäft abzuwickeln sind zwei Aufgaben
Das indische Modell schafft nicht den gesamten Markt von Grund auf neu. Die NSE betreibt bereits seit 2016 eine elektronische Plattform für die Sammlung von Geboten bei privaten Anleiheemissionen. Ihr Zweck ist die Organisation der Preisbildung und des Teilnehmerzugangs. Die tokenisierte Abwicklung knüpft an diesen etablierten Prozessteil an.
Das ist eine hilfreiche Korrektur der Vorstellung, eine Blockchain finde automatisch Käufer. Der Emittent benötigt weiterhin einen geeigneten Preis, Dokumentation und Anleger, die das Risiko tragen wollen. Eine bessere Erfassung kann administrative Reibung verringern, beantwortet aber nicht die Frage, ob das Unternehmen genug für die Rückzahlung verdient.
Bei der Nutzenbewertung würden wir deshalb die Vorbereitungsdauer des Angebots, den Zeichnungserfolg, die Abwicklungsdauer und die anschließenden Verwaltungskosten getrennt betrachten. Es ist möglich, einen Teil erheblich zu verbessern und in einem anderen fast nichts zu gewinnen. Ein pauschaler Slogan über günstigere Tokenisierung verdeckt solche Unterschiede. Ein gut geführter Pilot ermöglicht dagegen ihre Messung und den Vergleich mit dem ursprünglichen Betrieb.
5. Die größte Lücke liegt bisher nach der Emission
Die SEBI nennt die laufende erste Emissionsphase und eine spätere Erweiterung auf Sekundärhandel und Kleinanleger. Die FAQ sehen außerdem eine vorübergehende Übertragung über den Zentralverwahrer vor, bei der die Zahlung außerhalb der atomaren Architektur erfolgen kann. Das ist eine entscheidende Grenze für jeden, der aus dem Piloten bereits vorhandene Liquidität ableiten möchte.
Die künftige Anbindung wird bestehende RFQ-Anfrageplattformen nutzen. Die NSE beschreibt sie als Umfeld, in dem ein Teilnehmer andere um einen Preis bittet und anschließend ein konkretes Geschäft annimmt. Das bloße Vorhandensein dieses Werkzeugs bedeutet deshalb keine automatische Zusammenführung jedes Verkaufs.
Ein Anleger, der einen vorzeitigen Ausstieg erwägt, muss Käufer, Preis, Übertragungsform und Zeitpunkt des Geldeingangs kennen. Die Antwort „Die Anleihe ist tokenisiert“ klärt keine dieser Bedingungen. Für den Emittenten ist wichtig, keine fortlaufende Verkäuflichkeit zu versprechen, wenn die Infrastruktur bisher nur die Zeichnung nachgewiesen hat. Eine klare Abgrenzung der Übergangszeit schützt das Vertrauen aller Beteiligten.
6. Ein automatischer Kupon benötigt tatsächliches Geld
Die Pressemitteilung der SEBI sieht die Automatisierung von Zinszahlungen und Rückzahlung durch Anweisungen auf einem gemeinsamen Register vor. Damit sollen die wiederholte Weitergabe von Inhaberlisten und Berechnungsgrundlagen zwischen Institutionen reduziert werden.
Aus Managementsicht beginnt die Automatisierung jedoch mit einer korrekten Aufgabenstellung. Das System benötigt einen genauen Kalender, Berechnungsregeln, den maßgeblichen Zeitpunkt des Bestands und eine finanzierte Wallet. Hat der Emittent das Geld nicht, schafft eine programmierte Anweisung keine Zahlungsfähigkeit. Enthält sie einen falschen Zinssatz, kann sie diesen sehr konsequent ausführen.
Bei einer internen Erprobung sollte das Unternehmen deshalb bewusst auch unangenehme Situationen durchgehen: einen Wechsel des berechtigten Empfängers, eine rechtliche Sperre, fehlende Mittel oder einen Streit über die Zahlungshöhe. Dies ist keine Behauptung, REC habe solche Probleme. Es ist ein Vorschlag für Kontrollen, die eine gut aussehende Demonstration von der Schuldenverwaltung während der gesamten Laufzeit unterscheiden. Ein erfolgreicher Emissionstag ist lediglich der Beginn dieser Verantwortung.
7. Der Pilot geht bereits über einen einzelnen Fall hinaus
Zum 10. September bestätigte die SEBI neben REC auch Emissionen von L und T sowie IIFL vom 9. September. Zusammen betrugen sie 1 025 Crore Rupien. Die Wiederholung des Prozesses bei mehreren Emittenten ist ein wertvolleres Signal als eine einzelne Demonstrationstransaktion, sagt aber weiterhin nichts über langfristige Kosten oder Liquidität aus.
Als nächsten wichtigen Nachweis würden wir eine erfolgreich abgewickelte Zinszahlung, eine vorzeitige Übertragung, einen Periodenabschluss und die Wiederherstellung nach einem Vorfall ansehen. Solche Beobachtungen würden zeigen, ob gemeinsame Aufzeichnungen die Arbeit aller Seiten verringern oder sie nur zwischen Institutionen verschieben.
Besondere Aufmerksamkeit verdienen Ausnahmen. Ein im Durchschnitt schnelles System kann teuer sein, wenn Spezialisten jede außergewöhnliche Situation manuell bearbeiten. Der Nutzen sollte deshalb nicht nur am normalen Geschäft gemessen werden, sondern auch an der Zeit zur Bearbeitung einer Reklamation und der Zahl der Eingriffe in die Aufzeichnungen. Diese Kennzahlen schlagen wir hier als redaktionelle Maßstäbe vor, nicht als veröffentlichte Ergebnisse des Piloten.
8. Was tschechische und slowakische Unternehmen übernehmen können
Ein europäisches Unternehmen kann die indische Sandbox nicht als eigene rechtliche Erlaubnis nutzen. In der EU schließt MiCA zudem Kryptowerte, die Finanzinstrumente sind, aus ihrem Anwendungsbereich aus. Eine tokenisierte Anlageanleihe wird deshalb nicht anhand des Marketingnamens des Tokens beurteilt.
Der europäische DLT Pilot regelt ein besonderes Regime für ausgewählte Marktinfrastrukturen und konkrete Ausnahmen. Er ist keine allgemeine Erlaubnis, beliebige Schuldtitel auszugeben und öffentlich zu handeln.
Übertragbar ist die Arbeitsreihenfolge: das Recht des Anlegers abgrenzen, die maßgebliche Erfassung bestimmen, die Geldabwicklung entwerfen und die Betreuung sicherstellen. Erst danach ist es sinnvoll zu entscheiden, welche Teile technologisch verbunden werden. Das Unternehmen kann dafür einen einzigen durchgängigen Datensatz von der Genehmigung der Emission über die Gutschrift des Geldes bis zur endgültigen Rückzahlung vorbereiten.
Der indische Fall zeigt einen ambitionierten Wandel innerhalb etablierter Institutionen. Seine Bedeutung für den tschechischen Markt liegt darin, dass eine digitale Anleihe für den Anleger betrieblich vertraut bleiben kann. Über das Ergebnis entscheidet jedoch die Bewältigung der gesamten Laufzeit der Emission, einschließlich der Situation, in der ein Anleger früher aussteigen möchte oder ein Schuldner nicht rechtzeitig zahlt.
Links und Quellen
Ledger Insights — REC issues first tokenized corporate bond, 8. 9. 2026
REC — Mitteilung der Pilotemission, 7. und 8. 9. 2026
SEBI — Demat 2.0, Pressemitteilung 56/2026, 10. 9. 2026
SEBI — FAQ zu Demat 2.0
RBI — Digital Rupee FAQ
NSE — Electronic Debt Bidding Platform
NSE — FAQ zu Request for Quote
BIS — Stablecoins versus tokenised deposits, Bulletin 73
EUR-Lex — MiCA, Verordnung (EU) 2023/1114, insbesondere Artikel 2
EUR-Lex — DLT Pilot, Verordnung (EU) 2022/858
Methodischer Hinweis
Der Quellenstichtag ist der 11. September 2026; der 18. September ist das geplante Veröffentlichungsdatum. Die REC-Mitteilung und das gesamte SEBI-PDF wurden unmittelbar heruntergeladen und gelesen. Die Emissionsangaben beruhen auf Aufsichtsbehörde und Emittent; die wirtschaftliche Bewertung und die vorgeschlagenen Kontrollfragen sind eigene redaktionelle Analysen. Spätere Phasen werden nicht als bereits gestartet dargestellt. Die Erstmaligkeit bezieht sich auf den von SEBI beschriebenen Piloten, nicht auf alle Anleihen weltweit.
Grundlage des Artikels: Die eigene Analyse beruht auf der REC-Mitteilung, der Pressemitteilung und den FAQ der indischen Aufsichtsbehörde SEBI, RBI-Dokumenten und den Regeln der Marktinfrastruktur. Den Anstoß gab eine Meldung von Ledger Insights vom 8. September. Der Artikel trennt ausgeführte Emissionen vom geplanten Sekundärhandel und erklärt, weshalb die Technologie allein weder eine bessere Bonität noch einen sicheren Ausstieg aus einer Anlage schafft.
Dieser Artikel dient der Information und Bildung. Er ist weder Anlage-, Rechts-, Steuer- oder regulatorische Beratung noch ein Wertpapierangebot. Die rechtliche Einstufung, Verfügbarkeit und Risiken eines konkreten Instruments erfordern eine gesonderte Beurteilung.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!
Empfohlene Artikel
Weiterführende Artikel nach Thema und Kategorie.