Britische Banken erprobten tokenisierte Einlagen bei Hypotheken. Geld kann warten, ohne aufzuhören zu arbeiten
Die Initiative GBTD hat die ersten realen Transaktionen angekündigt: Hypothekenrefinanzierungen und eine bedingte Zahlung. Reservierte Mittel können bis zum Abschluss des Geschäfts weiter Zinsen tragen.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
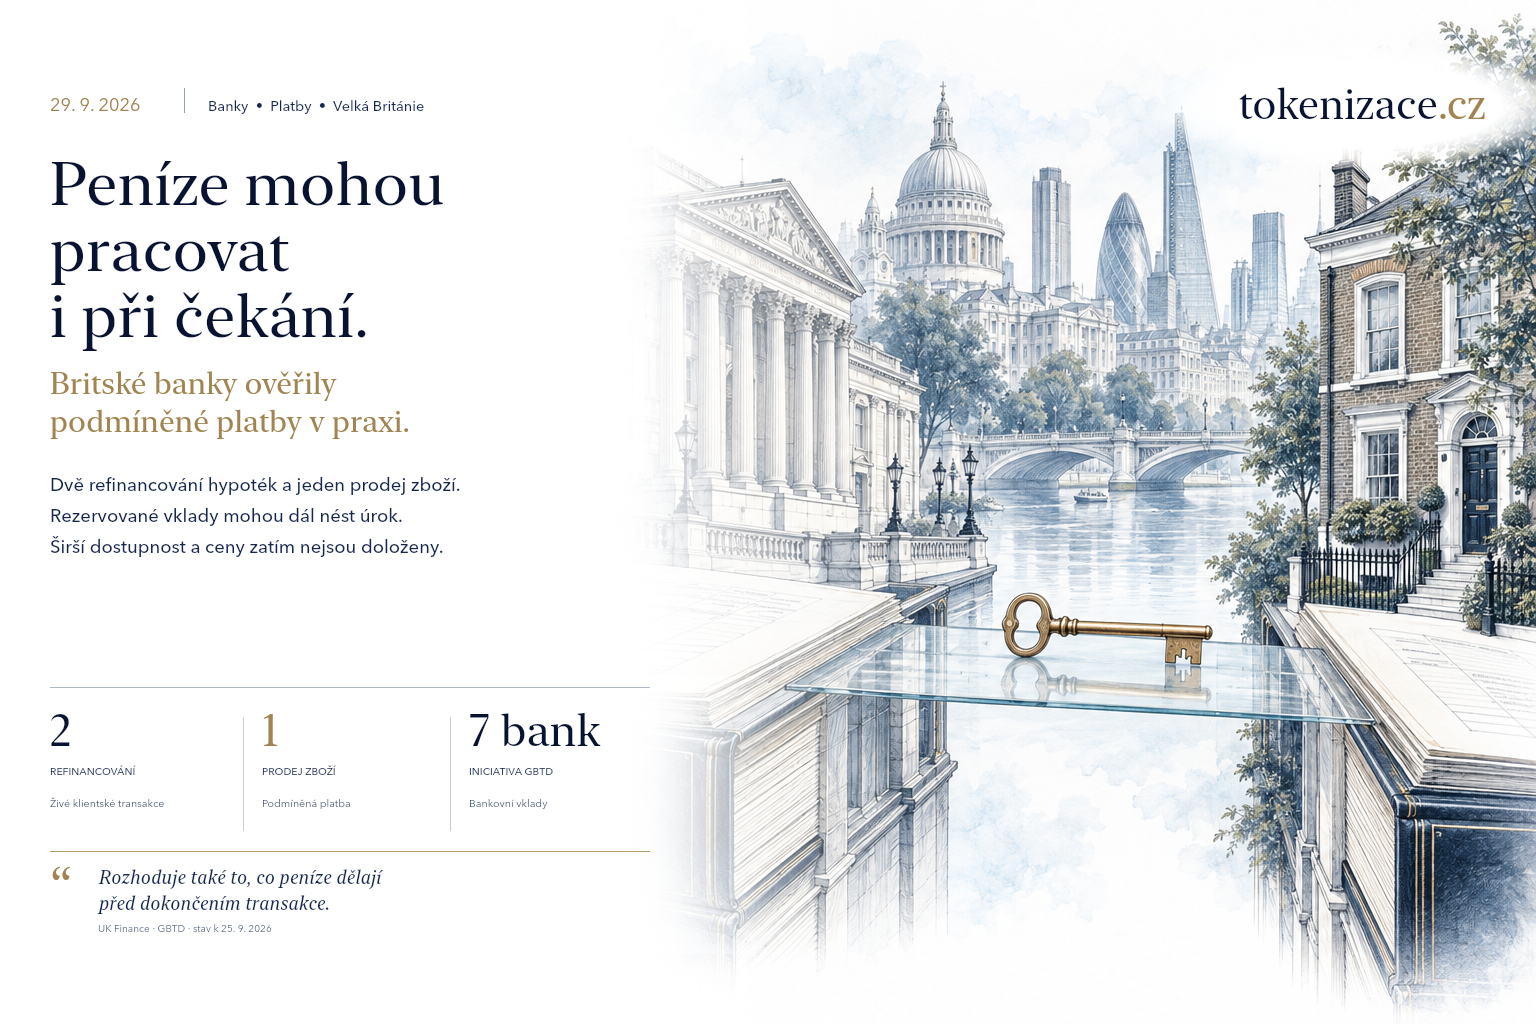
Beim Abschluss eines Immobiliengeschäfts reicht es nicht aus, Geld schnell zu überweisen. Es muss genau dann fließen, wenn die vereinbarten Bedingungen erfüllt sind; bis dahin muss klar sein, wem es gehört und wer darüber verfügen darf. Britische Banken haben diese Frage nun aus Präsentationen in die ersten tatsächlichen Kundentransaktionen mit tokenisierten Einlagen überführt.
Aufmerksamkeit verdient ein unscheinbares Detail: Reservierte Mittel können nach dem beschriebenen Modell bis zum Abschluss weiter verzinst werden. Der Wert einer neuen Zahlungsinfrastruktur muss sich daher nicht nur in einer kürzeren Überweisung zeigen. Sie kann die Wirtschaftlichkeit der Wartezeit zwischen Zahlungsverpflichtung und tatsächlicher Abwicklung verändern.
Zusammenfassung für die Leser
- Die Initiative GBTD hat die ersten realen Kundentransaktionen angekündigt: zwei Hypothekenrefinanzierungen und eine bedingte Zahlung bei einem privaten Warenverkauf.
- Es handelt sich um Bankeinlagen mit neuen technischen Möglichkeiten. Die Tokenisierung allein macht daraus weder Zentralbankgeld noch einen eigenständigen Stablecoin.
- Die Erfahrung ist für Transaktionen interessant, bei denen Geld vor Erfüllung der Bedingungen reserviert wird. Eine breitere Verfügbarkeit, Preise und gemessene Einsparungen lassen sich aus den genannten Beispielen bislang nicht ableiten.
Was tatsächlich geschehen ist
UK Finance beschreibt in seiner September-Aktualisierung zwei Fälle einer Hypothekenrefinanzierung. Geld wurde für einen bestimmten Zweck gesperrt und beim Abschluss automatisch freigegeben. Eine dritte Transaktion verknüpfte die Zahlung mit der Warenübergabe zwischen Privatpersonen. Quant stellt die Plattform bereit; an der Initiative sind Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander beteiligt.
Die veröffentlichte Beschreibung sieht eine fortgesetzte Verzinsung der Mittel bis zum Abschluss vor. Sie nennt jedoch weder Zinssätze noch das Volumen dieser Geschäfte oder einen allgemein verfügbaren Kundentarif. Eine künftige Verknüpfung mit digitalen Prozessen des Grundbuchamts HM Land Registry ist eine Richtung für die weitere Entwicklung und kein nachgewiesener Bestandteil der bereits abgeschlossenen Fälle. Ebenso sollen Szenarien im Zusammenhang mit digitalen Anleihen und deren Zahlungsströmen erst noch erweitert werden.
Die Unterscheidung zwischen einem einzelnen realen Fall und einem etablierten Dienst ist wesentlich. Der erste Fall prüft, ob ein vereinbarter Prozess von Anfang bis Ende durchlaufen werden kann. Von Regelbetrieb kann erst gesprochen werden, wenn er unterschiedliche Kunden, Ausnahmen, abgebrochene Geschäfte und einen vorhersehbaren Preis bewältigt.
Zinsen während der Wartezeit verändern die Aufgabenstellung des Projekts
Stellen wir uns ein Unternehmen vor, das in einer Woche für die Übertragung einer Betriebsstätte zahlen soll. Der Verkäufer verlangt Sicherheit, dass der Käufer das Geld tatsächlich bereitgestellt hat. Gleichzeitig möchte der Käufer den Betrag nicht überweisen, bevor die Übertragung vorbereitet ist. Dies ist ein Modellbeispiel und keine weitere von britischen Banken angekündigte Transaktion.
Ein technischer Reservierungsmechanismus kann beide Bedürfnisse verbinden. Die Mittel lassen sich nicht mehr für einen anderen Zweck verwenden, doch ihre bankrechtliche und vertragliche Behandlung muss nicht mit der einer vorzeitigen endgültigen Zahlung übereinstimmen. Lässt das konkrete Produkt eine Verzinsung zu, wächst der wirtschaftliche Unterschied mit dem Betrag und der Wartezeit. Ohne Kenntnis des Zinssatzes, des Dienstleistungspreises und der Sperrbedingungen lässt sich eine Einsparung allerdings nicht seriös beziffern.
Die erste Frage des Finanzdirektors sollte deshalb lauten: Wie viele Tage und wie viel Geld halten wir heute wegen der Koordination einer Transaktion von der normalen Verwendung fern? Erst danach ist ein Vergleich alternativer technischer Lösungen sinnvoll. Bei einer kleinen Zahlung kann eine zusätzliche Integration den Nutzen übersteigen. Bei wiederkehrenden hohen Vorauszahlungen kann das Ergebnis anders ausfallen.
Auch in digitaler Form braucht eine Einlage eine Bank
Die gemeinsame britische regulatorische Roadmap aus dem Jahr 2023 unterscheidet Bankeinlagen, Gelder von E-Geld-Instituten und Stablecoins. Für Bankinnovationen für Privatkunden betont sie die Einlagenform und den Schutz nach dem jeweils einschlägigen Regelwerk. Deshalb lassen sich nicht alle digitalen Einheiten allein danach beurteilen, dass sie auf einer ähnlichen Technologie erfasst werden.
Die Europäische Bankenaufsichtsbehörde untersucht in ihrem Bericht über tokenisierte Einlagen vom Dezember 2024 gerade das Nebeneinander potenzieller Vorteile und regulatorischer sowie betrieblicher Herausforderungen. Daraus ergibt sich für Unternehmen eine praktische Prüfung: Gegenüber welcher Institution besteht ihre Forderung, wie entsteht und erlischt sie, und unter welchen Bedingungen kann sie übertragen oder abgezogen werden? Die Bezeichnung in der Anwendung ersetzt diese Antwort nicht.
Eine etwaige Einlagensicherung ist zudem keine unbegrenzte Garantie für jeden Betrag und jeden Kunden. Der Nutzer muss das konkrete Produkt, die Institution, die Berechtigung des Einlegers und die einschlägigen Grenzen beurteilen. Der britische Pilot selbst liefert keine rechtliche Stellungnahme zu einem tschechischen oder slowakischen Produkt.
Zwei Banken müssen mehr als eine Nachricht aufeinander abstimmen
Sender und Empfänger können Konten bei unterschiedlichen Banken haben. Neben dem Kundenauftrag besteht dann auch eine Beziehung zwischen diesen Banken: Wer schuldet wem etwas, wann ist die Verpflichtung endgültig und mit welchem Vermögenswert wird sie erfüllt? In ihrem Konzept des künftigen Geldsystems verknüpft die BIS tokenisiertes Bankgeld mit der Rolle von Zentralbankreserven. Eine neue Benutzeroberfläche beseitigt diese institutionelle Ebene nicht.
Das Synchronisation Lab der Bank of England untersucht die Koordination der Geldabwicklung mit Vermögensbewegungen in anderen Systemen. Das Labor verwendet eine Simulation ausgewählter Fähigkeiten von RT2; eine Teilnahme daran ist deshalb kein Beleg dafür, dass ein konkretes kommerzielles Produkt bereits einen vollständig eingeführten Synchronisierungsdienst der Zentralbank nutzt. UK Finance nennt die Beteiligung des Projekts GBTD an diesem Programm.
Für das Management ist es hilfreich, drei Ebenen zu trennen: die Kundenvereinbarung, die Reservierung der Mittel und die Interbankenabwicklung. Erst ihre Abstimmung schafft ein verständliches Geschäft. Das erfolgreiche Versenden einer technischen Nachricht muss noch nicht das endgültige Erlöschen aller damit verbundenen Verpflichtungen bedeuten.
Was ein tschechisches oder slowakisches Unternehmen messen würde
Ein erster Unternehmenspilot sollte von einem konkreten wiederkehrenden Prozess ausgehen: etwa der Rückzahlung von Vorauszahlungen, Übertragungen im Rahmen einer Vermögenstransaktion oder der schrittweisen Freigabe einer Lieferzahlung. Wir empfehlen, vorab die Reservierungsdauer, Finanzierungskosten, Zahl manueller Kontrollen und den Anteil der außerhalb des Standardverfahrens bearbeiteten Transaktionen zu erfassen. Dies ist ein redaktioneller Messvorschlag und kein veröffentlichtes Ergebnis von GBTD.
Ebenso wichtig ist die Vereinbarung darüber, wer die Erfüllung einer Bedingung bestätigt. Wartet das System auf eine Angabe einer anderen Organisation, wird deren Qualität Teil des Zahlungsprozesses. Ein Fehler bei der Lieferbestätigung lässt sich nicht durch eine schnellere Geldüberweisung lösen. Eine Änderung der Bankbuchführung muss von Verantwortung für Eingaben und einer Möglichkeit zur Korrektur fehlerhafter Abläufe begleitet werden.
Das britische Beispiel ist wertvoll, weil es einen konkreten Moment für den Kunden zeigt. Der nächste Nachweis wird wirtschaftlicher Art sein müssen: ob wiederholte Nutzung die Wartezeit verkürzt, manuelle Arbeit verringert und den Beteiligten verständliche Rechte zu einem akzeptablen Preis belässt. Für Unternehmen ist das eine wesentlich brauchbarere Frage als die Zahl der während einer Demonstration erstellten Tokens.
Quellen
Methodischer Hinweis
Die Beschreibung der realen Transaktionen beruht auf UK Finance. Die Materialien des Infrastrukturanbieters sind dessen eigene Mitteilungen; sie stellen keine unabhängige Messung der Rentabilität dar. Der allgemeine regulatorische Kontext ist keine rechtliche Beurteilung eines konkreten Produkts. Das Unternehmensbeispiel und die vorgeschlagenen Kennzahlen sind redaktionelle Interpretationen. Der Quellenstand wurde zum 25. 9. 2026 geprüft, nicht zum künftigen Veröffentlichungsdatum.
Disclaimer
Dieser Artikel dient der Information und Bildung. Er stellt weder Rechts-, Anlage-, Steuer- oder regulatorische Beratung noch eine Empfehlung eines bestimmten Anbieters dar.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!
Empfohlene Artikel
Weiterführende Artikel nach Thema und Kategorie.