Die EZB bereitet den Kauf tokenisierter Anleihen vor. Diesmal erprobt sie die Rolle des Investors
Die EZB bereitet die Anlage eines kleinen Teils ihrer Eigenmittel in tokenisierte Wertpapiere vor. Weder das Volumen noch den Zeitpunkt der ersten Käufe hat sie bekannt gegeben; es handelt sich um eine begrenzte Vorbereitung, nicht um ein neues Kaufprogramm.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
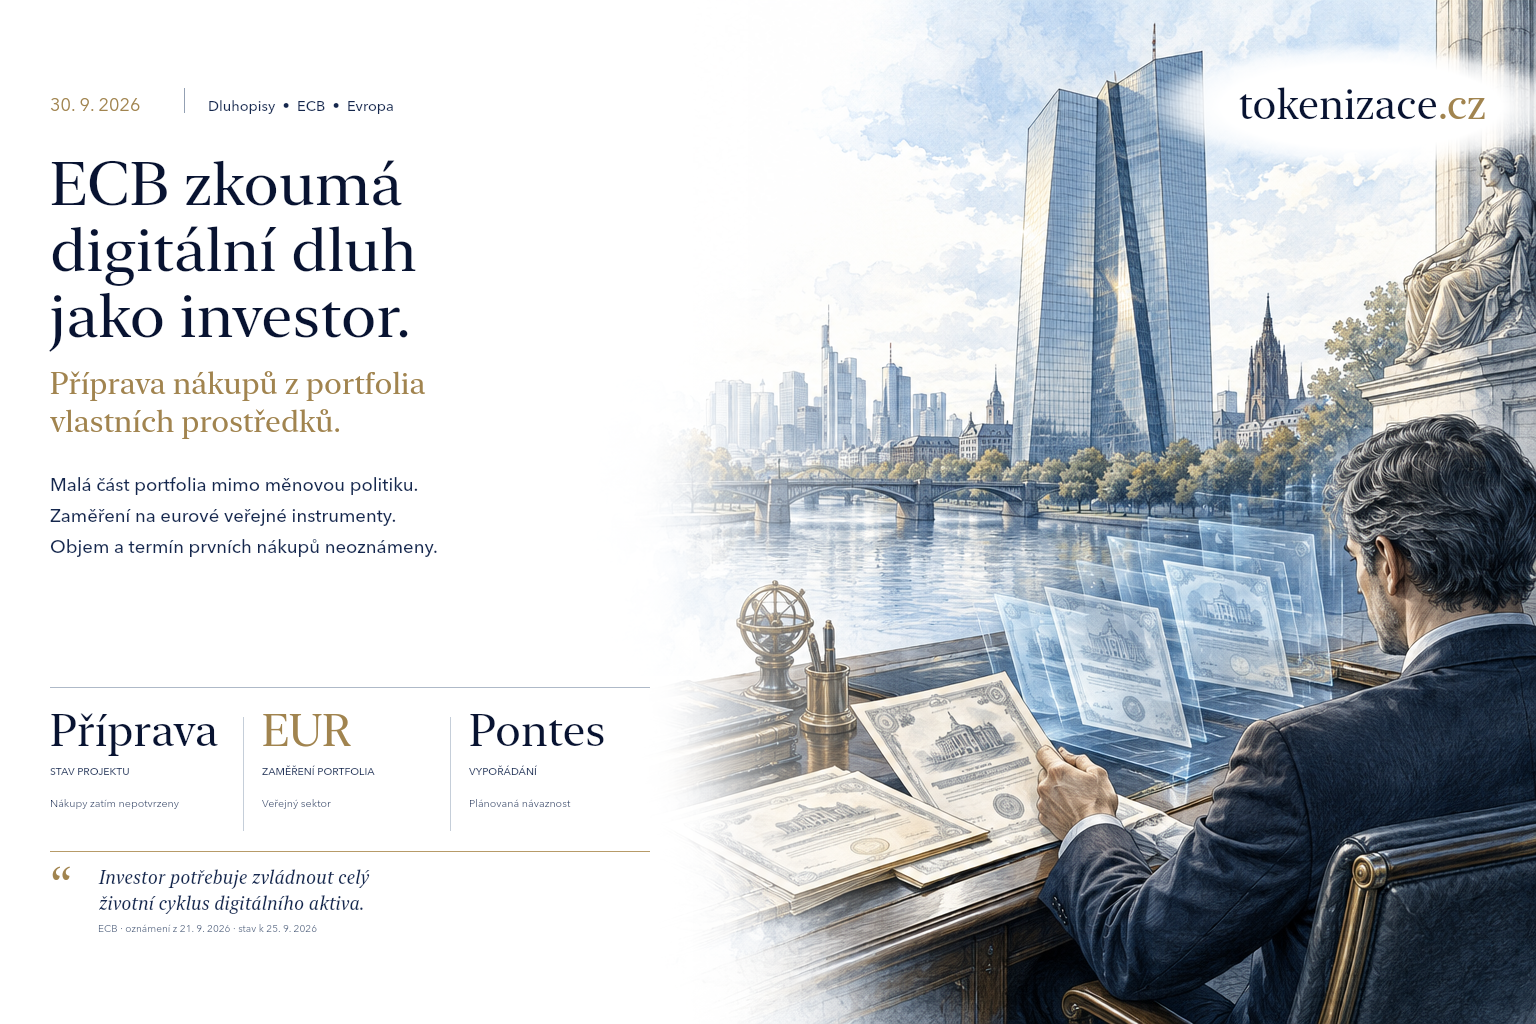
Eine Zentralbank kann Infrastruktur aufbauen, Regeln beschreiben und den Markt zu Tests einladen. Eine andere Erfahrung gewinnt sie, sobald sie selbst zur Nutzerin wird: Sie muss ein Instrument auswählen, ein Geschäft ausführen, es korrekt verbuchen und bis zur Fälligkeit verwalten. Genau auf diese Rolle bereitet sich die Europäische Zentralbank nun vor.
Die Ankündigung von Anlagen in tokenisierte Wertpapiere ist deshalb vor allem aus Sicht der täglichen Arbeit eines Investors interessant. Es handelt sich weder um ein neues geldpolitisches Unterstützungsprogramm noch um eine Zusage, dass die EZB beliebige digitale Emissionen europäischer Unternehmen kaufen wird. Es geht um eine begrenzte Vorbereitung innerhalb ihres eigenen Anlageportfolios.
Zusammenfassung für die Leser
- Die EZB hat Vorbereitungen für die Anlage eines kleinen Teils ihrer Eigenmittel in tokenisierte Wertpapiere aufgenommen; ein konkretes Volumen und den Zeitpunkt der ersten Käufe hat sie nicht bekannt gegeben.
- Der Schwerpunkt soll auf Euro-Instrumenten des öffentlichen Sektors und europäischer supranationaler Institutionen liegen. Für die Abwicklung soll Pontes genutzt werden.
- Die Erfahrung als Investor kann betriebliche Hindernisse aufdecken, die eine reine Emissionsdemonstration nicht sichtbar macht: Erfassung, Bewertung, Ertragsabwicklung, Fälligkeit und die Anbindung interner Systeme.
Ein kleiner Teil des Portfolios mit genau begrenztem Zweck
Die EZB kündigte am 21. September die Vorbereitung von Anlagen eines kleinen Teils ihres Eigenmittelportfolios an. Dieses Portfolio dient nicht der Geldpolitik; sein Ertrag trägt zur Finanzierung der Betriebskosten mit Ausnahme der Kosten der Bankenaufsicht bei. Das anfängliche Interesse gilt auf Euro lautenden Wertpapieren zentralstaatlicher und regionaler Gebietskörperschaften des Euroraums, von Agenturen und europäischen supranationalen Institutionen.
Die Bank möchte unmittelbare Erfahrungen mit dem gesamten Anlagezyklus einschließlich Handel, Abwicklung, Systemen und Portfolioverwaltung sammeln. Betriebliche Einzelheiten und ein Zeitplan sollen nach der Vorbereitungsphase folgen. Aus der Ankündigung lassen sich deshalb weder ein bereits getätigter Kauf noch eine konkrete Emission oder eine zugesagte Nachfrage in bestimmtem Umfang ableiten.
Für ein tschechisches Unternehmen ist diese Abgrenzung wichtig: Eine private Unternehmensemission wird dadurch nicht automatisch für Käufe der EZB zugelassen. Ebenso wenig lässt sich aus dem Experiment eine Qualitätsbewertung eines bestimmten Blockchain-Netzwerks oder eine Genehmigung der Dienstleistung seines Anbieters ableiten.
Eine Anleihe zu emittieren und sie zu verwalten sind zwei unterschiedliche Aufgaben
Eine Meldung über eine digitale Emission endet üblicherweise mit ihrer erfolgreichen Abwicklung. Für den Investor beginnt zu diesem Zeitpunkt jedoch erst die langfristige Verwaltung der Position. Er muss den Eigentümer zuverlässig bestimmen, den Wert kontrollieren, Erträge erfassen und nachweisen, weshalb das Geschäft dem Anlagemandat entsprach.
Stellen wir uns eine beispielhafte Anleihe vor, die mehrere Jahre gehalten wird. Ihr digitaler Eintrag kann innerhalb weniger Sekunden übertragen werden, doch der Investor muss sich weiterhin mit Zinsänderungen, der Bonität des Emittenten und der Verfügbarkeit eines Marktes bei vorzeitigem Verkauf befassen. Geht der Kupon zwar korrekt auf dem digitalen Konto ein, kann das Buchhaltungssystem ihn aber nicht eindeutig der Position zuordnen, kehrt ein Teil der versprochenen Automatisierung als Handarbeit zurück.
Dies ist die redaktionelle Interpretation der Bedeutung der Ankündigung: Die Beteiligung eines institutionellen Investors erzeugt Druck auf die gesamte betriebliche Kette. Die einmalige Demonstration der Erstellung eines Tokens genügt nicht. Dasselbe Instrument muss nach den üblichen Regeln der Institution wiederholt gekauft, bewertet, kontrolliert und betreut werden können.
Pontes ergänzt die Geldabwicklung, die übrigen Aufgaben bleiben
Die gesonderte Ankündigung des Starts von Pontes vom selben Tag beschreibt eine Infrastruktur zur Abwicklung tokenisierter Vermögenswerte in Zentralbankgeld. Die grundlegenden Funktionen sollen weiter ausgebaut werden. Die Bank trennt diesen konkreten Dienst außerdem von der umfassenderen Initiative Appia und deren in Vorbereitung befindlichem Entwurf einer europäischen tokenisierten Finanzlandschaft.
Aus Sicht des Investors ist die Geldseite des Geschäfts entscheidend. Der Austausch eines Wertpapiers gegen einen geeigneten Abwicklungswert begrenzt eine andere Art von Risiko als etwa die Prüfung des Emittenten. Auch ein guter Abwicklungsmechanismus beurteilt jedoch weder, ob der Anleihepreis angemessen ist, noch, ob die Fälligkeiten des Portfolios sinnvoll verteilt sind.
Gerade die Trennung dieser Ebenen ermöglicht eine nüchterne Beurteilung des Projekts. Die Infrastruktur kann die Ausführung einer Anlage verbessern, während über deren Eignung weiterhin die Anlagepolitik und verantwortliche Menschen entscheiden. Technische Verfügbarkeit schafft keine Kaufpflicht.
Eine kleinere Spanne bedeutet nicht automatisch einen großen Markt
Das BIS Bulletin 107 vom Juli 2025 untersuchte tokenisierte Staatsanleihen und ihre Markteigenschaften. Die Autoren beschreiben im untersuchten Datensatz geringere Geld-Brief-Spannen und vergleichbare Emissionskosten gegenüber herkömmlichen Instrumenten. Gleichzeitig verweisen sie auf das frühe Entwicklungsstadium des Marktes und die Bedeutung rechtlicher und infrastruktureller Hindernisse. Ein Forschungsergebnis garantiert nicht dasselbe Resultat für jede weitere Emission.
Außerdem sagt die Spanne nicht alles aus. Zwei Märkte können einen ähnlichen indikativen Preis aufweisen, sich aber stark darin unterscheiden, ob ein größeres Geschäft ausgeführt werden kann. Für den Investor ist wichtig, wie viele Gegenparteien tatsächlich handeln, welche Volumina verfügbar sind und ob sich eine Position in ein anderes unterstütztes Umfeld übertragen lässt.
Bei der Beurteilung eines neuen Marktes empfehlen wir deshalb, neben der Zahl der Emissionen auch wiederholte Geschäfte, das von unterschiedlichen Investoren gehaltene Volumen und den Aufwand für die Auflösung einer Position zu betrachten. Diese Empfehlungen sind ein analytischer Vorschlag der Redaktion und keine veröffentlichten Bedingungen für Käufe der EZB.
Was die Unternehmens-Treasury übernehmen kann
Ein tschechisches oder slowakisches Unternehmen muss nicht auf eine eigene digitale Emission warten, um aus der Ankündigung ein brauchbares Vorgehen abzuleiten. Erwägt es ein tokenisiertes Anlageprodukt für die Liquiditätsverwaltung, sollte es zunächst dessen gesamten Lebenszyklus durchgehen. Wer nimmt den Auftrag entgegen? Wo entsteht die Erfassung? Wie werden Auszahlung und Fälligkeit abgewickelt? Wer liefert die Unterlagen für die Buchhaltung? Was geschieht bei einem Ausfall der Schnittstelle?
Ein sinnvoller Pilot hat ein vorab festgelegtes kleines Engagement, ein klares Mandat und ein messbares betriebliches Ziel. Das können beispielsweise weniger manuelle Eingriffe oder ein besserer Eigentumsnachweis sein. Die Rendite des Produkts selbst ist gemeinsam mit seinem Risiko, den Kosten, der Liquidität und der rechtlichen Ausgestaltung zu beurteilen. Aus einer technologischen Bezeichnung lässt sich die Sicherheit einer Anlage nicht ableiten.
Die Institution sollte außerdem den Abschluss und die Beendigung des Prozesses testen. Ein Probekauf ohne Prüfung des anschließenden Verkaufs, der Fälligkeit oder der Wiederherstellung des Zugangs liefert nur ein unvollständiges Bild. Dies wird in Präsentationen oft übersehen, weil sich eine reibungslose erste Übertragung leichter zeigen lässt als die Lösung eines Ausnahmefalls nach mehreren Monaten.
Die Ankündigung der EZB bringt somit eine konkrete Entwicklung: Eine künftige Nutzerin will die Infrastruktur aus ihrem eigenen Anlagebetrieb heraus kennenlernen. Die weitere Entwicklung lässt sich anhand veröffentlichter Bedingungen und tatsächlich ausgeführter Operationen beurteilen. Bis dahin lautet die präzise Bezeichnung Vorbereitung von Anlagen, nicht bereits entstandenes umfangreiches Kaufprogramm.
Quellen
Methodischer Hinweis
Umfang und Status der Anlagevorbereitung übernehmen wir unmittelbar von der EZB. Die übrigen Materialien bieten historischen und analytischen Kontext; sie sind kein Nachweis für im September 2026 ausgeführte Käufe. Der beispielhafte Lebenszyklus und die empfohlenen Kontrollfragen sind redaktionelle Interpretationen. Der Quellenstand wurde zum 25. 9. 2026 geprüft, nicht zum künftigen Veröffentlichungsdatum.
Disclaimer
Dieser Artikel dient der Information und Bildung. Er stellt weder Rechts-, Anlage-, Steuer- oder regulatorische Beratung noch eine Empfehlung eines bestimmten Instruments oder Anbieters dar.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!
Empfohlene Artikel
Weiterführende Artikel nach Thema und Kategorie.