Der digitale Euro sucht weitere praktische Szenarien. Unternehmen können Zahlungen vor der Ausgabeentscheidung erproben
Die EZB hat eine weitere Runde der Innovationsplattform zum digitalen Euro mit einem Experimentier- und einem Erkundungszweig für 2027 eröffnet. Bewerbungen sind bis zum 9. November 2026 möglich; die Entscheidung über die Ausgabe der Währung soll erst nach der Gesetzgebung folgen.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
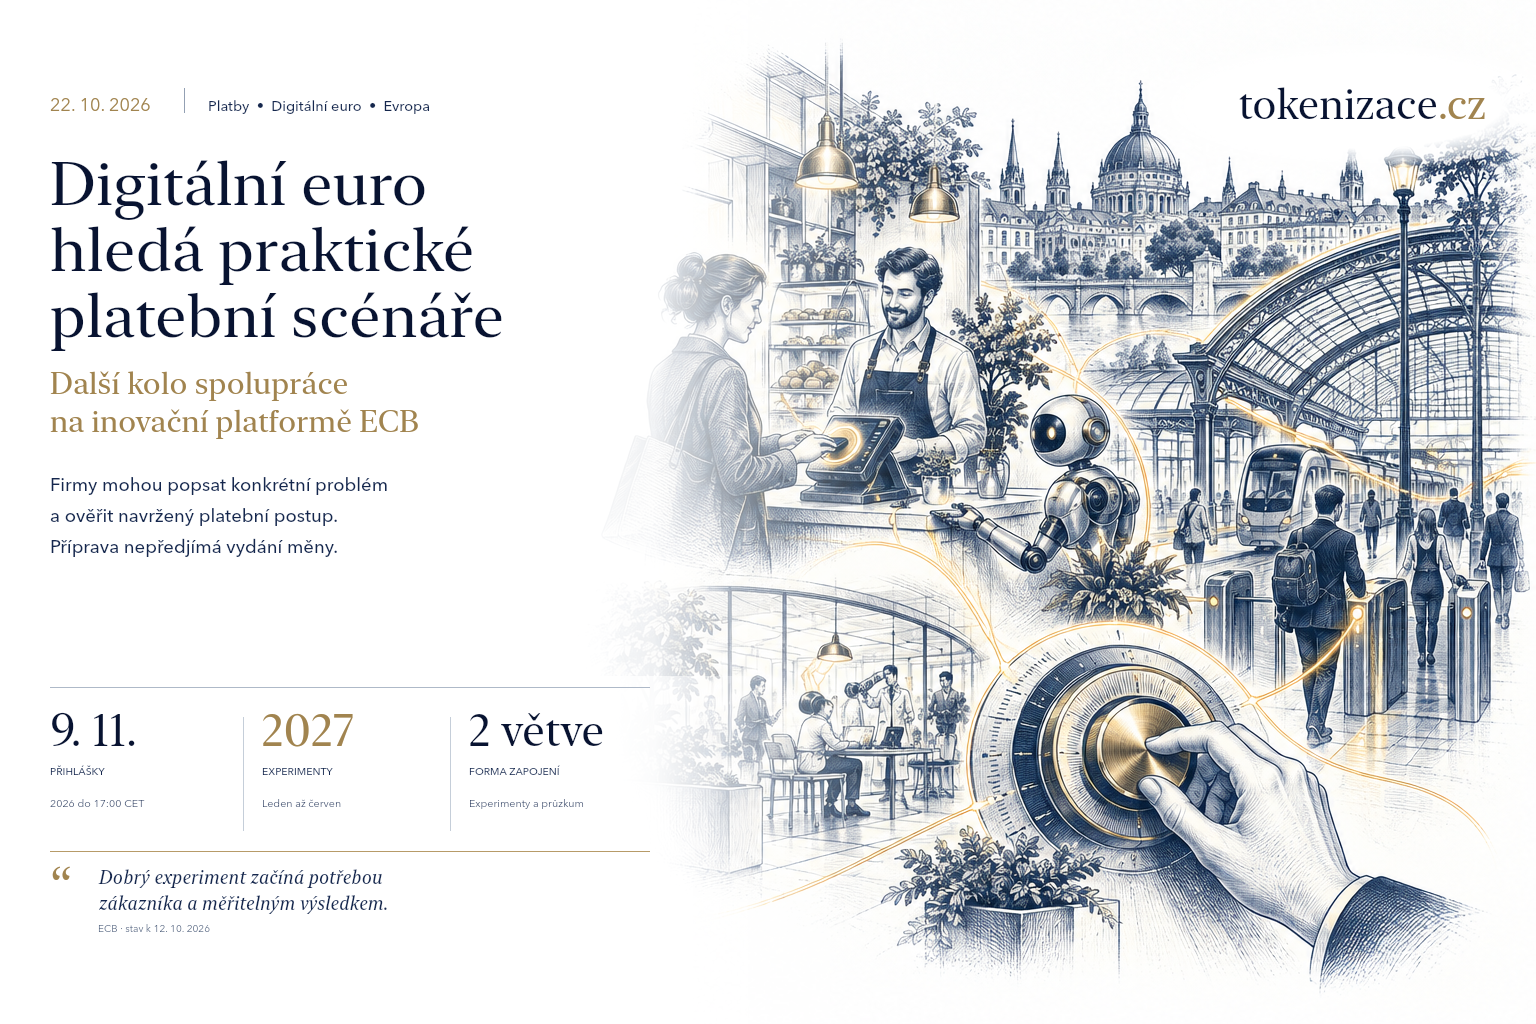
Die Europäische Zentralbank eröffnet eine weitere Runde der Zusammenarbeit zu möglichen Einsatzfeldern des digitalen Euro. Unternehmen können dabei das Zahlungsproblem, das sie lösen wollen, genau beschreiben und den vorgeschlagenen Ablauf erproben.
Zusammenfassung für Leser
- Der Aufruf umfasst einen Experimentier- und einen Erkundungszweig für das Jahr 2027.
- Laut EZB können Bewerbungen bis zum 9. November 2026 um 17 Uhr mitteleuropäischer Zeit eingereicht werden.
- Die endgültige Entscheidung über die Ausgabe des digitalen Euro soll erst nach Verabschiedung der Gesetzgebung folgen.
Zwei Zweige mit unterschiedlichem Zweck
Die EZB kündigte die neue Runde der Innovationsplattform am 28. September an. Experimente sind von Januar bis Juni 2027 geplant; zu den Themen zählen elektronische Belege, Zahlungen mit mehreren Zahlern oder Empfängern, bedingte Zahlungen und App-Funktionen. Der Erkundungszweig soll in den ersten beiden Quartalen unter anderem Zahlungen im Zusammenhang mit künstlicher Intelligenz und öffentliche Einsatzmöglichkeiten untersuchen, etwa im Verkehr oder bei Dienstleistungen. Aufruf der EZB.
Die experimentelle Plattform führt keine neue Währung in den allgemeinen Umlauf ein. Die EZB trennt die Vorbereitung ausdrücklich von der künftigen Ausgabeentscheidung, die erst nach dem Gesetzgebungsverfahren erfolgen soll. Ebenso wenig ist die Themenliste als verbindlicher Katalog endgültiger Funktionen für alle Nutzer zu lesen.
Mit einem konkreten Kauf beginnen
Ein nützlicher Vorschlag eines Unternehmens müsste nicht bei der Technik ansetzen. Er könnte eine alltägliche Situation beschreiben, in der die heutige Zahlung unnötige Arbeit verursacht. Beispielsweise ein gemeinsamer Kauf einer Dienstleistung durch mehrere Personen: Wer gibt den Betrag ein, wann gilt die Zahlung als abgeschlossen, und wie wird die Erstattung eines Anteils behandelt? Jede Antwort beeinflusst die Gestaltung der Oberfläche und die Verantwortung des Händlers.
Eine weitere beispielhafte Frage ist die Verbindung einer Zahlung mit einem Beleg. Der Kunde muss das Dokument wiederfinden, der Händler muss es richtig zuordnen, und beide müssen verstehen, welche Daten übermittelt werden. Ein zusätzliches digitales Zahlungsmittel löst diese Abstimmung nicht von selbst. Es kann aber eine Gelegenheit bieten, sie im gesamten Prozess zu testen.
Eine Zahlungsbedingung und eine Eigenschaft des Geldes
In der Diskussion darf ein bedingter Zahlungsauftrag nicht mit einer Einschränkung der Verwendbarkeit des Geldes selbst verwechselt werden. In einem Modell können die Parteien vereinbaren, dass eine Zahlung nach Erfüllung einer bestimmten Bedingung ausgeführt wird. Das ist etwas anderes als festzulegen, für welche Waren der Empfänger sein Geld anschließend ausgeben darf. Der Artikel nutzt diesen Unterschied zur Erklärung der Dienstgestaltung; er behauptet nicht, dass konkrete künftige Regeln bereits genehmigt wurden.
Für ein Unternehmen sollte der Test zeigen, wer die Erfüllung der Bedingung bestätigt und was bei einem Streit geschieht. Verstehen Händler, Kunde und Vermittler denselben Zustand unterschiedlich, kann die schnellere technische Ausführung das Problem lediglich beschleunigen. Klare Angaben über Annahme, Wartezustand und Abschluss eines Auftrags gehören deshalb zu einer guten Aufgabenbeschreibung.
Ein Zahlungsagent braucht Grenzen
Künstliche Intelligenz wirft eine weitere praktische Frage auf: Welche Handlung darf Software allein vorbereiten, und wann muss sie die Zustimmung eines Menschen einholen? Eine beispielhafte Vorgabe kann Höchstbetrag, zulässigen Zweck, Geltungsdauer und Widerrufsmöglichkeit festlegen. Ohne diese Grenzen wäre schwer zu beurteilen, ob der Agent dem Wunsch des Nutzers entsprochen hat.
Was tschechische Unternehmen vorbereiten können
Interessenten sollten zunächst die Bedingungen des Aufrufs lesen und prüfen, ob sie der geforderten Rolle entsprechen. Der Artikel selbst beurteilt ihre Teilnahmeberechtigung nicht. Eine praktische Vorbereitung ist eine einseitige Szenariobeschreibung: heutiges Problem, Beteiligte, gewünschte Verbesserung, Ergebniskontrolle und Vorgehen bei Fehlern.
Eine solche Unterlage ist auch ohne Teilnahme an der Plattform wertvoll. Sie hilft, eine nützliche Zahlungsfunktion von allgemeiner Begeisterung für neue Infrastruktur zu unterscheiden, und liefert einen konkreten Maßstab für einen späteren Pilotversuch.
Quellen
Methodischer Hinweis
Der Artikel trennt institutionelle Bekanntmachungen von der eigenen redaktionellen Analyse. Die Quellen umfassen unmittelbare Unterlagen zum Ereignis sowie thematischen Hintergrund; ihre Aufnahme bedeutet nicht, dass sie alle dieselbe Transaktion beschreiben. Die Beispiele und Fragen für Unternehmen sind eine Interpretation des Autors, keine Feststellungen zu einem bestimmten Kunden. Das geplante Veröffentlichungsdatum verschiebt den Stichtag der Quellenprüfung nicht.
Haftungshinweis
Dieser Text dient der Information und Bildung. Er stellt weder Anlage-, Rechts-, Steuer- oder Buchhaltungsberatung noch ein Angebot einer Finanzdienstleistung dar. Eine mögliche Anwendung erfordert eine individuelle Prüfung. Die genannten Institutionen sind weder Partner noch Garanten von Tokenizace.cz.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!