Archax baut einen amerikanischen Vertriebsweg auf. Ein Token allein öffnet keinen Markt
Archax Markets hat die amerikanische Broker-Dealer-Registrierung abgeschlossen und erwartet den Betriebsbeginn im dritten Quartal 2026. Dienstleistungen von tZERO sollen den Vertrieb ergänzen: Abwicklung, Verwahrung, Escrow und Zugang zu einem alternativen Handelssystem. Die Registrierung eines Vermittlers genehmigt jedoch weder eine Emission noch schafft sie Liquidität. Ein amerikanischer Investor muss für das konkrete Angebot zugelassen sein; eine europäische Erlaubnis ersetzt diese Bedingung nicht.
Nehmen Sie den vollständigen Artikel in Ihr ChatGPT, Claude oder Gemini mit und prüfen Sie seine Bedeutung für Ihre Arbeit.
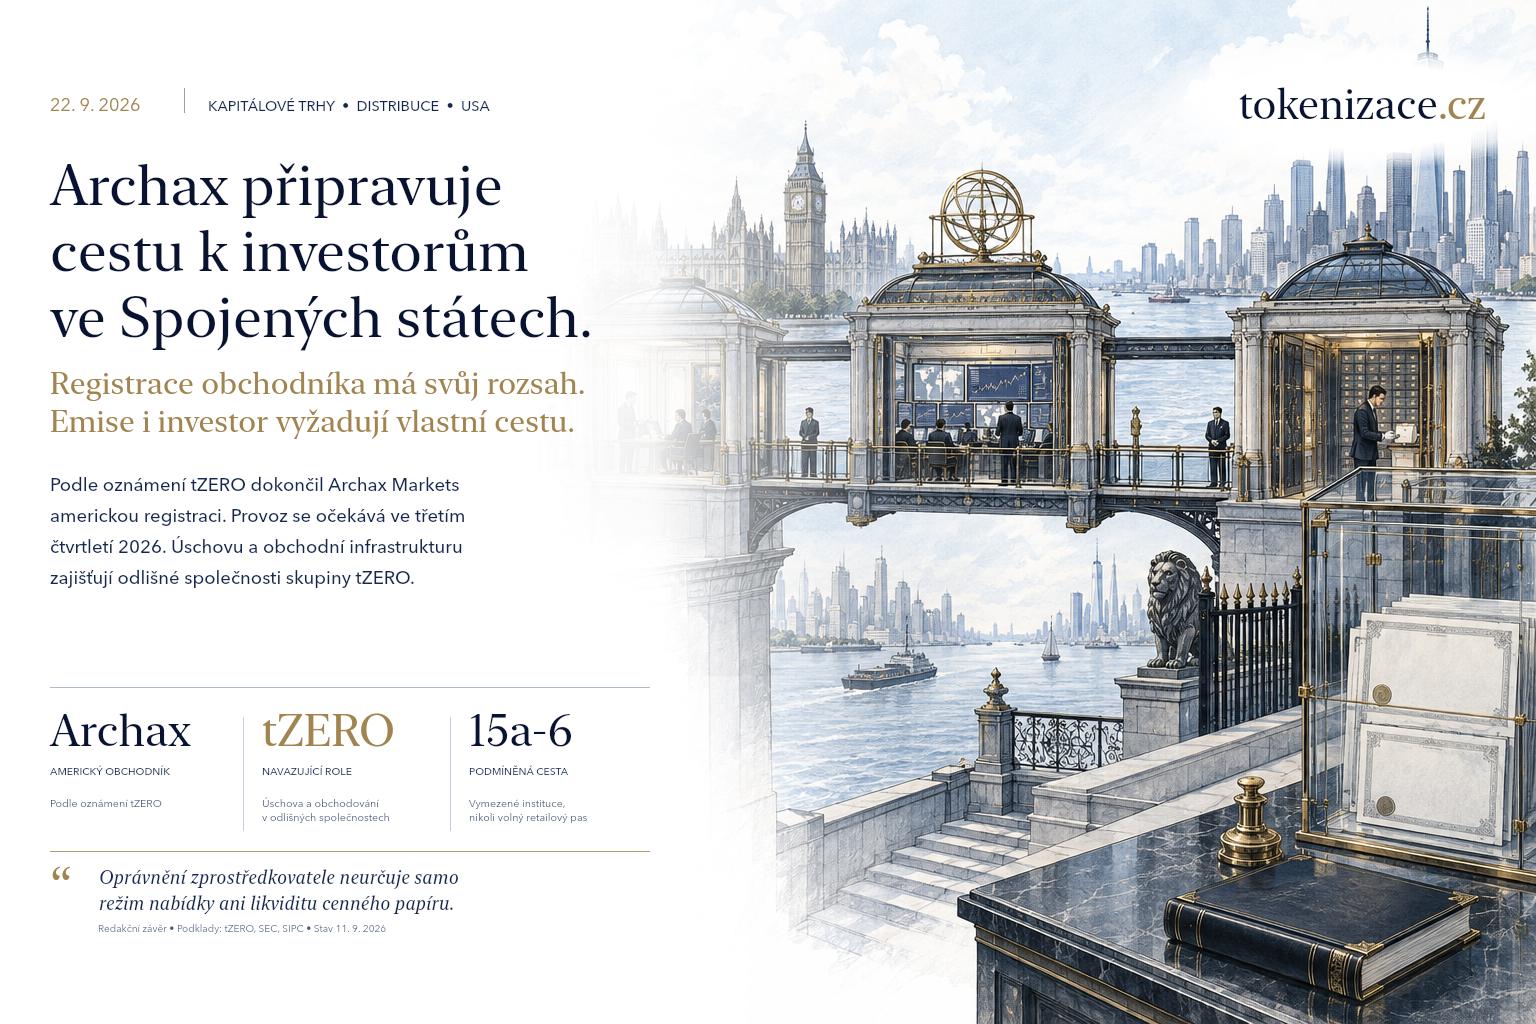
Ein europäischer Emittent kann einen Token erstellen, Unterlagen vorbereiten und einen amerikanischen Interessenten finden. Zwischen Interesse und tatsächlicher Investition stehen jedoch konkrete Vertriebs-, Vertrags- und Aufzeichnungspflichten. Archax und tZERO zeigen, wie dieser Weg aus mehreren regulierten Rollen zusammengesetzt wird. Für tschechische und slowakische Unternehmen ist entscheidend, was eine solche Verbindung ihnen als Dienstleistung zu beauftragen ermöglicht und was sie selbst vorbereiten müssen.
Zusammenfassung für die Leser
- Archax hat den Abschluss der amerikanischen Broker-Dealer-Registrierung angekündigt; den Betriebsbeginn erwartet es im dritten Quartal. Die Mitteilung allein belegt keine ausgeführten Emissionen oder Geschäfte.
- Dienstleistungen der tZERO-Unternehmen sollen den Vertrieb ergänzen: Abwicklung, Verwahrung, Escrow und Zugang zu einem alternativen Handelssystem. Jede Rolle hat einen eigenen Verantwortungsbereich.
- Ein amerikanischer Investor muss für das konkrete Angebot zugelassen sein. Weder die Verfügbarkeit eines Tokens noch eine europäische Erlaubnis ersetzen diese Bedingung.
1. Was sich im September tatsächlich verändert hat
Nach der Mitteilung von tZERO hat Archax Markets LLC die Genehmigung seines Antrags auf neue Mitgliedschaft bei FINRA erhalten und die Broker-Dealer-Registrierung bei der SEC abgeschlossen. Den Start der amerikanischen Dienstleistungen plant es im dritten Quartal 2026. Die Mitteilung beschreibt Privatplatzierungen traditioneller wie digitaler Wertpapiere bei amerikanischen institutionellen und akkreditierten Anlegern sowie die Zusammenarbeit mit ausgewählten ausländischen Händlern.
Der Starttermin muss genau gelesen werden. Zum Redaktionsschluss liegen eine angekündigte vorbereitete Struktur und die Erwartung des Betriebs vor, keine öffentliche Statistik tatsächlich abgeschlossener Transaktionen. Ledger Insights ordnet das Ereignis in die Bemühungen ein, europäische tokenisierte Wertpapiere mit amerikanischer Nachfrage zu verbinden. Dies ist eine geschäftliche Ambition, deren Ergebnis erst konkrete Angebote zeigen werden.
Für Emittenten entsteht die Möglichkeit, über einen umfassenderen Vertriebsdienst zu verhandeln. Das erste Geschäftsgespräch sollte deshalb mit den Eigenschaften der Emission, der Anlegergruppe und dem erwarteten Finanzierungsvolumen beginnen. Erst danach ist es sinnvoll festzulegen, welchen Vorbereitungsteil der Vermittler übernimmt, welchen sein Partner und welchen das Unternehmen selbst sicherstellen muss. Ein genaues Dienstleistungsangebot wird wertvoller sein als ein allgemeines Versprechen des Zugangs zu den Vereinigten Staaten.
2. Hinter einer Oberfläche stehen mehrere verantwortliche Unternehmen
Archax soll als Introducing Broker auftreten, also als Vermittler, der die Kundenbeziehung anbahnt und nachgelagerte Tätigkeiten weitergibt. Die angekündigte Zusammenarbeit bezieht tZERO Securities LLC und tZERO Digital Asset Securities LLC ein. Sie umfasst Korrespondenzabwicklung, Verwahrung digitaler Wertpapiere, Escrow und Sekundärhandel über das von tZERO Securities betriebene ATS. Es handelt sich nicht um ein Bündel von Erlaubnissen, das automatisch Archax selbst zugeschrieben wird.
Eine solche Aufteilung erfordert eine verständliche Vertragsübersicht. Der Emittent muss wissen, mit wem er den Vertrieb vereinbart, wer Geld entgegennimmt, wer die Kundenvermögenswerte führt und wer Reklamationen bearbeitet. Der Anleger wiederum muss erkennen können, bei welchem Unternehmen sein Konto liegt und von wem er Auszüge erhält. Eine gemeinsame Marke oder ein bequemes Login kann diese Grenzen optisch verdecken; die Pflichten bleiben dennoch aufgeteilt.
Aus redaktioneller Sicht halten wir gerade diese Arbeitsteilung für die wichtigste wirtschaftliche Nachricht. Es muss nicht zweckmäßig sein, jede regulierte Tätigkeit innerhalb eines Unternehmens aufzubauen. Eine Partnerschaft kann die Eintrittskosten senken, fügt aber Abhängigkeiten hinzu, die gesteuert werden müssen. Der Auftraggeber sollte auch ein festgelegtes Verfahren für den Fall haben, dass eines der nachgelagerten Unternehmen den betreffenden Token nicht länger unterstützt oder die Kooperationsbedingungen ändert.
3. Die Registrierung des Vermittlers und die Angebotsregeln sind zwei Entscheidungen
Die bloße Existenz eines registrierten Händlers bestimmt nicht, wie ein konkretes Wertpapier angeboten werden darf. Die SEC erläutert, dass Angebot und Verkauf eine Registrierung oder eine anwendbare Ausnahme benötigen. Privatplatzierungen können beispielsweise auf Regulation D beruhen, die Bedingungen unterscheiden sich aber je nach gewähltem Weg.
Das verdeutlichen die beiden Regeln 506(b) und 506(c). Regel 506(b) erlaubt weder allgemeine Ansprache noch Werbung für das Angebot. Neben akkreditierten Anlegern lässt sie unter festgelegten Bedingungen eine begrenzte Zahl ausreichend sachkundiger nicht akkreditierter Käufer zu. Dies bedeutet jedoch nicht, dass der angekündigte Archax-Dienst diese weitergehende Möglichkeit nutzt. Seine beschriebene Zielgruppe ist enger gefasst.
Regel 506(c) erlaubt dagegen allgemeine Werbung, wenn alle Käufer akkreditiert sind, der Emittent angemessene Schritte zur Überprüfung ihres Status unternimmt und die weiteren Bedingungen erfüllt. Derselbe Token kann somit eine deutlich andere Kampagnengestaltung verlangen. Die Vertriebsentscheidung muss dem Werbebudget, der öffentlichen Präsentation und der Veröffentlichung eines Anlageformulars vorausgehen. Eine Änderung der Schaltfläche auf der Website korrigiert einen fehlerhaften Angebotsbeginn nicht mehr zuverlässig.
4. Die Akkreditierung des Anlegers muss sich im Prozess widerspiegeln
Die Bezeichnung „akkreditierter Anleger“ ist eine rechtliche Kategorie, kein Synonym für einen Menschen mit Technologieinteresse. Die betriebliche Frage lautet, wie der entsprechende Status nachgewiesen wird, wer den Nachweis bewertet und wie lange er für den nächsten Angebotsschritt verwendbar bleibt.
Die SEC-Unterlage zur Anlegerprüfung unterscheidet bei 506(b) die begründete Überzeugung des Emittenten und bei 506(c) die Pflicht zu angemessenen Überprüfungsschritten. Dabei werden die Umstände des Anlegers und des Angebots beurteilt; es handelt sich nicht um ein universelles mechanisches Formular. Die digitale Übertragbarkeit des Tokens mindert diese Verantwortung nicht.
Für ein tschechisches Unternehmen leiten wir daraus die Anforderung ab, die Eignung des Anlegers mit der Ausgabe und späteren Übertragung des Instruments zu verbinden. In einem Modellfall kann ein Anleger die geschäftlichen Anforderungen erfüllen, aber unvollständige Unterlagen liefern. Weder der Geldeingang noch die Tokenausgabe sollten allein deshalb fortgesetzt werden, weil der Zahlungsteil der Anwendung funktioniert. Gleichzeitig sollte die unnötige Weitergabe sensibler Unterlagen an alle Partner verhindert werden. Ein vertraglich bestimmter Prüfer, ein belegtes Prüfergebnis und die Bearbeitung unklarer Fälle sind praktischer als mehrere parallele Datenbanken mit denselben personenbezogenen Daten.
5. Rule 15a-6 ist ein bedingter institutioneller Weg
Für ausländische Händler ist Rule 15a-6 von Bedeutung. Unter bestimmten Bedingungen ermöglicht sie einzelne Tätigkeiten ohne eigene amerikanische Broker-Dealer-Registrierung. Einer der Wege zu amerikanischen Institutionen erfordert die Beteiligung eines registrierten amerikanischen Vermittlers. In der Praxis wird dieser als Chaperone, also als begleitender Händler, bezeichnet. Daraus lässt sich keine allgemeine Erlaubnis zur Ansprache der amerikanischen Öffentlichkeit ableiten.
Seine Arbeit umfasst konkrete Pflichten. Auslegungsantworten von SEC-Mitarbeitern erläutern beispielsweise die Verantwortung für Bestätigungen, Auszüge und aktuelle Transaktionsaufzeichnungen. Überträgt der amerikanische Händler deren Vorbereitung einem ausländischen Partner, wird er seine Verantwortung dadurch nicht los. Es handelt sich um eine Auslegung von SEC-Mitarbeitern, die zusammen mit der Regel und den Bedingungen der konkreten Gestaltung gelesen werden muss.
Die geschäftliche Folge ist eindeutig. Eine europäische Vertriebsfirma kann lokale amerikanische Kapazität nutzen, muss aber die entsprechenden Prozesse und die Aufsicht akzeptieren. Für den Emittenten ist es hilfreich zu wissen, wer die Anlegerkommunikation genehmigt, wer den Auftrag erfasst und wie eine gescheiterte Abwicklung behandelt wird. Die Vorstellung, ein ausländischer Partner schließe sich lediglich über eine technische Schnittstelle an, würde den Hauptteil eines solchen Dienstes unterschätzen.
6. Der Zugang zu einem ATS schafft noch keinen liquiden Markt
Ein alternatives Handelssystem ist eine eigenständige Ebene. Nach Angaben der SEC muss ein ATS bei Nutzung der einschlägigen Ausnahme Regulation ATS erfüllen, als Broker-Dealer registriert sein und vor Beginn eine Betriebsanzeige einreichen. Die SEC sagt zugleich ausdrücklich, dass Form ATS kein Antrag ist, den sie vor dem Start genehmigt. Die Bezeichnung „genehmigte Börse“ wäre deshalb eine irreführende Verkürzung.
Für Anleger ist auch der Unterschied zwischen der Möglichkeit, einen Verkaufsauftrag aufzugeben, und der Möglichkeit, tatsächlich zu verkaufen, wichtig. Privat platzierte Wertpapiere können Beschränkungen der Weiterübertragung unterliegen. Investor.gov weist außerdem auf Informationsmangel und mögliche langfristige Illiquidität privater Anlagen hin. Ein Handelssystem stellt nicht von selbst eine Gegenpartei bereit und garantiert keinen Preis.
Der Emittent sollte deshalb im Angebot drei Angaben unterscheiden: die technische Verfügbarkeit der Übertragung, die Zulässigkeit des konkreten Käufers und nachgewiesene Nachfrage. Für den Finanzplan des Unternehmens ist außerdem wesentlich, ob der Sekundärhandel laufende Informationspflichten und zusätzliche Kosten erfordert. Das Versprechen eines künftigen Marktes sollte anhand der Zahl zugelassener Instrumente, Teilnehmer und ausgeführter Geschäfte messbar sein, nicht anhand der Zahl der vom System unterstützten Blockchain-Netzwerke.
7. Verwahrungsschutz ist keine Anlagegarantie
Bei einem digitalen Wertpapier genügt die Frage nicht, ob der Anbieter Mitglied der SIPC ist. Entscheidend sind auch die Art des Vermögenswerts und die Umstände seiner Verwahrung. Die SIPC erläutert, dass sich der Schutz auf fehlende Kundengelder und Wertpapiere bei der Liquidation eines Händlers bezieht, nicht auf den Wertverlust einer Anlage. Für digitale Vermögenswerte, die nicht registrierte Investmentkontrakte darstellen, fehlt der Schutz nach SIPA, auch wenn ein SIPC-Mitglied sie verwahrt. Dies darf jedoch nicht auf jedes nicht registrierte Wertpapier verallgemeinert werden.
Für den Anleger ist dies eine gesonderte Beurteilung neben dem Kreditrisiko des Emittenten und der Handelbarkeit des Tokens. Das Scheitern eines Projekts, ein Fehler in den Aufzeichnungen und die Unerreichbarkeit eines Vermittlers sind unterschiedliche Ereignisse und erfordern unterschiedliche Antworten. Die Marketingbezeichnung „regulierte Verwahrung“ sagt über deren Bewältigung nur begrenzt etwas aus.
In unserem redaktionellen Modell einer gut vorbereiteten Emission würde das Vertragswerk deshalb die konkreten Rechte beim Ausfall einzelner Beteiligter beschreiben. Wer belegt den Bestand, wer kann den Zugang wiederherstellen und wie wird der Anspruch des Anlegers geprüft? Solche Fragen sind für den Schutz des Vermögens nützlicher als eine allgemeine Versicherung der Sicherheit der Technologie.
8. Was ein tschechischer oder slowakischer Emittent vorbereiten muss
Die amerikanische Distribution sollte mit einer wirtschaftlichen Aufgabenstellung beginnen: Welches Kapital sucht das Unternehmen, von welchem Anlegertyp und weshalb gerade in den USA? Ohne diese Antwort kann eine kostspielige Konstruktion mit geringem geschäftlichem Nutzen entstehen. Die Tokenisierung allein bestätigt nicht, dass ein ausländischer Anleger das Projektrisiko oder den Preis der angebotenen Finanzierung akzeptiert.
Danach sollte ein Dokument folgen, das die Rechte aus dem Instrument, das zulässige Angebot, konkrete Vermittler, die Eigentümererfassung und die Geldabwicklung miteinander verbindet. Redaktionell empfehlen wir, die gesamte Laufzeit der Emission zu bepreisen: Vorbereitung, Vertrieb, Verwahrung, regelmäßige Informationen, Eigentümerwechsel und Rückzahlung. Ein Vergleich allein der einmaligen Emissionsgebühr könnte die teuersten Betriebsposten übersehen. Teil der Aufgabenstellung sollte auch die Beendigung der Zusammenarbeit und die Übertragung der vollständigen Aufzeichnungen an einen Ersatzpartner sein.
Archax und tZERO sind ein konkretes Beispiel für die Zusammenstellung dieser Funktionen. Zum Redaktionsschluss kennen wir jedoch weder die Preise des gemeinsamen Dienstes noch eine Liste zugelassener europäischer Emissionen oder Ergebnisse des amerikanischen Betriebs. Der nächste sinnvolle Nachweis wird eine erste dokumentierte Transaktion mit klarem Rechtsrahmen und klaren Verantwortlichkeiten sein. Gerade anhand solcher Unterlagen kann ein Unternehmen beurteilen, ob der neue Weg seiner Finanzierung entspricht.
Links und Quellen
Ledger Insights — Archax wins US broker-dealer approval, 8. 9. 2026; redaktioneller Anstoß
tZERO — US expansion with regulated digital securities infrastructure, 8. 9. 2026; Primärmitteilung des Partners
SEC — Rule 15a-6, Regeltext
SEC — Frequently Asked Questions Regarding Rule 15a-6; Auslegung von SEC-Mitarbeitern
SEC — Private Placements, Rule 506(b), aktualisiert am 17. 3. 2026
SEC — General solicitation, Rule 506(c), aktualisiert am 17. 3. 2026
SEC — Assessing Accredited Investors under Regulation D
Investor.gov — Private Placements under Regulation D, 17. 8. 2022
SEC — Alternative Trading System List; Bedeutung von Form ATS
SIPC — What SIPC Protects; Umfang des Verwahrungsschutzes und Ausnahmen
Methodischer Hinweis
Die Quellen wurden zum 11. 9. 2026 geöffnet und beurteilt; das spätere Datum ist der Veröffentlichungsplan. Die Registrierung von Archax und den geplanten Betrieb schreiben wir der Primärmitteilung von tZERO zu. Der öffentliche BrokerCheck-Auszug ließ sich inhaltlich nicht laden; wir behaupten deshalb keine unabhängige Überprüfung aller Registrierungsbeschränkungen. Die Rechtsquellen erläutern den allgemeinen Rahmen; beispielhafte Betriebsfälle und wirtschaftliche Schlussfolgerungen sind eigene redaktionelle Analysen. Der Artikel kündigt weder einen aktiven Zugang eines tschechischen Emittenten noch die Genehmigung einer konkreten Emission an.
Grundlage des Artikels: die Meldung von Ledger Insights vom 8. September 2026 über den amerikanischen Broker-Dealer Archax Markets und die Mitteilung von tZERO vom selben Tag. Es folgt eine eigene Analyse des Unterschieds zwischen der Registrierung eines Vermittlers, Angebotsregeln, Verwahrung und Zugang zu einem Handelssystem. Die Beispiele amerikanischer Angebotsregelungen erklären allgemeine Grenzen; sie nehmen den Rechtsrahmen einer konkreten künftigen Archax-Emission nicht vorweg.
Der Text dient der Information, nicht als Anlageangebot oder individuelle Rechts- oder Anlageempfehlung.
Was das für Sie bedeutet
Die KI ordnet den Artikel im Kontext Ihrer Rolle, Ihres Unternehmens und Ihrer Branche ein. Wählen Sie die Arbeitsunterlage, die Sie jetzt benötigen.
Gespeicherte Ergebnisse und Notizen sind privat. Die Veröffentlichung Ihres Profils macht sie anderen Nutzern nicht zugänglich.
Konto wird geladen…
Zusammenhänge und Ausblick
Wird geladen…
Gesamte Kategorie öffnen →Kommentare
Noch keine Kommentare. Seien Sie der Erste!
Empfohlene Artikel
Weiterführende Artikel nach Thema und Kategorie.